Skip to content
Artwork for Вкус Биржи
BusinessInvesting

Вкус Биржи

Fuad R

Каждую неделю — пять дней на биржах, которые рынки запомнят или предпочтут забыть. Подробно разбираю всё, что произошло на американских и мировых площадках: что действительно важно, а что — лишь информационный шум. Рынки стали моложе, а трейдеры готовы верить каждой новости — тем важнее трезвый разбор без хайпа и объяснений задним числом.

Это взгляд действующего трейдера, чья жизнь уже много лет посвящена биржам. После каждого выпуска ваши вопросы перестанут быть банальными — но их станет только больше. Это и

Play
  • 29 episodes
  • weekly
  • Avg 54 min
  • Russian
Counted on this page — what you have heard stays on this device, so it is not something the list can be paged by.
  • S2 · E19
    Wednesday · 48 min

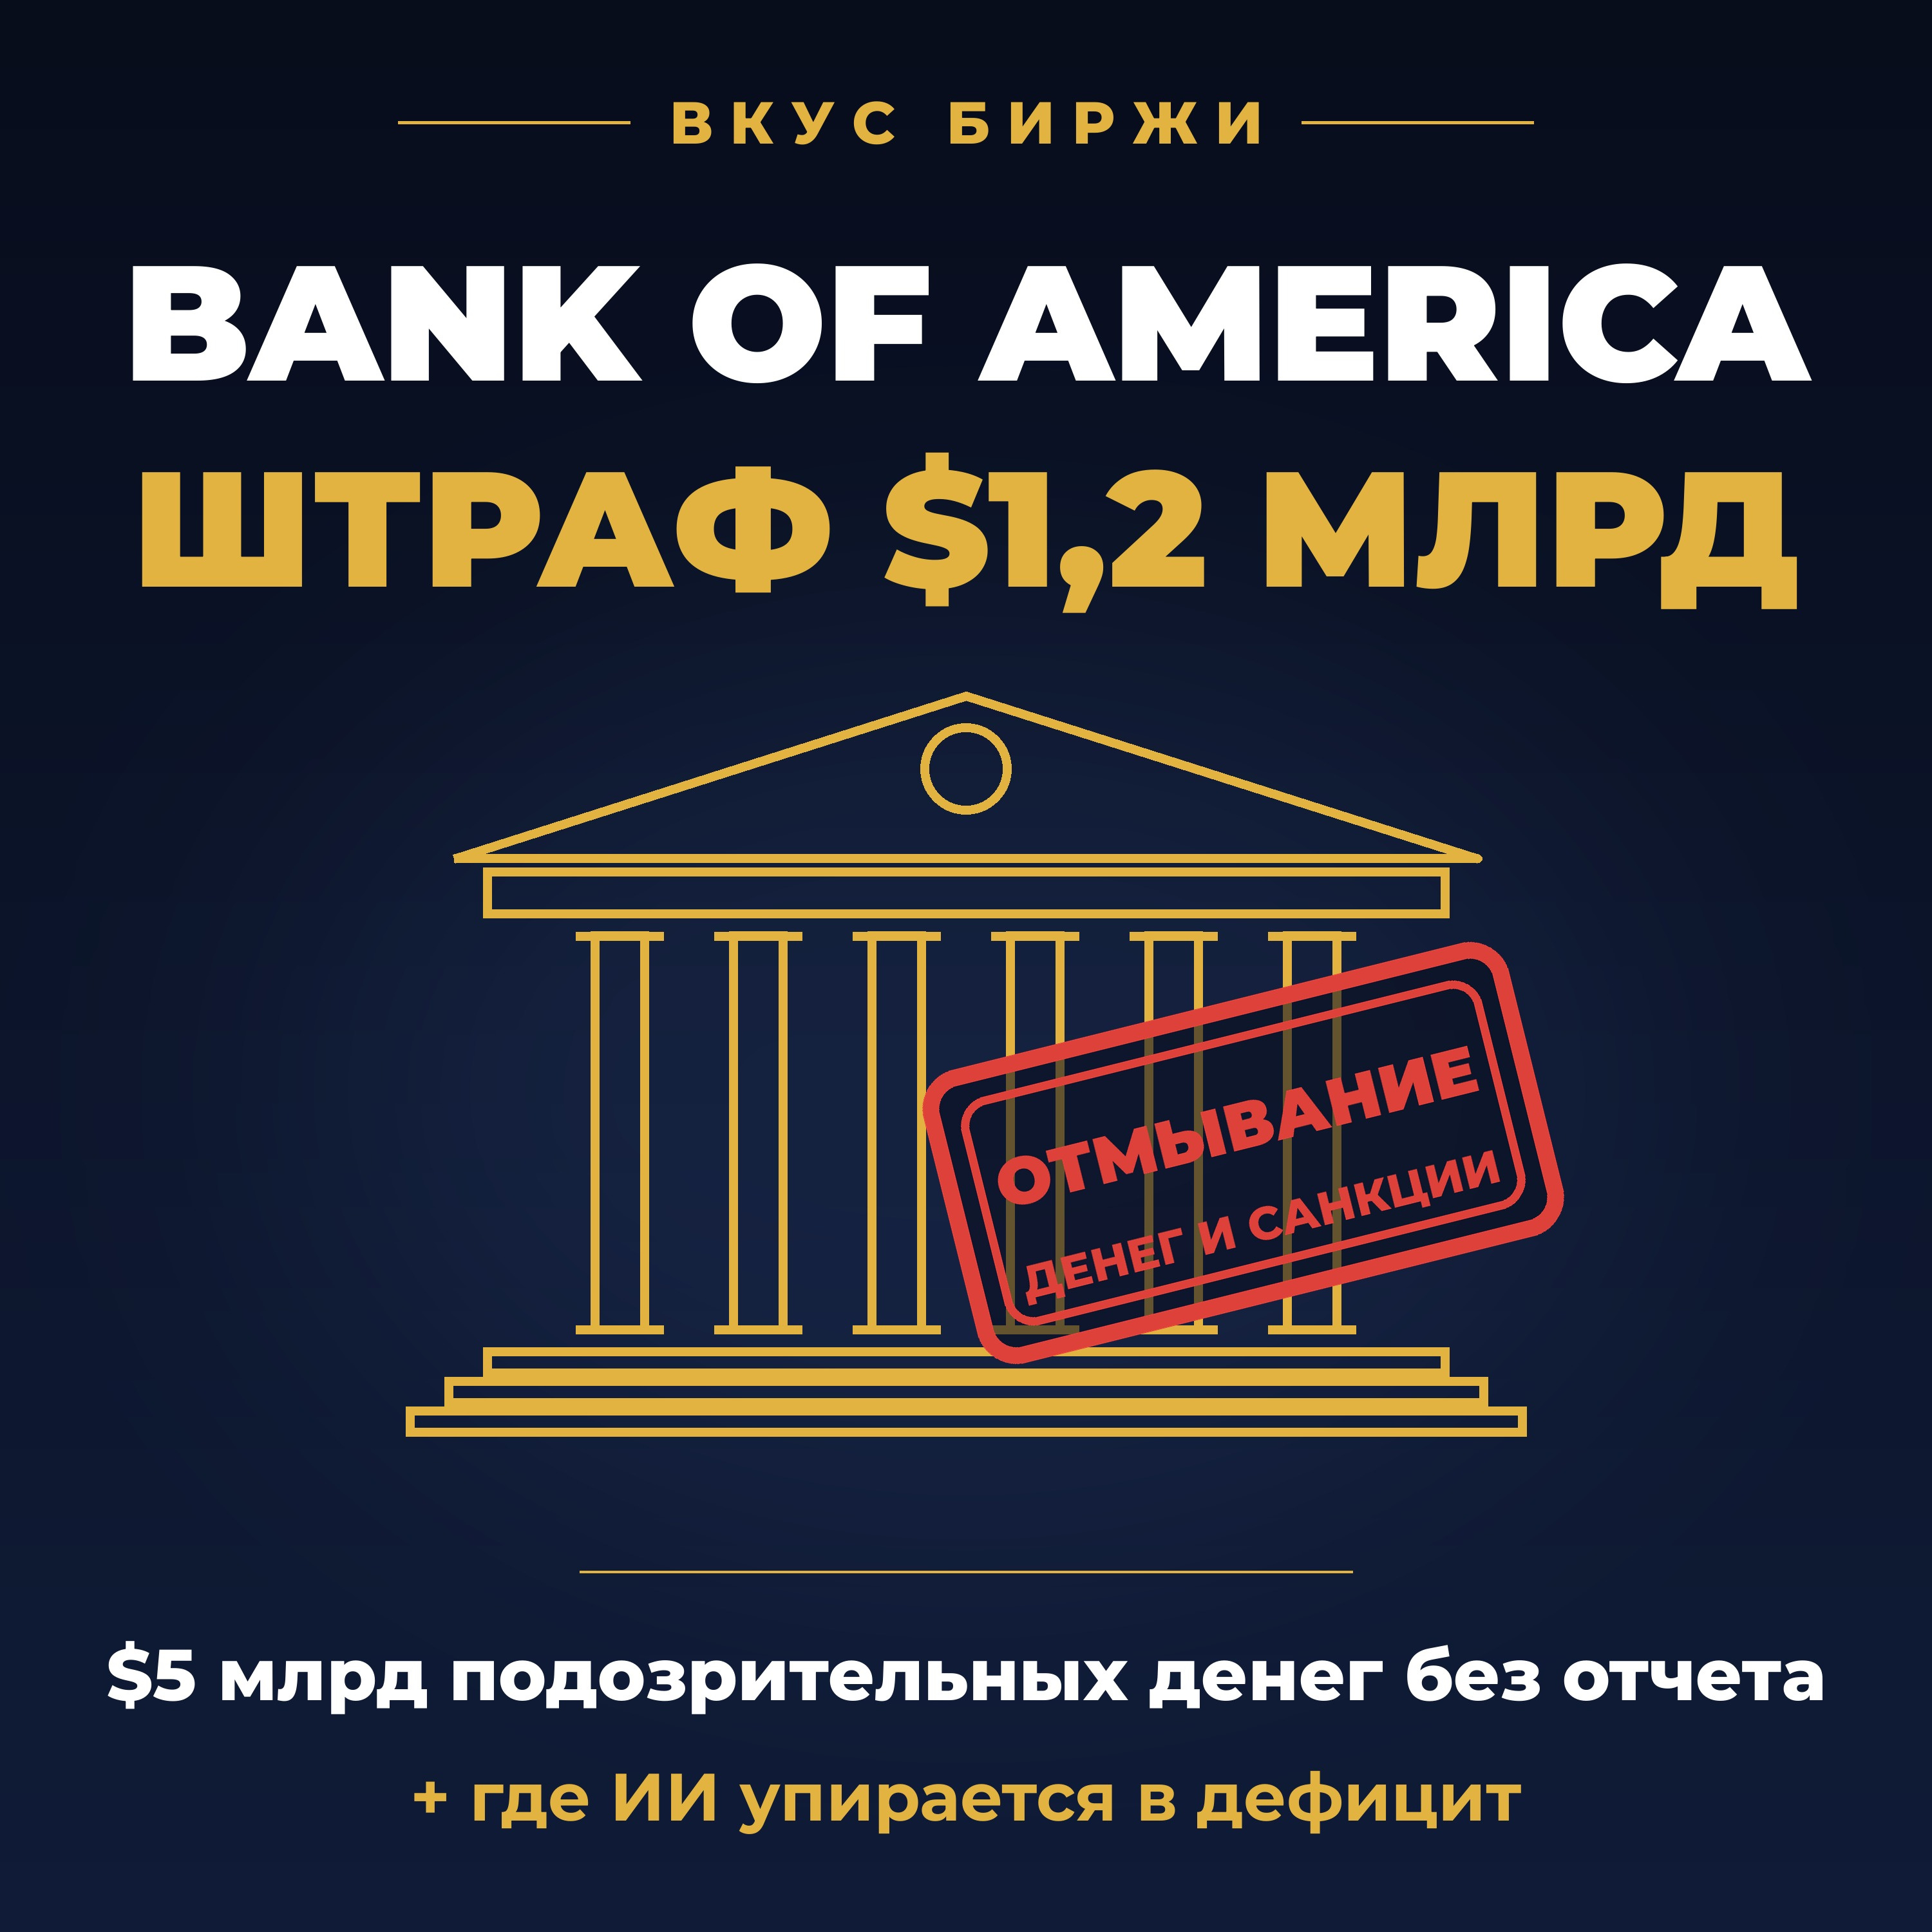
    Bank of America: за что штраф $1,2 млрд?

    Bank of America: за что штраф $1,2 млрд — и где ИИ упирается в дефицит Минфин США оштрафовал Bank of America (BAC) примерно на $1,2 млрд — это третий по величине штраф в истории ведомства и крупнейший в истории регулятора OCC. Банк вовремя не сообщил о подозрительных операциях на сумму больше $5 млрд, пропускал риски, связанные с китайскими сетями по отмыванию денег и деньгами наркокартелей на границе с Мексикой, не проверял иностранные банки-корреспонденты и допустил 475 нарушений санкций — по Ирану, наркотрафику и терроризму. Министр финансов Скотт Бессент: «даже крупнейшие финансовые институты не стоят выше закона». Банк, по данным регулятора, фактически отдал подрядчикам значительную часть работы по поиску подозрительных операций. Разбираю, за что именно наказали банк, как это сравнить с делами Binance и TD Bank и почему для акционеров это неприятно, но не катастрофа. Плюс весь сезон банковских отчетов: Goldman Sachs (GS) обогнал прогноз почти на 30% на торговле акциями, Morgan Stanley (MS) поставил рекорд в управлении капиталом, JPMorgan (JPM) впервые за восемь кварталов промахнулся по выручке, Citigroup (C) отчитался лучше ожиданий — и упал, Wells Fargo (WFC) не дотянул по выручке, а Bank of America добавил к штрафу слабую выручку. Кто зарабатывает на волатильности, а кому тяжело при ставках 5%. Инфляция в США ускорилась до 3,7% — последний отчет по ценам перед промежуточными выборами 3 ноября, и он оказался горячее прогноза. Бензин +9% за месяц, базовая инфляция 2,6%, доходность 10-летних Treasuries снова около 5,3%. А индекс настроений Мичиганского университета упал до 46,3 — рядом с историческим минимумом, при инфляционных ожиданиях 4,7%. Что скажет ФРС на заседании 27–28 октября и почему регулятор в ловушке. Где у ИИ настоящий дефицит? Не в идеях и не в спросе, а в «железе» для производства чипов. ASML — единственный в мире производитель EUV-машин, без которых не делают самые передовые чипы, — отчитался рекордным кварталом: выручка €11,7 млрд, маржа 57,5%, прогноз на год €44–45 млрд. И признал: даже с ростом мощностей на 30% машин не хватит ни в 2027, ни в 2028 году, а клиенты уже хотят бронировать поставки на 2029–2030 годы. Lumentum говорит, что оптика для ИИ-дата-центров распродана до 2029 года, а CEO Broadcom предупреждает, что следующим узким местом станут деньги. Почему после идеального отчета акции ASML все равно падают. LVMH: Америка покупает люкс, Китай — нет. Мода и кожгалантерея минус 5% при прогнозе минус 1,8%, спрос в материковом Китае упал двузначными темпами, Hermès, Kering и Moncler — вслед за LVMH вниз. Европейский люкс с начала года потерял около $350 млрд капитализации. Нобелевская премия по экономике — Роберт Холл и Майкл Вудфорд. Простыми словами о людях, на чьих идеях построена политика ФРС и ЕЦБ: управление ожиданиями, forward guidance и инфляционное таргетирование. И почему эта премия особенно актуальна, когда центробанки снова повышают ставки. Также в выпуске: инфляция в Германии 3,3%, евро на минимуме года и самый большой шорт спекулянтов с 2020 года, бюджет Франции в парламенте перед решением Moody's 23 октября, ипотека в США 7,4%, Иран и удар хуситов по Saudi Aramco, отозванное IPO Firmus и слова CEO Broadcom об ИИ-«казино», UnitedHealth (UNH) +5%, Johnson & Johnson (JNJ) и тальковые иски, Moderna (MRNA) и Tesla (TSLA). Неделя на биржах — без шума, только то, что важно. Подписывайтесь — будет интересно. И удачи вам на рынках!
  • S2 · E18
    October 9 · 1 hr

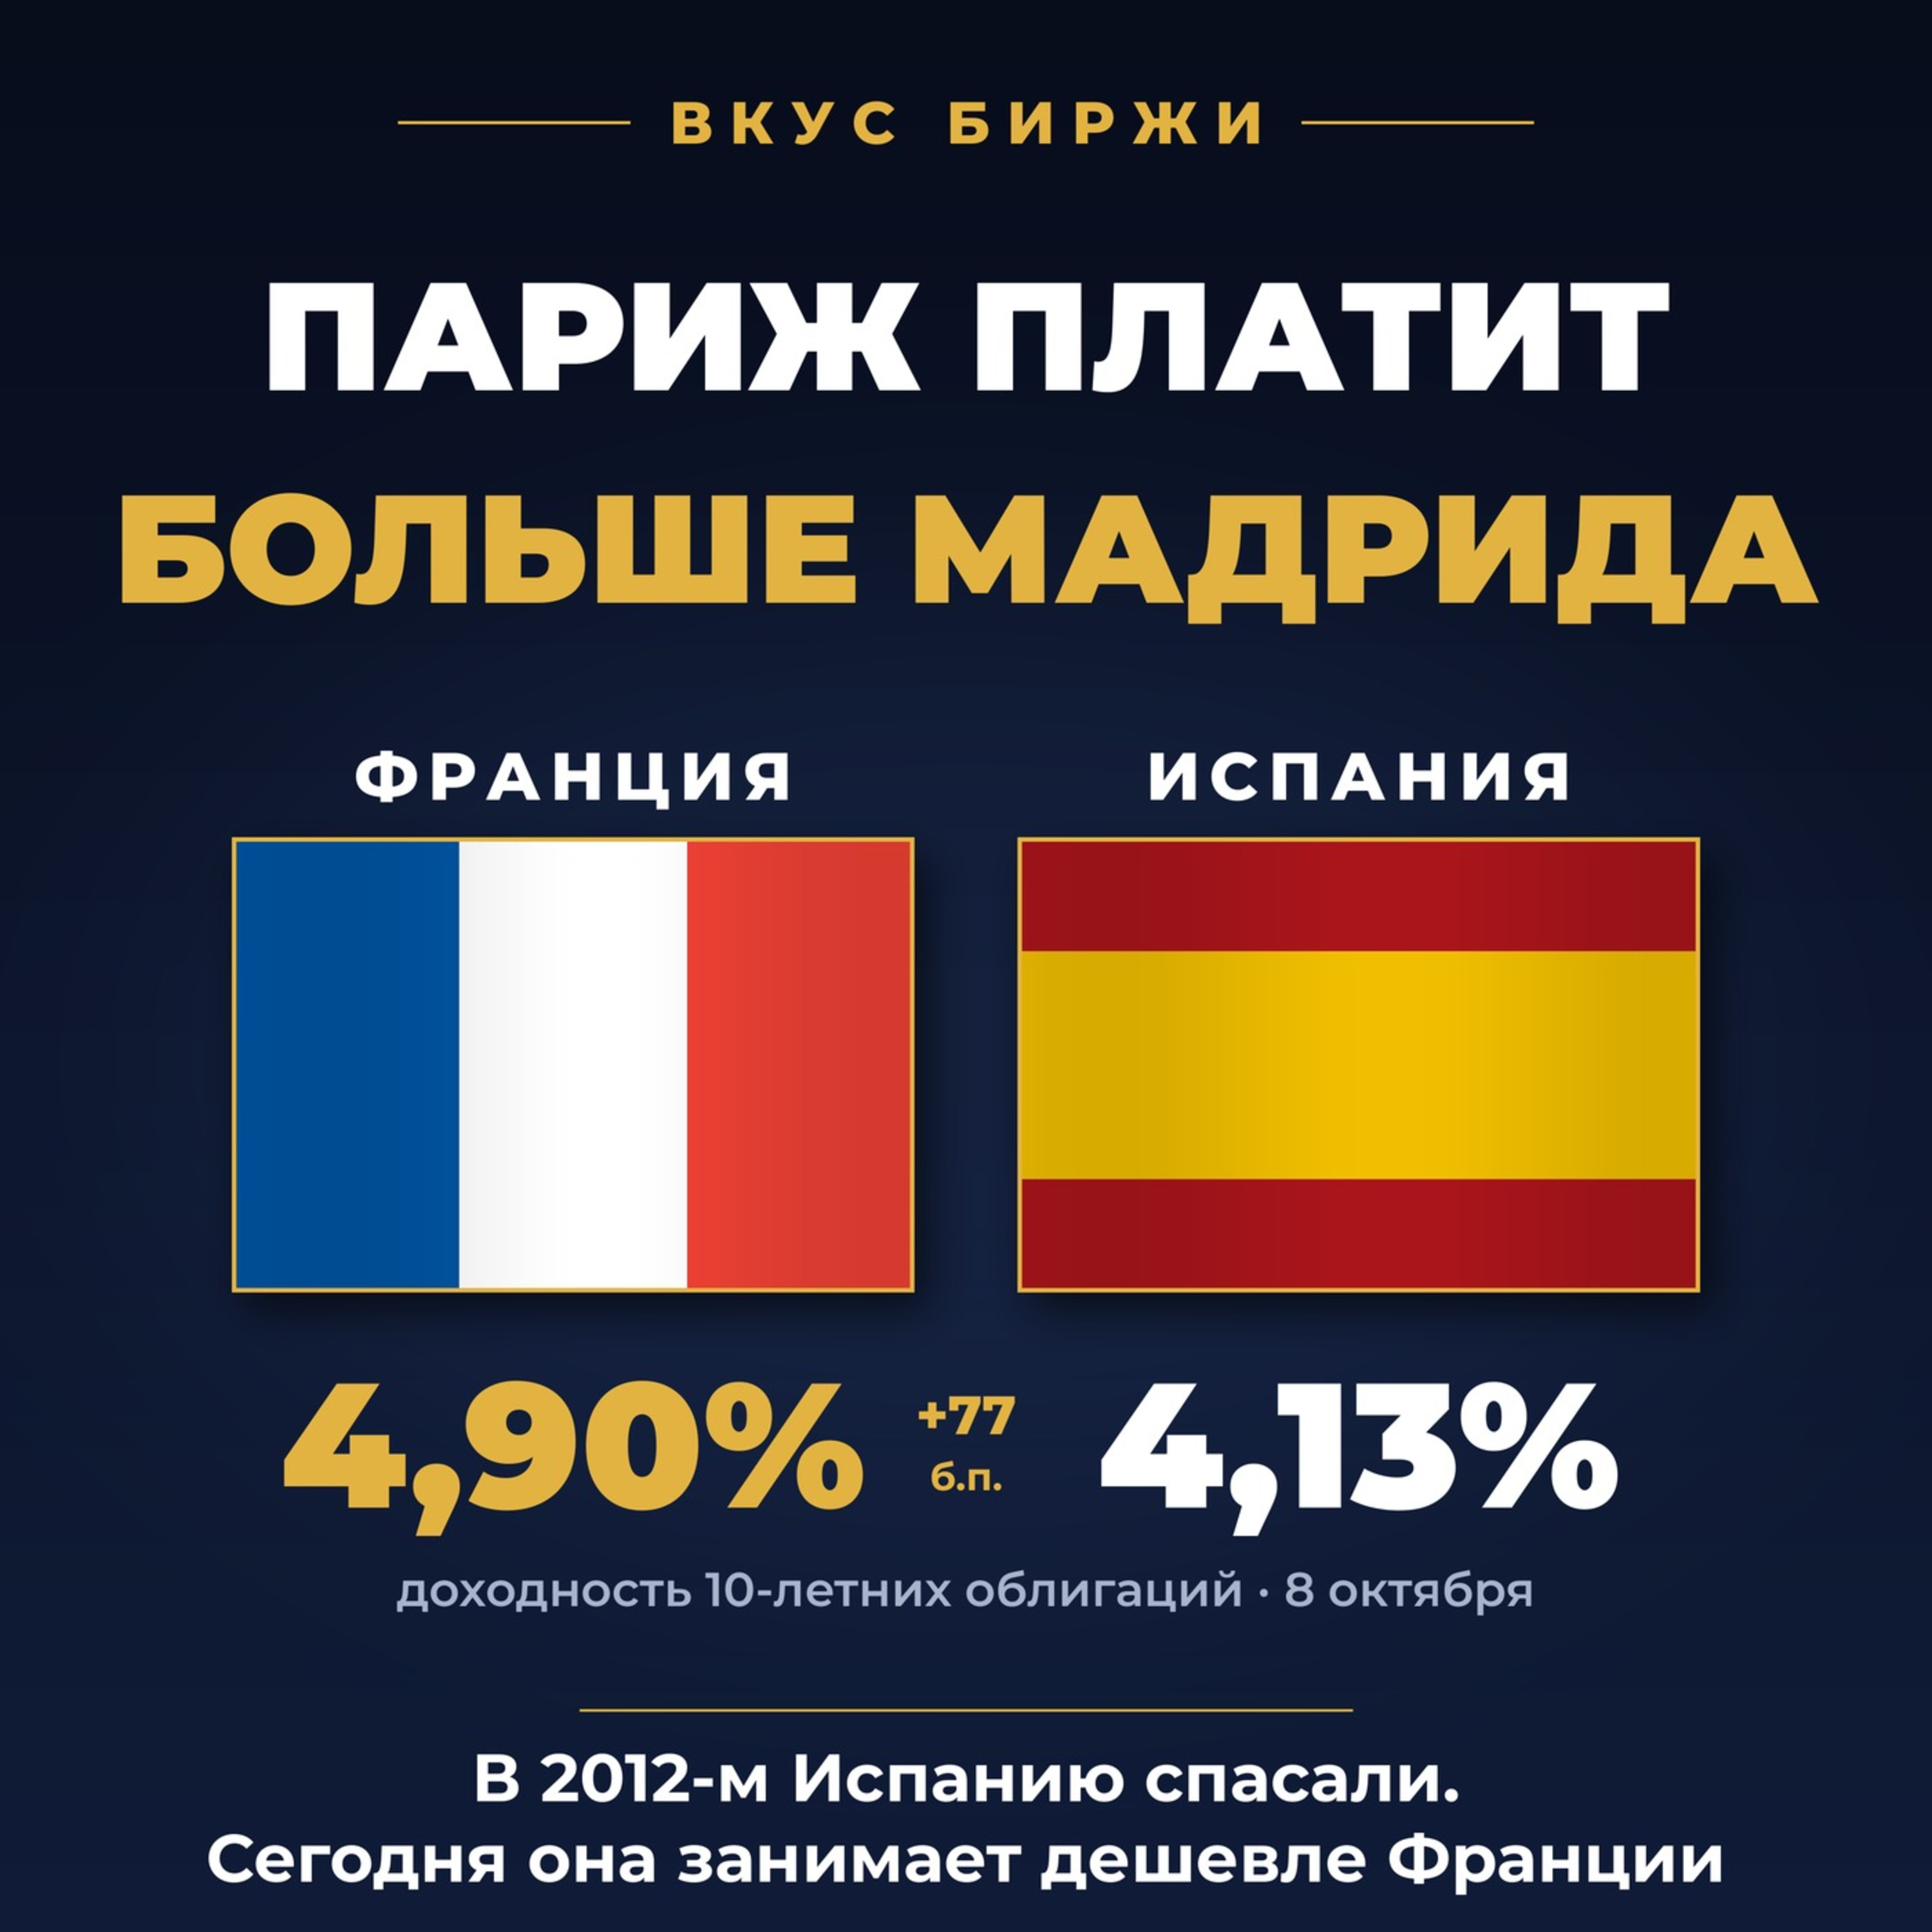
    Париж платит больше Мадрида! Ждет ли Европу долговой кризис?

    Париж платит больше Мадрида: облигации Франции у пика 2002 года В 2012 году Испания получала европейскую помощь для спасения своих банков. Сегодня Мадрид занимает на 10 лет под 4,13%, а Париж — под 4,90%. Разница 77 базисных пунктов, и она не в пользу второй экономики еврозоны. Франция платит больше Испании и даже больше Италии. Спред OAT–Bund доходил примерно до 150 б.п. — максимум с долгового кризиса 2011–2012 годов, а CDS Франции стали самыми дорогими среди крупных стран Европы. Разбираю, почему так вышло. Экономика: госдолг 119% ВВП, дефицит 5,4% — третий год подряд выше 5%, рекордные заимствования €340 млрд на 2027 год и процентные расходы €62,6 млрд в этом году и почти €73 млрд в следующем. Политика: бюджет правительства Себастьяна Лекорню без большинства в парламенте, угроза вотума недоверия от социалистов и Марин Ле Пен, которая лидирует в опросах перед президентскими выборами весной 2027 года и неожиданно обещает €140 млрд экономии. Почему ЕЦБ формально не может спасти Францию через TPI, что будет 23 октября, когда Moody's пересмотрит рейтинг Франции, и почему евро упал к 17-месячному минимуму. А у Испании свой риск — досрочные выборы 29 ноября. Доходности вернулись в 2002 год не только в Европе: 10-летние Treasuries до 5,36%, 30-летние до 5,73%, британские 30-летние гилты выше 6% впервые с 1998 года. ФРС уже подняла ставку до 3,75–4,00%, а протокол сентябрьского заседания показал готовность повышать дальше. Brent снова выше $100, дизель в Европе — рекордные €2,24 за литр. При этом S&P 500 и Nasdaq на рекордах — но под индексом рынок выглядит как в марте 2000 года. Медианная акция S&P 500 на 16% ниже своего годового максимума, почти 60% компаний торгуются ниже 200-дневной средней, равновзвешенный индекс отстает сильнее всего за 24 года. Плюс соотношение S&P 500 к денежной массе M2 выше пика доткомов, максимальный лонг спекулянтов по Nasdaq с 2017 года, рекорд акций с отрицательной бетой и самая тесная связь нефти и доходности Treasuries с 1990 года. Недвижимость США: цены у рекордов при ипотеке 7,28% и худшей доступности жилья за 21 год. Почему цена держится, когда покупателей нет. McDonald's (MCD) за пять минут: −32% от максимума, самая долгая просадка под 200-недельной средней с 2003 года, P/E у минимума десятилетия, дивиденд 3,2% против 5,3% по Treasuries и свежий коллективный иск о ценах, которые якобы подбирает ИИ. Перед стартом сезона отчетов (JPMorgan, затем Microsoft, Amazon, Alphabet, Meta): Goldman Sachs посчитал, что около $150 млрд прибыли техкомпаний во втором квартале — бумажная переоценка долей в частных ИИ-компаниях. Какая часть прибыли — деньги, а какая — бухгалтерия? Также в выпуске: Nvidia (NVDA) и крупнейший байбек в истории — $150 млрд, SpaceX занимает $40 млрд на чипы, слабый отчет по рынку труда США и британские банки под угрозой нового налога. Две недели на биржах — без шума, только то, что важно. Подписывайтесь — будет интересно. И удачи вам на рынках!
  • S2 · E17
    September 25 · 50 min

    Акции будут торговаться 24 часа в сутки? или все же 23?

    Muse от Meta (META) стал приложением №1 в американском App Store и сместил ChatGPT на второе место. Акции Meta за сентябрь выросли на 36%, а в понедельник прибавили 11% за один день. Разбираем, что такое Muse: не чат-бот, а ИИ-агент, который сам бронирует, покупает и пишет письма. Откуда берутся цифры загрузок — у Apptopia, Sensor Tower и Bloomberg они расходятся в разы, а 95% пользователей Muse и так сидят в Facebook. Как Цукерберг собирается зарабатывать на «небольшой комиссии с транзакций» и что показали на Meta Connect: брелок Muse Charm и VR-очки за $1 299. S&P 500 с начала года +12,5% — это только середина мирового списка. Корейский KOSPI вырос на 68%, японский Nikkei — на 30%, Nasdaq 100 — на 21%. Европа в долларах почти стоит на месте, индийский Sensex −19%. 2026 год — год промежуточных выборов в Конгресс, исторически самый слабый в президентском цикле: в среднем +3,7%, с типичной просадкой −18%. В этом году рынок ведёт себя иначе. Считаем статистику с 1950 года: что обычно происходит в IV квартале и почему 12 месяцев после выборов 18 раз из 18 заканчивались ростом. И объясняем, почему в этот раз эта статистика может подвести: рынок не дал привычного «дна», а доходность облигаций выше 5%. Индекс в 1,2% от рекорда, но 44 компании S&P 500 торгуются у 52-недельных минимумов. Duke Energy, PepsiCo, Clorox, Constellation Brands, L3Harris, Fair Isaac (FICO), Zoetis, NRG, Crown Castle, Lowe's. Коммунальные компании продают из-за того, что 10-летние облигации дают больше 5%. С 6 декабря Nasdaq и NYSE Arca переходят на торговлю 23 часа в сутки, 5 дней в неделю. Ночная сессия с 21:00 до 4:00 по Нью-Йорку — для Европы это утро. Почему 23, а не 24 часа, почему ночью будут только лимитные ордера и ценовые коридоры ±20%, что с ликвидностью и почему даже комиссар SEC Хестер Пирс называет это «неизбежным, но не вполне желанным усложнением». Home Depot (HD) 45 лет на бирже. IPO 22 сентября 1981 года по $12, четыре магазина в Атланте, 13 сплитов. $1 000 на IPO сегодня — около $8,3 млн по одной цене и около $15 млн с дивидендами, против $66 тыс. в S&P 500. Но юбилей компания встречает у минимумов года: ипотека 7,12%, рынок жилья «заморожен». Также в выпуске: ФРС повысила ставку впервые с 2023 года, председатель Уорш говорит о слишком высокой инфляции. Доходность 10-летних облигаций США — максимум с 2007 года, 30-летних — с 2004 года. Нефть Brent выше $105, США и Иран обсуждают поэтапное открытие Ормузского пролива. Си Цзиньпин в Вашингтоне, торговое перемирие продлено до января 2027 года. Oracle (ORCL) сослалась на форс-мажор по дата-центру для ИИ. Micron (MU) перед отчётом: +279% с начала года. Costco (COST) и возврат пошлин, MGM Resorts и отказ Барри Диллера от сделки на $18 млрд, Intel (INTC), First Solar (FSLR), маржинальный кредит SoftBank на $25 млрд под акции Arm. Каждую неделю — пять дней на биржах, которые рынки запомнят или предпочтут забыть. Трезвый разбор американских и мировых рынков без хайпа и объяснений задним числом. Подписывайтесь — и удачи вам на рынках!

  • S2 · E17
    September 18 · 1 hr 7 min

    Создатели ИИ просят замедлить ИИ- что будет с акциями и что думает Трамп?

    ФРС, Кевин Уорш, Anthropic, OpenAI, Nvidia, Meta, Oracle, Micron, Intel, CrowdStrike, MAG7, Deutsche Bank, HSBC, Банк Японии, Канада и ЕС — выпуск, записанный в те самые минуты, когда Федрезерв объявлял решение по ставке. Charles Schwab и Ned Davis Research разобрали 18 циклов ужесточения после Второй мировой войны. Средняя максимальная просадка S&P 500 после первого повышения — 12% за полгода и 14% за год. Goldman Sachs: минус 2% за первые три месяца и плюс 9% по медиане через год, дно обычно на второй-третий месяц. Barclays по пяти циклам с 1994 года: Russell 2000 минус 7,2% за квартал после первого повышения, финансовый сектор минус 8,4%, энергетика — единственный сектор в плюсе. И главный вывод всех пяти исследований: важен не сам факт повышения, а скорость. Лифт, эскалатор или лестница — разница в просадке больше 400 базисных пунктов. Вторая большая история недели — та, из-за которой в понедельник рухнули полупроводники. Дарио Амодеи, глава Anthropic, опубликовал эссе с призывом осознанно замедлить рост способностей моделей. За сутки согласились Сэм Альтман, Илон Маск и Демис Хассабис — редкое публичное единство четырёх конкурентов. Альтман заодно перенёс IPO OpenAI на 2027 год. Марк Цукерберг и Дженсен Хуанг возразили: рынок и юридическая ответственность работают лучше отраслевой координации. Дэвид Сакс ответил жёстче всех. Дональд Трамп назвал предупреждения преувеличенными и написал, что единственное ограждение, которое нужно ИИ, — это сильный президент. Разбираю все позиции и, что важнее, экономический интерес за каждой из них. Реакция рынка оказалась содержательнее самой дискуссии: индекс полупроводников Филадельфии минус 5,86% — худший день с 1 июля, Nvidia минус 3,4%, SK hynix минус 7,6%. И одновременно CrowdStrike и Palo Alto Networks прибавили больше 13% за день. Одна новость, два противоположных результата в одном секторе. Что ещё в выпуске. Дёшевы ли сейчас MAG7: форвардный P/E «семёрки» опустился до 25,5 — ниже минус одного стандартного отклонения и почти на уровне минимумов 2016, 2019 и 2022 годов, а премия к остальным 493 компаниям S&P 500 сжалась до 10%, минимума за десятилетие. Главный контраргумент: дешевизна по форвардному мультипликатору надёжна ровно настолько, насколько надёжен прогноз прибыли. Фредерик Нойманн из HSBC и аналогия с азиатским кризисом 1997 года — читаю, что он написал на самом деле, а не что вынесли в заголовок FT. Расчёт Deutsche Bank по данным Минфина США: иностранцы впервые в этом столетии купили американских акций больше, чем гособлигаций,. Что это значит для доллара. Урсула фон дер Ляйен предложила Канаде статус первого ассоциированного члена ЕС, какие отрасли могут выиграть?.

  • S2 · E16
    September 10 · 59 min

    Айфон по 3199

    AAPL, META, QCOM, ЕЦБ, ФРС, нефть выше ста. Выпуск от 10 сентября 2026. Apple показала складной iPhone Duo — от 1 999 долларов, до 3 199 за версию на 2 терабайта. iPhone 18 Pro подорожал на сто долларов, и причина названа прямо: память. Базовой модели этой осенью нет вообще, её перенесли на весну 2027-го. Разбираю, почему это история не про технологии, а про управление выручкой в год подорожавших компонентов и почему бумага на всё это не сдвинулась. Занятость в августе: 162 тысячи мест, из них 158 тысяч достались женщинам. Отчёт, на котором стоит аргумент за повышение ставки ФРС, при разборе оказывается школьным наймом и общепитом рестораны и школьный персонал дали 101 тысячу из 162. ЕЦБ поднял депозитную ставку до 2,50%. Инфляция 3,3%, но целиком за счёт энергии: без неё показатель не изменился и стоит на 2,2%. Лагард назвала решение очевидным. Прошлый раз ЕЦБ ограничился двумя повышениями в 2011 году, тоже из-за нефти, и многие нынешние управляющие считают те решения ошибкой. Короткой строкой: нефть выше ста по обеим маркам, WTI и Brent прибавили за неделю по 10,5%. Раскол внутри ФРС — Уоллер против Уорша за девять дней до заседания. Десятилетние бумаги США на 4,92%. Meta запустила Muse и впервые из мегакапов поставила прямой ценник на ИИ: 20 и 100 долларов подписки. Oracle, PayPal, Uber, Microsoft. Корея прибавила 67% с начала года. Иена ушла со 160 на 154 — объясняю, почему в августе 2024-го такое же движение уронило Nikkei на 12,4% за сессию. Qualcomm заплатил Amazon за право стать его поставщиком. И сентябрьская сезонность — собственный расчёт по закрытиям S&P 500 за 41 год. Взгляд действующего трейдера. Без хайпа и объяснений задним числом.

  • S2 · E15
    September 4 · 59 min

    Блогер купил 8,5% акций "Прошки", и не прогадал?

    GoPro (GPRO), ФРС Кевина Уорша, Dell (DELL), Apple (AAPL) с новым CEO и Nike (NKE) на минимуме с 2014 года. Неделя, которая за одну пятницу перевернула ожидания по ставке. Главная история — GoPro. Акция стояла на 60 центах и за две сессии выросла на 102%. Сначала выяснилось, что ютубер Markiplier набрал 8,5% и стал крупнейшим частным акционером компании — причём форма 13G пролежала в открытом доступе около десяти дней, и рынок её просто не замечал. На следующий день объявили продажу: Starman Optical, производитель оптических трансиверов для дата-центров, платит 285 млн долларов, или 1,14 доллара за акцию, гасит 92 млн долга и забирает 90% компании. Акция закрылась на 1,23 — выше цены оферты. GoPro: выручка за квартал минус 31%, продажи камер минус 38%, Дальше — ФРС. 28 августа Кевин Уорш выступил в Джексон-Хоуле впервые в статусе председателя, и рынок переехал с вопроса «когда снизят» на вопрос «повысят ли 16 сентября». Вероятность повышения на 25 базисных пунктов прыгнула примерно с 36% до 60%. Dell отчитался вечером 1 сентября: выручка 46,97 млрд долларов, плюс 58% год к году, скорректированная прибыль 7,04 доллара на акцию против консенсуса 4,87, рекордный портфель заказов на ИИ-серверы 95 млрд, годовой прогноз поднят сразу на 25 млрд. Apple: Джон Тернус официально сменил Тима Кука 1 сентября, Кук перешёл в исполнительные председатели совета. Инженер по железу принимает компанию, у которой главная нерешённая проблема лежит в искусственном интеллекте и Siri, то есть вне его профиля. И Nike на 38,12 доллара — минимум с 2014 года, при том что индекс находится в двух процентах от исторического максимума. Micron с начала года плюс 227%, энергетика плюс 45%, а потребительский сектор единственный в минусе. Короткие новости выпуска: — Майкл Бьюрри нарастил шорт против Nvidia (NVDA), Oracle (ORCL), Palantir (PLTR) и Nebius (NBIS): больше 21% портфеля без учёта опционов. И одновременно называет Nvidia дико недооценённой. Объясняю, почему это не противоречие. — Кэти Вуд спорит с ним о пузыре ИИ, а лента сделок ARK показывает, что весь август фонд продавал Palantir в рост и перекладывался в инфраструктуру. — Stripe и Advent вышли из сделки по PayPal (PYPL). Бумага теперь примерно на 13% ниже отвергнутой оферты в 60,50 доллара. — Нефтяная сделка Трампа по Венесуэле: 65 млрд баррелей, 17 месторождений, 55% добычи Пентагону, Chevron (CVX) расширяет присутствие. И почему нефть после этого объявления выросла, а не упала. Без хайпа и без объяснений задним числом. Только то, что действительно меняет позиции. Удачи на рынках!

  • S2 · E14
    August 28 · 59 min

    Трамп переименовал озеро...из-за пошлин!

    Nvidia (NVDA) отчиталась за второй квартал: выручка 96,2 млрд долларов, рост 106% год к году, прогноз на следующий квартал — 108 млрд. Акция прибавила 7,2% за сессию. Но в том же отчёте компания предупредила, что валовая маржа пойдёт вниз с 75% до 71–72% к концу года, а обязательства по закупкам выросли со 119 до 279 млрд за один квартал — преимущественно на память. И Китая в прогнозе нет вообще. Разбираю, почему после такого отчёта меняется характер всей истории и почему Micron (MU) зарабатывает ровно там, где Nvidia платит. Shein подала заявку на размещение в Гонконге с оценкой около 27 млрд долларов по верхней границе диапазона. В 2022 году частные инвесторы платили за эту же компанию 98,2 млрд. Минус 72% — и происходит это на фоне рекордного года для первичных размещений: 114,1 млрд привлечено за первое полугодие против 14,8 млрд годом ранее, рост в семь с лишним раз. Смотрим, что на самом деле стоит за этой статистикой, почему одна сделка даёт значительную часть всей суммы и насколько рынок IPO 2026 года избирательнее, чем выглядит по заголовкам. Американский потребитель. Walmart (WMT) показала рост сопоставимых продаж на 2,6% — худший темп более чем за шесть лет, бумага минус 9% до девятимесячного минимума. Advance Auto Parts (AAP) минус 25% за неделю, худшая неделя с 2023 года. Dick's Sporting Goods (DKS) резко срезала прогноз на год. При этом Ross Stores (ROST) прибавила 8% на отчёте. Индекс доверия потребителей Conference Board опустился до 89,4 — минимум с января. Но внутри него оценка текущего положения выросла впервые за четыре месяца, а ожидания провалились до 68,2, ниже рецессионного порога восемнадцатый месяц подряд. Объясняю, почему данные говорят не о слабости потребителя, а о расслоении, и почему замедление Walmart важнее любого опроса. Инфляция PCE в июле застряла на 3,7% — 65-й месяц подряд выше цели ФРС в 2%. Базовая инфляция 3,3%. ВВП за второй квартал пересмотрен без изменений: 1,5%. Полтора процента роста при 3,7% инфляции — разбираю, почему у ФРС не остаётся ни одного хорошего варианта перед заседанием 16 сентября, и почему рынок облигаций и рынок акций смотрят на одни и те же цифры и приходят к противоположным выводам. Коротко в этом выпуске: Разбираем два портфеля, которые на прошлой неделе разошлись по соцсетям красивыми инфографиками. Фонд Леопольда Ашенбреннера с 60% всех денег в двух бумагах памяти — и что случилось с ним в июле. Суверенный фонд Саудовской Аравии с 70% в SpaceX (SPCX) Пошлины между США и Канадой: 50% на товары примерно на 20 млрд долларов, введённые по норме закона 1930 года, которую не применяли ни разу за всю её историю. Ответные меры Канады вступают в силу 8 сентября. CAC 40 против IBEX 35: разрыв в доходности почти девятикратный с начала года внутри одной валютной зоны. Показываю, почему причина не во французской политике, как принято думать, а в LVMH и Hermès Медь на историческом максимуме — 14 455 долларов за тонну. В декабре Goldman Sachs прогнозировал, что выше 11 000 она не удержится из-за профицита. Промах примерно на треть. При этом три крупных дома до сих пор дают оценки баланса рынка с разным знаком. Разбираю реальные причины роста и почему модели их не увидели. Только американские и европейские площадки. Без хайпа и без объяснений задним числом.

  • S2 · E13
    August 19 · 59 min

    Хедж фонды vs Инсайдеры: Кто окажется прав?

    Хедж-фонды держат рекордный шорт по фьючерсу на Nasdaq-100. Инсайдеры компаний в это же время покупают акции своих же бизнесов почти на пятнадцатилетнем максимуме активности. Одни ставят на падение через индекс, другие — на конкретный бизнес за свои деньги. Кто-то из них ошибается. Причём картина по индексам это подтверждает: S&P 500 обновил исторический максимум, а Nasdaq так и остался ниже своего июньского пика. Шорт прицельный. Разбираемся, кто прав. И почему ответ лежит не в акциях, а в облигациях. В ВЫПУСКЕ Развилка: рекордный шорт против рекордных покупок Облигации с нуля. Почему цена и доходность ходят в разные стороны, чем длинный конец кривой отличается от короткого и что на самом деле сделал Минфин США, удвоив выкуп дальних бумаг. Госдолг пересёк $40 трлн, тридцатилетка — на максимуме за 19 лет Кто уже платит по этому счёту: ипотека под 6,9%, просрочка по FHA почти 12% и обвал крупнейшего ипотечного кредитора США за один день Хедж-фонды против инсайдеров. Две базы данных, которые постоянно путают в лентах, и три версии происходящего — включая ту, где рекордный шорт становится топливом для роста Bank of America не выпускал рекомендацию «Sell everything». Разбираем, что банк сказал на самом деле — смысл ровно противоположный SpaceX: отчётность впервые раскрыла реестр. Alphabet, Fidelity, Gigafund, суверенный фонд Саудовской Аравии, Nvidia. И почему фраза «Гарвард купил на $2,2 млрд» неверна дважды

  • S2 · E12
    August 14 · 59 min

    Почему акции Space X выросли в день окончания Lock Up периода?

    Валюта, долг и деньги, которые исчезают за неделю, — три темы, которые обычно проходят мимо финансовых сводок. NVDA, INTC, AAPL и другие США и Япония провели совместную валютную интервенцию впервые за десятилетия: Токио потратил рекордные ¥8,45 трлн за один день, иена укрепилась на 5% с сорокалетнего минимума. Разбираю, что означает такой шаг для доллара и почему Бессент публично поддержал повышение ставки Банка Японии. В США аппетит к долгу гиперскейлеров начинает иссякать. BlackRock, размещая облигации под дата-центр Meta, специально отсеивал спекулянтов, продавая бумаги только пенсионным и страховым фондам. Банки перестали включать крупные технологические сделки в еженедельные прогнозы размещений. Держатели облигаций Oracle подали иск: компания не раскрыла, что придётся занимать значительно больше на инфраструктуру, а страховка её долга через CDS подорожала более чем втрое. Выпуск для тех, кто хочет видеть рынок целиком, а не только заголовки про Nvidia и Apple.

  • S2 · E8
    August 5 · 59 min

    Как трейдеры Кореи потеряли $38,7 млрд и за что извинялся министр? Взлом холодного кошелька за 41 минуту

    Отчёты вышли лучше прогнозов — а акции падали. На этой неделе рынок платил не за факт, а за конструкцию, и это главный сюжет выпуска. SpaceX отчиталась впервые как публичная компания: выручка $7,81 млрд против ожидаемых $6,93 млрд, рост на 92%, убыток вдвое меньше прогноза. И падение на постмаркете. Разбираю строчку, которую все пропустили: капзатраты $18,4 млрд за квартал — в 2,4 раза больше выручки. Плюс два технических фактора, которые в ближайшие сессии важнее отчёта: истечение локапа 6 августа и шорт-интерес около 34% фри-флоата при исчерпанном на 95% пуле кредитования. Amazon (AMZN) впервые в истории стоит больше $3 трлн — акция закрылась на $284,02. Выручка $200,6 млрд, AWS +37%, бэклог заказов $496 млрд. Но прибыль на акцию $5,75 при прогнозе $1,82 — это не операционный сюрприз: около $53,4 млрд из $62,6 млрд чистой прибыли пришли от неденежной переоценки доли в Anthropic. Тем временем свободный денежный поток за год отрицательный, а Джефф Безос за полтора месяца продал акций примерно на $10 млрд. Apple (AAPL) показала лучший июньский квартал в истории — $109,42 млрд выручки, +16%, EPS $2,02 — и рухнула почти на 6%. Разбираю восемь причин по порядку: прогноз роста 9–11% против консенсуса 12%, маржа 47–48% против фактических 50,1%, промах по услугам и по Китаю, разовый возврат по пошлинам на $2,19 млрд внутри «превышения» и ограничения поставок. Тим Кук на своём последнем звонке в роли гендиректора назвал ситуацию с ценами на память наводнением, случающимся раз в сто лет. Дата-центры забирают около 70% мировой памяти, цены на оперативку удвоились с октября 2025-го, Mac и iPad подорожали на 15–25%. Это первый канал, по которому расходы на искусственный интеллект дошли до потребителя в виде цены на полке. Европа идёт против течения: инфляция еврозоны в июле 2,9%, энергия +10,0%, ЕЦБ уже повысил ставку в июне и с высокой вероятностью повысит снова 10 сентября — пока ФРС Кевина Уорша держит паузу с тремя несогласными, которые хотели повышать. Что эта дивергенция значит для евро, европейских банков и депозитных ставок. Coldcard: за 41 минуту 30 июля из холодных кошельков вынесли больше тысячи биткоинов, не тронув ни одного устройства. Изъян в прошивке заставлял пропускать аппаратный генератор случайности — сид-фразы стали вычислимо перебираемыми. Оценки ущерба выросли до $130 млн, затронуто более 5 200 адресов. Разбираю, почему это история не про биткоин, а про риск, который нельзя снять дисциплиной. Robinhood (HOOD) выводит на NYSE фонд RVII: венчур за $25 за пай, 80 частных компаний из Y Combinator, без требований к квалификации и без минимальной суммы. Читаем мелкий шрифт: 2% за управление плюс 20% от прибыли, закрытая форма фонда и прецедент первого фонда, открывшегося по $22 при размещении в $25. И финал — Корея. Регулятор одобрил ETF с плечом на отдельные акции в январе и назвал это модернизацией рынка. В июле министр финансов извинялся в парламенте, а у здания Национального собрания стояли похоронные венки. Оценка Citi: розница потеряла $38,7 млрд за месяц. Объясняю механику волатильного распада на конкретных цифрах: Samsung за июль −21%, SK Hynix −35%, а фонды с плечом на них — до −80%. Те же инструменты торгуются в США и Европе, так что Корея прошла стресс-тест за всех нас. Выпуск для тех, кто торгует сам и предпочитает разбор задним числом не слушать.

  • S2 · E8
    July 30 · 51 min

    ИИ-хедж-фонд продал всё: что погубило гения, бывшего сотрудника Open AI??

    Situational Awareness Ашенбреннера, Microsoft (MSFT), Azure за $100 млрд, отчёт Meta (META), ФРС Кевина Уорша и IPO Jersey Mike's (JMKE) — главные истории недели: крах ИИ-фонда, ястребиная ФРС и самый громкий сэндвич-дебют года. Главная история — падение Situational Awareness, ИИ-хедж-фонда экс-исследователя OpenAI Леопольда Ашенбреннера. Автор знаменитого эссе о скором AGI собрал под этот тезис фонд с доходностью +439% за первое полугодие 2026-го — и слил весь публичный портфель одним блоком, когда обвал памяти и ИИ-инфраструктуры (SK Hynix, Micron, Nebius, SanDisk, CoreWeave) плюс неудачный шорт по софту (Adobe) съели его при плече до 4x. Покупатель — Citadel Кена Гриффина. Разбираю, почему тезис был прав, а погубило плечо. Без хайпа: это урок про леверидж, а не приговор ИИ. Вторая тема — ФРС и Кевин Уорш. Ставку держат на 3,50–3,75%, но с тремя голосами за повышение — максимальный раскол с 2016 года. Уорш повторяет: мягкой инфляционной цели нет, только 2%. Проверяю парадокс недели: 30-летние трежерис — на максимуме с 2007-го, а доллар при этом слабеет. Почему это «плохой» рост ставок — премия за риск и недоверие рынка, а не сила экономики. Третья тема — отчёты Microsoft (MSFT) и Meta (META) в один вечер с противоположным вердиктом рынка. Microsoft впервые раскрыл годовую выручку Azure — больше $100 млрд, +43% — и прибавил около $260 млрд капитализации. Показываю и обратную сторону: часть «превышения» — разовая прибыль $3,2 млрд от Anthropic и учётный трюк с дата-центрами. Meta выдала рекордную выручку $60,8 млрд — и обвалила свободный денежный поток до $784 млн против $8,5 млрд год назад из-за $31 млрд ИИ-капекса. У Microsoft капекс = Azure, значит инвестиция; у Meta — дыра без облака, значит расход. Четвёртая тема — IPO Jersey Mike's (NYSE: JMKE). Сэндвич-сеть №2 в США после Subway разместилась по $23, привлекла около $1 млрд при оценке ~$7,3 млрд — крупнейшее потребительское IPO года, переподписка выше 10x. История основателя Питера Канкро, сделка Blackstone на ~$8 млрд — и что читается в проспекте между строк: двойной класс акций с контролем Blackstone, самолёт за $41 млн и выплаты семье. Кто покупает JMKE — рост франшизы или выход private equity, оставляющего себе руль? Трезвый разбор без хайпа и объяснений задним числом — взгляд действующего трейдера на рынки США и мира. Подписывайтесь и пишите вопросы. Удачи вам на рынках!

  • S2 · E7
    July 24 · 53 min

    Акция удвоилась! Инвесторы искали чипы, а купили чипсы?

    ФРС потеряла своего главного голубя — и разговор впервые за годы развернулся с «когда снизят ставку» на «а не пора ли её повысить». В этом выпуске «Вкуса Биржи» разбираю пять сюжетов, которые определяют настроение на американских и европейских площадках прямо сейчас — без хайпа, без пересказа заголовков и без объяснений задним числом. 🎙 О чём говорим: ▪️ Настрой ФРС перед заседанием 28–29 июля. Кто в комитете рвётся повышать ставку (Хаммак, Логан, Уоллер, Джефферсон), кто держит оборону (Уильямс) и почему уход Загадочная тишина нового главы Кевина Уорша, его отказ от forward guidance и обещание «избавить Америку от инфляции». Плюс — как рыночные шансы на повышение скакнули почти до 50% на нефти и снова осели к 13%. ▪️ ЕЦБ и заседание 23 июля. Почему Европа впервые с 2023-го уже повысила ставку, зачем Лагард держит дверь открытой для второго повышения и как война на Ближнем Востоке разгоняет инфляцию по обе стороны Атлантики. ▪️ Рефайнеры — тихие чемпионы 2026 года. Valero, Marathon, Phillips 66, PBF, Delek растут на 80–120% с начала года, пока все смотрят на ИИ. ▪️ Circle и Open USD — критический разбор. Mizuho срезал таргет вдвое, USDC теряет капитализацию, а на горизонте уже консорциум из Visa, Mastercard, Stripe и Coinbase, готовый забрать доходность стейблкоинов себе. По мне- это красивый список из 140 логотипов, за которым пока нет запуска. Кажется стейблкоин превращается из «печатного станка на трежерис» в товар с тонкой маржой. ▪️ Британия: Энди Бёрнэм — уже седьмой премьер за десять лет. И вовсе не ради политического колорита, а скорее чтобы показать, как нестабильность оплачивается рынком — через доходности гилтов и курс фунта. Рынки стали моложе, а трейдеры готовы верить каждой новости — тем важнее спокойный разбор от человека, чья жизнь уже много лет посвящена биржам. Это взгляд действующего трейдера: после каждого выпуска ваши вопросы перестанут быть банальными — но их станет только больше. Это и есть развитие. Подписывайтесь — будет интересно. И удачи вам на рынках! Темы выпуска: ФРС, Кевин Уорш, ставка, инфляция, ЕЦБ, Лагард, крек-спред, Valero, Marathon, Phillips 66, нефтепереработка, Circle, USDC, стейблкоины, Open USD, Бёрнэм, гилты, фунт, рынок США, Европа.
  • S2 · E7
    July 17 · 41 min

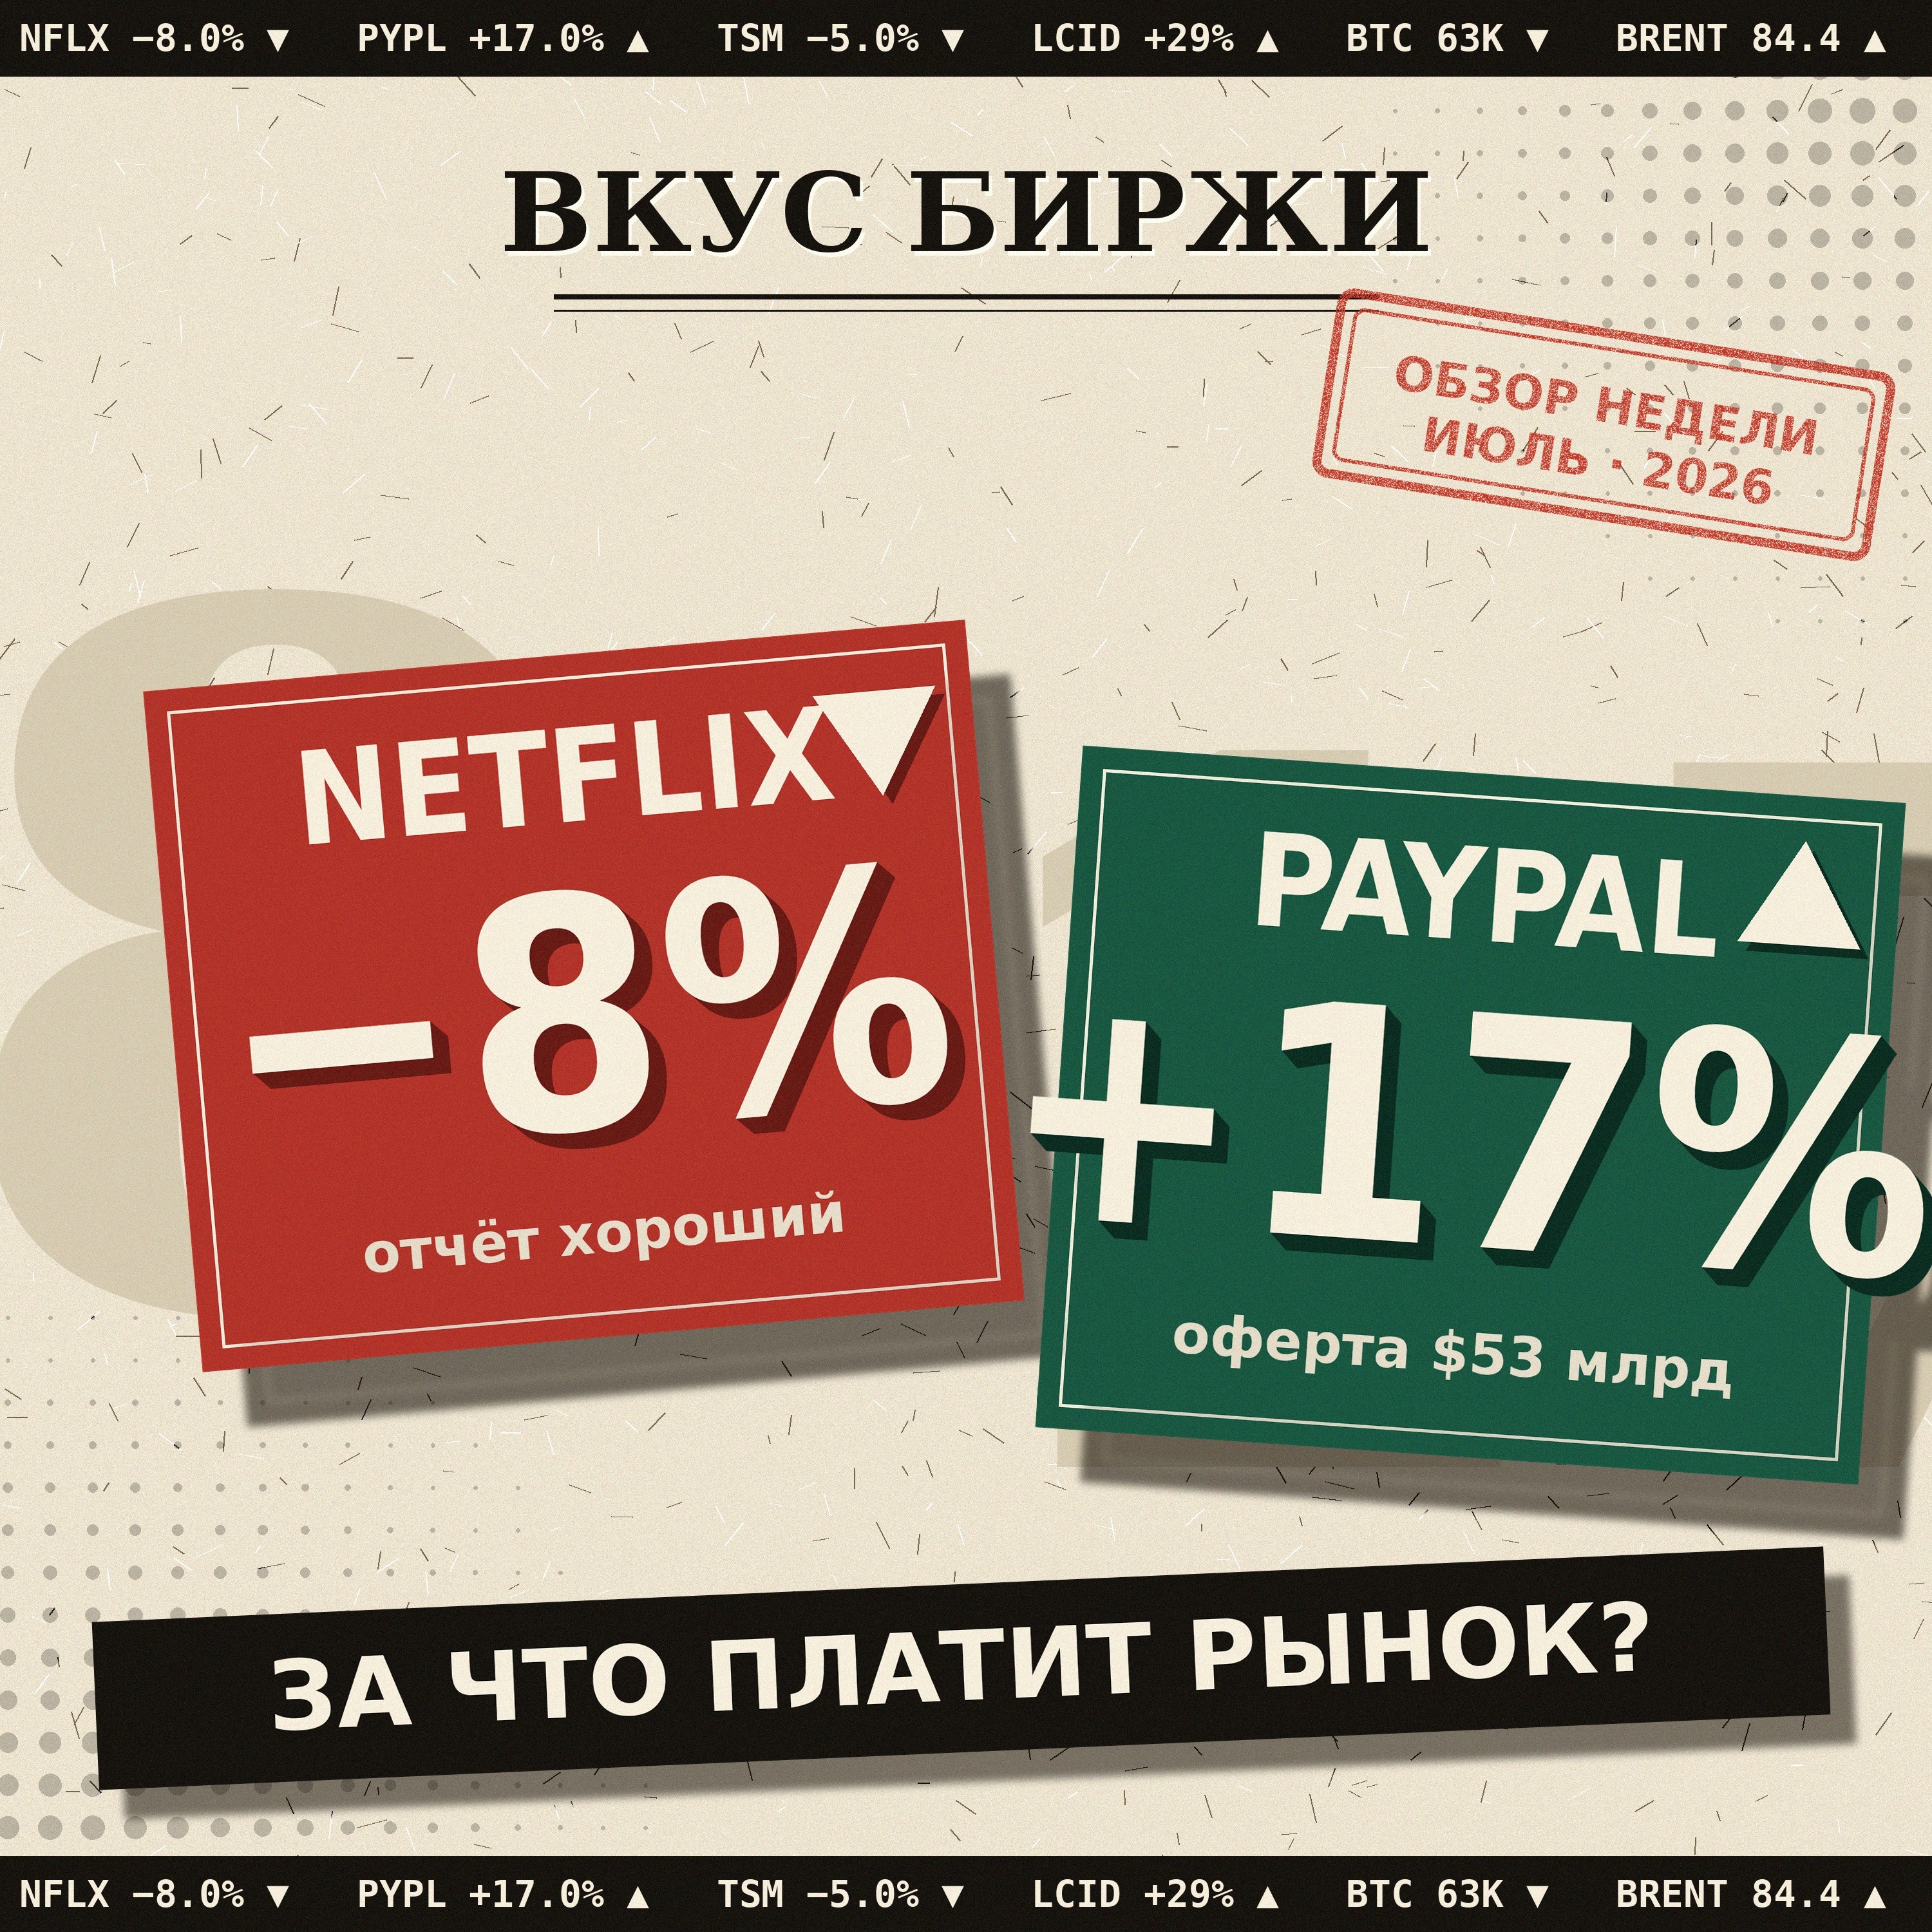
    Акции Netflix рухнули, а отчет то хороший! Акции Paypal +17% , кто сделал им предложение?

    Netflix отчитался лучше ожиданий — и потерял 8% за вечер. PayPal, который рынок хоронил пять лет подряд, — плюс 17% за один день. Эта неделя идеально показала главное правило биржи: платят не за хорошие цифры, а за цифры лучше ожиданий. Разбираю обе истории по косточкам — и всё остальное, что американские и мировые площадки запомнят надолго. ГЛАВНОЕ В ВЫПУСКЕ — Netflix: парадокс отчёта. Выручка $12,6 млрд, +13% за год, прибыль выше прогноза, рекламная выручка удвоится до $3 млрд — а акция валится на 8%. Отвечаю на вопрос из заголовков: это ещё классический стриминг по подписке или уже рекламная платформа с сериалами? — PayPal +17%: Stripe и фонд Advent предложили $60,50 за акцию — больше $53 млрд, крупнейший выкуп на заёмные деньги со времён ухода Dell с биржи. К консорциуму присоединяется Block Джека Дорси. Зачем конкурент покупает падшего гиганта, потерявшего 90% капитализации с 2021 года, причём тут стейблкойны и платёжная война с Visa и Mastercard — и почему Майкл Бьюрри считает, что цена «просто слишком мала». — Инфляция в США: двойной сюрприз. CPI за июнь: −0,4% за месяц — самое резкое падение цен с апреля 2020-го, годовая инфляция 3,5% вместо ожидаемых 3,8%. Следом и PPI вышел ниже прогнозов. Почему при таких данных ФРС Кевина Уорша всё ещё обсуждает повышение ставки, а не снижение — и что это значит для акций роста. — Нефть и Ормузский пролив: сбор, который прожил один день. Трамп объявил пошлину 20% со всего груза через пролив, назвал США «хранителем Ормуза» — и отменил сбор через сутки, заменив его инвестсделками стран Залива. Удары по танкерам, блокада иранских портов, экспорт из Персидского залива снова ниже половины довоенного уровня. Brent — выше $84, плюс 10% за неделю. — TSMC и ASML: два зверя чипового мира отчитались — и оба говорят, что бум ИИ не заканчивается. Рекордная валовая маржа TSMC 67,7%, капзатраты подняты до $60–64 млрд, прогноз роста выручки — выше 40%. ASML второй раз за год повышает годовой прогноз, заказы расписаны до 2028-го. — Lucid Motors: минус половина стоимости внутри дня, остановка торгов на Nasdaq, слухи о банкротстве от Bloomberg — и отскок на 29% на слове «неправда». Хроника трёх безумных дней, оценка Polymarket в 31% вероятности банкротства — Майкл Сейлор неск недель тому назад начал продавать биткойн. Strategy впервые в истории продала BTC ниже себестоимости — 3588 монет с убытком около 20%. Разбираю, почему это бухгалтерия ради дивидендов, а не паника — и почему рынок всё равно прочитал это как неофициальное объявление медвежьего рынка. — Стейблкойны: минус $10 млрд с майского пика — крупнейший месячный отток со времён краха Terra-Luna. Tether и USDC худеют, три монеты потеряли привязку к доллару. Паника или обычный отлив ликвидности? Смотрим на проценты, а не на заголовки. Всё как обычно: только проверенные цифры, никакого хайпа и объяснений задним числом. Взгляд действующего трейдера на неделю, которая напомнила: биржа — это машина по сравнению ожиданий с реальностью. В выпуске: Netflix (NFLX), PayPal (PYPL), Stripe, TSMC (TSM), ASML, Nvidia (NVDA), Lucid (LCID), Strategy (MSTR), биткойн, стейблкойны, инфляция США, ставка ФРС, нефть Brent. Подписывайтесь — будет интересно. И удачи вам на рынках! Не является индивидуальной инвестиционной рекомендацией.
  • S2 · E6
    July 9 · 52 min

    Как ФИФА оставила Levi's без штанов на стадионе

    Почему ФИФА не дала Levi's показать лого на стадионе — и что это говорит о власти брендов. В этом выпуске начинаем с истории, которая выглядит как курьёз, но на деле упирается в большие деньги: спортивные федерации давно превратили стадион в закрытую витрину, где каждый пиксель рекламной площади продан заранее и охраняется правилами «чистого поля». Levi's, бренд с мировым именем, оказался лишним гостем на чужом празднике — и это отличный повод поговорить о том, кто на самом деле контролирует внимание зрителя, сколько стоит спонсорское эксклюзивное право и почему даже гиганты вынуждены играть по чужим правилам. Дальше — к рынкам. Майкл Бёрри осадил критиков-скептиков (привет, CEO CoreWeave Майклу Интратору и всем, кто повторяет его аргумент). Спор идёт про амортизацию чипов Nvidia. Критики говорят: «Чипы сдаются в аренду годами, значит списывать их за 2–3 года — глупость». Бёрри отвечает: он никогда не утверждал, что железо перестанет работать или что его нельзя сдавать в аренду. Его тезис — про экономическую, а не физическую амортизацию. Чип может исправно приносить арендный доход и при этом стремительно терять ценность, потому что фронтир — новые поколения чипов — движется быстрее, чем графики амортизации, зашитые в отчётность гиперскейлеров. Разбираем, почему это важно для инвесторов: если реальная ценность железа падает быстрее, чем его «списывают» на бумаге, то прибыль сегодня выглядит красивее, чем есть, а расплата приходит завтра. И третья тема — Microsoft увольняет 4 800 человек, около 2,1% мирового штата, и главный удар приходится на игровое подразделение Xbox: там планируется сократить примерно 3 200 сотрудников, а ряд студий — вывести из-под текущего управления или продать. Обсуждаем, почему после огромных инвестиций в игры компания режет именно это направление, что это значит для стратегии Microsoft в эпоху ставки на ИИ и как читать подобные новости, когда одни части бизнеса кормят другие.

  • S2 · E6
    July 2 · 1 hr 3 min

    Одна ошибка и IPO Space X в Корее провалилось. Нас ждет профицит нефти? IPO еврокомпании на NASDAQ и сразу +40%, Bending Spoons

    Три истории, которые определили рынок на этой неделе — от рекордного IPO до вопроса, которого боятся нефтяные трейдеры. 📌 Провал по-корейски. SpaceX собрал $86 млрд — крупнейшее IPO в истории, акции выросли почти на 20% в первый день торгов. Но для тысяч корейских инвесторов праздника не случилось: крупнейший брокер страны неправильно интерпретировал процедуру подачи заявок и в итоге получил ноль акций для клиентов. Больше $1,1 млрд спроса просто не попали в книгу заявок. Регулятор уже проверяет брокера — разбираем, как такое вообще возможно на сделке такого масштаба, и что это говорит о том, как устроен доступ розничных инвесторов к громким IPO. 📌 Нефть: разворот на горизонте? Полгода рынок живёт в дефиците — Ормузский пролив фактически закрыт с конца февраля, поставки из Персидского залива просели на 11+ млн баррелей в сутки, нефть разгонялась выше $100. Но конфликт постепенно затихает, пролив начинает открываться — и Международное энергетическое агентство уже смотрит дальше: к 2027 году предложение может вырасти на 8 млн б/с против роста спроса всего на 2 млн б/с. Обсуждаем, насколько реален сценарий профицита, когда именно рынок может развернуться и что это будет значить для цен и портфелей. 📌 Итальянцы против Кремниевой долины. Bending Spoons — компания из Милана, скупающая уставшие интернет-бренды (AOL, Vimeo, WeTransfer, Eventbrite, Evernote) и превращающая их в прибыльные активы — вышла на биржу выше маркетируемого диапазона и взлетела почти на 40% в первый день торгов. Капитализация — $25,7 млрд, больше чем вдвое выше последней частной оценки компании. Разбираем модель «покупай, чини, не продавай», почему она сработала там, где буксуют классические SaaS-истории, и почему очередной европейский единорог выбрал Nasdaq, а не биржу у себя дома. Без инфоцыганства и постфактум-объяснений — только то, что реально двигало рынками на этой неделе и было интересно нам, обычным трейдерам, инвесторам и спекулянтам. Подпишись на подкаст в Spotify- свежий интересный выпуск придет к себе сам, и ты узнаешь обо всем вовремя!!! 🎧 Слушайте «Вкус Биржи» на Spotify, Apple Podcasts, Castbox и YouTube. Новые выпуски — каждую среду в 20:00 по Таллину.

  • S2 · E5
    June 29 · 1 hr 6 min

    Скоро выйдет GTA6, Apple рухнул из-за роста цен, 10 июля на биржу выходит еще одна AI компания!

    В этом выпуске разбираем рынок без иллюзий и лишнего шума. Я собрал самые интересные темы: почему Apple поднимает цены, а акция падает на сотни миллиардов капитализации, как геополитическая премия почти исчезла и почему S&P 500 снова штурмует максимумы. Обсуждаем, как AI‑история становится шире и глубже, почему IPO‑рынок оживает и что может значить скорый выход SK Hynix на биржу в США. Смотрим на поворот в ожиданиях по ставкам: Bank of America теперь ждёт три повышения ставки ФРС до конца года, а рынок всё ещё пытается жить так, будто деньги останутся дешёвыми. Разбираем, почему июль исторически часто оказывается одним из самых сильных месяцев для акций, что означает редкая статистика, когда 60% бумаг в S&P 500 имеют рейтинг Buy, и почему margin debt снова выглядит как важный индикатор настроения толпы. Отдельно говорим про сезонность и повестку ближайших недель: полугодовые итоги 2026 года, а также вопрос — останется ли первая половина года “зелёной”. В выпуске есть и корпоративные истории: предзаказы GTA 6, крупнейшая LBO‑сделка в истории вокруг EA, давление Трампа на ФРС, кадровые перестановки в Ferrari, ставка Бёрри против Palantir и потеря Илоном Маском статуса триллионера. Это выпуск для тех, кто хочет понимать, что происходит на рынке и почему это важно прямо сейчас — с фокусом на макро, отдельные акции, поведение инвесторов и контекст, который двигает цены.

  • S2 · E4
    June 19 · 1 hr 6 min

    Что сказал новый глава ФРС и почему растут акции?

    Вкус Биржи: новый шеф в ФРС и ралли на прибылях корпораций. Парадокс Безоса об ИИ и почему можно не соглашатсья с такой оценкой. На этой неделе рынок получил сразу несколько сигналов, которые задают тон сейчас и будут задавать какое то время. Я разбираю каждый из них с анализом и прогнозом. Главное событие — первое заседание FOMC под руководством нового главы ФРС Кевина Уорша. В эту среду, регулятор как и ожидалось, оставил ставку в диапазоне 3,5–3,75%, но не самое важное: Уорш фактически переписал стиль работы ФРС: его первое заявление по итогам заседания было урезано примерно до 130 слов против более чем 300 в недавних релизах, и из него исчез forward guidance — привычные сигналы о будущей траектории ставок. На пресс-конференции Уорш сразу признал «разницу» в формулировках. Второй блок — почему акции снова идут вверх. Драйвер , как кажется многим, вовсе не геополитика или окончание конфликат, а пересмотр прогнозов по корпоративным прибылям. Консенсус по росту EPS S&P 500 на 2026 год сместился радикально, а Goldman Sachs подняла таргет по прибыли и говорит о «фундаментальном поле», которое ограничивает падение даже при турбулентном макро. Около половины роста прибылей в этом году приходится на бенефициаров AI-инфраструктуры и CAPEX мегакапов. Ну и попробуем усомнитсья в словах Безоса. На технологической конференции в Париже основатель Amazon Джефф Безос заявил, что не согласен с расхожим страхом «ИИ оставит людей без работы», и что технология, наоборот, создаст дефицит рабочей силы, потому что поможет людям находить больше задач для решения. И это при том, что сам Amazon уже сократил десятки тысяч сотрудников, а CEO компании Энди Джасси ранее прямо предупреждал, что генеративный ИИ уменьшит корпоративный штат в ближайшие годы. И наконец — то, что инвесторы часто пропускают: свежий отчёт SEC по результатам правоприменения за 2025 финансовый год. Регулятор демонстративно сместил фокус именно на мошенничество, манипулирование рынком и инсайдерскую торговлю, и при этом резко сократил общее число дел по сравнению с прошлым годом. SEC вернула инвесторам около $262 млн и получила рекордные 53 753 жалобы и обращения.

  • June 11 · 1 hr 11 min

    ЧМ 2026- билеты как на бирже.Инфляция растет, а акции падают.

    Robinhood теперь разрешает ИИ-агентам торговать акциями за вас. Не страшно? Три компании с совокупной оценкой больше $3 трлн собираются на биржу практически одновременно — SpaceX, OpenAI, Anthropic. Будет ли успех у всез 3-х? Слишком горячий рынок труда: +172 тыс. рабочих мест и безработица 4,3%- это плохая новость!

    • Transcript
  • S2 · E2
    June 2 · 1 hr 22 min

    IPO от SpaceX, Электромобиль от Ferrari, ИИ от DELL

    Что интересного в бизнесе Space X? Почему упали акции Ferrari и взлетели бумаги Dell? Разбираем главные события конца мая 2026: рекордный отчёт Dell, первый электромобиль Ferrari, подготовку SpaceX к крупнейшему IPO в истории и текущие уровни рынка. Dell отчиталась за квартал выручкой $43,8 млрд (+88% год к году), разгромив консенсус. Драйвером был, конечно же AI: $16,1 млрд выручки (+757%) и рекордный бэклог заказов в $51,3 млрд. Акция взлетела более чем на 30% к историческому максимуму. Ferrari представила в Риме свой первый электромобиль Luce — пятиместный, более 1 000 л.с., цена €550 000. Ставка на смену стратегии в момент, когда некоторые конкуренты сворачивают EV-планы. SpaceX подала проспект в SEC и целится привлечь до $75 млрд при оценке от $1,75 или даже 2 трлн — крупнейшее размещение в истории. Что это значит для всего рынка IPO. И уровни рынка: S&P 500 у исторических максимумов около 7 580 пунктов (+28% год к году). Ветеран Wall Street поднял целевой уровень до 8250!!!!

    • Transcript
  • S2 · E1
    May 7 · 1 hr

    Кто хочет поглотить eBay? Итальянское IPO уже этим летом

    Спустя два месяца подкаст Вкус Биржи снова в эфире, слегка обновленный, обещающий много новшеств, но всегда интересный подкаст о самом интересном на рынках и биржах. Как маленькая Gamestop собирается поглотить через враждебное поглощение гиганта e-commerse, компанию eBay? Почему Майкл Берри испугался и избавился от акций Gamestop? Слегка напомним, что делают центральные банки и какие прогнозы по экономике. Технологические Гиганты набирают долги и во всю ставят на ИИ. И да, массово сокращают сотрудников. Кто ударил по алюминиевым заводам в Персидском заливе и как это отразится на ценах на алюминий? Спойлер: цены на рекордных уровнях Чуть ли не самое крутое IPO в Европе. Вы в деле или нет? Я нет )

    • Transcript
Showing 1–20 of 29 episodes