Skip to content
Artwork for EUV im Fokus

EUV im Fokus

EUV The Focal Point - Team

EUV The Focal Point ist dein Podcast rund um Extreme-Ultraviolett-(EUV-)Lithografie.

Industry Briefings:
Behandeln Technologieknoten, DRAM, HBM und strategische Entwicklungen von ASML & Co. sowie von Endkunden wie Apple & Co.
Focus Deep Dives:
Erklären Physik, Plasma, Optik und wie EUV-Scanner wirklich funktionieren.

Moderiert von EUV-Experten Samantha und Jack, vollständig mit KI erstellt (eine Technologie, die es selbst ohne EUV nicht gäbe ;-), auf Basis von Unternehmens-Newsrooms, Wikipedia und Nachrichtenseiten.

KI kann Fehler machen: Bitte alle Infos vor Verwendung eigenständig prüfen.

Play
  • 20 episodes
  • weekly
  • Avg 18 min
  • German
  • S1 · E65
    Monday · 21 min

    [065] Industrie Briefing - EUV im Fokus

    Dieser Beitrag wurde mithilfe von KI erstellt. Bitte überprüfen Sie die Informationen, wenn Sie sie als Grundlage für Entscheidungen verwenden möchten. TSMCs A14-Programm wird operativer: Der gemeldete Pilotzeitplan rückt nach vorn, während sich das Design-Ökosystem mit zertifizierten Flows, Interface-IP und Aktivitäten rund um Kunden-Testchips füllt. Gleichzeitig zeigt der gemeldete Preisdruck bei 300-Millimeter-Wafern, dass sich die KI-getriebene Knappheit tiefer in die Fertigungslieferkette verlagert. Für EUV ist die Konsequenz wichtig: Mehr kurzfristiger Druck auf die etablierte EUV-Flotte bedeutet nicht, dass TSMC den High-NA-Produktionseinsatz vorzieht. Kernaussagen - TrendForce berichtet, dass TSMC die A14-Pilotproduktion in Baoshan bereits im 1. Quartal 2027 beginnen könnte, während das Ziel für die Volumenproduktion weiterhin 2028 ist. - Cadence und Synopsys haben auf dem TSMC North America OIP Ecosystem Forum 2026 zertifizierte EDA-Flows für TSMC A14 angekündigt. - Cadence zufolge wurde UCIe-64G-IP auf A14 bereits getaped-out, ein konkreter Interface-IP-Meilenstein für das Design-Ökosystem des Nodes. - Analog Bits zufolge wird die eigene IP in einem kommenden Kunden-Testchip-Tapeout auf TSMC A14 enthalten sein. - Siemens und TSMC heben KI-gestützte automatisierte DRC-Korrekturen hervor, um manuelle Designiterationen zu reduzieren und die Zeit bis zum Tapeout zu verkürzen. - TrendForce berichtet, dass die Preise neuer Langfristverträge für 12-Zoll-Wafer 2027 bei Epitaxie-Wafern um etwa 15–25 % und bei polierten Wafern um mehr als 40 % steigen könnten. - Die gemeldete Beschleunigung des A14-Pilotprogramms ändert nichts an TSMCs kürzlich genanntem Start von High-NA EUV in der Hochvolumenfertigung ab 2030. - In dieser Woche wurde keine neue ASML-Scanner-Auslieferungszahl bekanntgegeben; die stärksten EUV-Signale kamen aus der A14-Reife und der vorgelagerten Wafer-Versorgung. Glossar Extreme Ultraviolet (EUV) — Lithografie mit 13,5-Nanometer-Licht für die anspruchsvollsten Strukturierungsschichten in fortschrittlicher Logik und Speicherfertigung. High Numerical Aperture (High-NA) EUV — ASMLs nächste EUV-Plattformgeneration mit höherer numerischer Apertur für engere Strukturen in einer Einzelbelichtung. A14 — TSMCs fortschrittliche Logikprozessgeneration, deren Volumenproduktion für 2028 geplant ist. Electronic Design Automation (EDA) — Softwarewerkzeuge zum Entwurf, zur Verifikation, Implementierung und Sign-off-Prüfung integrierter Schaltungen. Design Rule Check (DRC) — Prüfung, ob ein Chiplayout die Fertigungsregeln der Foundry einhält. Tapeout — Zeitpunkt, an dem ein Chipdesign für Maskenerstellung und Fertigung finalisiert wird. Long-Term Agreement (LTA) — Mehrperiodiger Liefervertrag zur Absicherung von Versorgung, Preis oder beidem. 300-Millimeter-Wafer — Standard-Siliziumsubstratdurchmesser für den Großteil der fortschrittlichen Halbleiterfertigung.
  • S1 · E64
    September 21 · 15 min

    [064] Industrie Briefing - EUV im Fokus

    Dieser Beitrag wurde mit KI erstellt. Bitte überprüfen Sie die Informationen, wenn Sie sie als Grundlage für Entscheidungen verwenden möchten. Die nächste EUV-Herausforderung für ASML ist zunehmend industrieller statt optischer Natur: Die gemeldete Produktionskapazität für 2028 könnte mehr als 110 Systeme erreichen, während das Unternehmen offenbar an seiner bestehenden lasererzeugten Plasmaquelle festhält, statt auf Freie-Elektronen-Laser umzusteigen. Gleichzeitig prüft SK hynix Optionen für eine Front-End-Fertigung in den USA, TSMCs 2-Nanometer-Knoten gewinnt mehrere Kunden im Premium-Smartphone-Segment, und CXMT erklärt, dass seine neueste DRAM-Plattform ohne EUV in die Massenproduktion gegangen ist. Kernaussagen - Reuters zufolge prüft ASML Möglichkeiten, 2028 mehr als 110 EUV-Systeme zu produzieren; die Geschwindigkeit der Endmontage soll derzeit der wichtigste Engpass sein. - Laut JPMorgans ASML-Auswertung steigt die EUV-Intensität pro Chip, während die High-NA-Einführung 2028 beginnt und im folgenden Jahrzehnt deutlich an Bedeutung gewinnt. - SiliconReport berichtet unter Berufung auf JPMorgan, dass ASML voraussichtlich keinen Freie-Elektronen-Laser einsetzen wird und stattdessen lasererzeugtes Plasma in Richtung rund 1.000 Watt skaliert. - SK hynix und Intel sprechen über eine mögliche Speicherfertigung in den USA unter Nutzung von Intels Standort in Ohio; SK hynix betont jedoch, dass weder ein Plan noch eine Partnerschaft finalisiert wurde. - Solidigm prüft separat eine NAND-Fabrik in den USA, wobei der Bundesstaat New York als führender Standortkandidat genannt wird; eine Investitionsentscheidung ist noch nicht gefallen. - MediaTeks Dimensity 9600 Pro nutzt TSMCs 2-Nanometer-Prozess, während Apples A20 Pro einen zweiten großen Nachfrageanker aus dem Premium-Smartphone-Markt für die 2-Nanometer-Produktion schafft. - CXMT erklärt, dass seine DRAM-Plattform der fünften Generation mit Quadruple Patterning in Massenproduktion ist, mit 11,95 Nanometern Strukturabstand und mindestens 50 Prozent mehr Brutto-Dies pro Wafer als bei der vorherigen Plattform. - Micron und seine taiwanische Gewerkschaft haben eine erste Schlichtungsrunde ohne gemeldete Produktionsunterbrechung abgeschlossen; eine zweite Runde ist für den 22. Oktober angesetzt. - Unklarer Punkt: Produkttyp, Eigentümerstruktur, Zeitplan und Lithografieanforderungen eines möglichen US-Speicherprojekts von SK hynix und Intel wurden nicht offengelegt. Glossar EUV — Extreme-Ultraviolet-Lithografie, die 13,5-Nanometer-Belichtungstechnologie für die Strukturierung führender Halbleiterprozesse. High-NA — High Numerical Aperture EUV, ASMLs höher auflösende EUV-Plattform, die zunächst selektiv in die Produktion eingeführt wird und später im Jahrzehnt breiter zum Einsatz kommen soll. FEL — Free-Electron Laser beziehungsweise Freie-Elektronen-Laser, ein beschleunigerbasiertes Lichtquellenkonzept zur möglichen Erzeugung von EUV-Strahlung. DRAM — Dynamic Random-Access Memory, flüchtiger Arbeitsspeicher für Server, PCs, Smartphones und Beschleuniger. HBM — High Bandwidth Memory, gestapelter DRAM mit sehr hoher Datenbandbreite für KI- und Hochleistungsrechner. NAND — Nichtflüchtiger Flash-Speicher für die dauerhafte Datenspeicherung. DUV — Deep-Ultraviolet-Lithografie, eine etablierte optische Strukturierungstechnologie, die durch Mehrfachbelichtung weiter skaliert werden kann. Brutto-Dies pro Wafer — Theoretische Anzahl strukturierter Dies auf einem Wafer, bevor fehlerhafte Dies aus der Zählung entfernt werden.

  • S1 · E63
    September 14 · 22 min

    [063] Industrie Briefing - EUV im Fokus

    Dieser Beitrag wurde mit KI erstellt. Bitte überprüfen Sie die Informationen, wenn Sie sie als Grundlage für Entscheidungen verwenden möchten. Für die Einführung von High-NA EUV gibt es jetzt klarere Zeitmarken: TSMC will 2030 in die Volumenfertigung einsteigen, während Samsung 2028 auf fortschrittliche DRAM-Produktion abzielt. Intels neue Angabe von mehr als einer Million Wafern und imecs Ergebnisse mit chemisch verstärkten Resists zeigen, dass es in der nächsten Phase zunehmend darum geht, Kosten und Integrationsrisiken im Ökosystem zu reduzieren, statt nur nachzuweisen, dass der Scanner drucken kann. Key takeaways: - TSMC beabsichtigt, High-NA EUV ab 2030 in der Volumenfertigung fortschrittlicher Nodes einzusetzen. - ASML und TSMC planen bis 2031 eine Pilotlinie für 12-Zoll-Photomasken und bis 2033 einen Pfad zur Produktionsreife für fortschrittliche Nodes. - Samsung plant, High-NA EUV bis 2028 in die zukünftige DRAM-Volumenfertigung einzuführen, und schließt sich der 12-Zoll-Maskeninitiative an. - Reuters berichtet, dass auch SK hynix ab 2028 High-NA in der Produktion einsetzen will; Micron hat Systeme bestellt, aber noch kein Produktionsdatum genannt. - Intel Foundry und ASML zufolge wurden inzwischen mehr als eine Million Wafer mit High-NA bearbeitet, einschließlich Zertifizierung, Forschung und Entwicklung sowie ausgewählter Panther-Lake-Schichten in der Volumenfertigung. - Imec demonstrierte CAR-basiertes High-NA-Single-Patterning bis hinunter zu 22-nm-Pitch-Linien und 28-nm-Center-to-Center-Vias für logikrelevante Strukturen. - Das imec-Ergebnis deutet darauf hin, dass etablierte chemisch verstärkte Resist-Technologie für mehrere kritische A14/A10-Schichten nutzbar bleiben kann und damit den Integrationsaufwand in der frühen Einführung reduziert. - Samsung und SK hynix lehnten eine vorgeschlagene Vorauszahlung von 25 Billionen Won zur Finanzierung der Strominfrastruktur geplanter koreanischer Halbleiter-Megacluster ab; damit bleibt eine wichtige Frage zur Kapazitätsbereitstellung offen.

  • S1 · E62
    September 7 · 14 min

    [062] Industrie Briefing - EUV im Fokus

    Dieser Beitrag wurde mit KI erstellt. Bitte überprüfen Sie die Informationen, wenn Sie sie als Grundlage für Entscheidungen verwenden möchten. TSMC sagt, dass sein geschätzter Anlagenbedarf für 2026 auf etwa das 1,9-Fache des Ende 2025 prognostizierten Niveaus gestiegen ist. Das zeigt, wie schnell sich die KI-Nachfrage in Fab-Investitionen übersetzt. Diese Woche gibt es außerdem neue Signale zum Ausbau des ASML-Supports in Japan, zu Halbleitermaterial-Kapazitäten in Taiwan, zum Arbeitskampfrisiko bei Micron und zur anhaltenden Lücke zwischen Chinas DUV- und EUV-Fähigkeiten. Key takeaways - TSMC sagt, dass sein geschätzter Bedarf an Halbleiterfertigungsanlagen für 2026 bis Juli auf etwa das 1,9-Fache des Ausgangswerts von Ende 2025 gestiegen ist. - TSMC baut gleichzeitig 13 Fabs in Taiwan und weitere fünf oder sechs im Ausland, kann nach eigenen Angaben aber weiterhin nicht die gesamte Kundennachfrage bedienen. - ASML Japan plant Berichten zufolge, die Belegschaft von derzeit rund 500 auf etwa 700 Beschäftigte bis 2030 zu erhöhen, um Rapidus und weitere Kunden in Japan zu unterstützen. - Die ASML-Engineering-Präsenz in Hokkaido zur Unterstützung von Rapidus ist Berichten zufolge von 24 auf etwa 50 Personen gewachsen. - Solvay will die Kapazität für ultrareines Wasserstoffperoxid in Taiwan bis Ende 2026 von 35.000 auf mehr als 70.000 Tonnen pro Jahr mehr als verdoppeln. - Micron-Gewerkschaften, die etwa 10.000 Beschäftigte in Taiwan vertreten, drohen wegen der Bonusregelung mit Streik; mehr als 80 Prozent unterstützten in einer August-Umfrage Arbeitskampfmaßnahmen. - ZEISS-Halbleiterchef Frank Rohmund bezeichnete rund 15 Jahre als plausible Annahme für die Entwicklung modernster EUV-Technologie in China, betonte aber, dass der tatsächliche Fortschritt von außen schwer messbar ist. - UBS-Analysten schätzen Berichten zufolge, dass chinesische Immersions-DUV-Systeme innerhalb von etwa zwei bis fünf Jahren die Großserienfertigung erreichen könnten. - Der Ausblick der vergangenen Woche zur Frage, ob KI-Nachfrage in stärkere vorgelagerte Verpflichtungen übergeht, hat nun einen konkreten TSMC-Datenpunkt: Der Anlagenbedarf hat sich gegenüber der Planungsbasis von Ende 2025 nahezu verdoppelt. Glossary Extreme Ultraviolet (EUV) — Lithografietechnologie für die modernste Strukturierung von Logik- und Speicherchips. Deep Ultraviolet (DUV) — Ältere optische Lithografietechnologie, die sowohl in fortgeschrittener als auch in ausgereifter Halbleiterfertigung weiterhin unverzichtbar ist. High-volume manufacturing (HVM) — Stabile, wiederholbare Produktion in kommerziellen Wafermengen statt Labor- oder Pilotbetrieb. Dynamic Random-Access Memory (DRAM) — Flüchtige Speichertechnologie für Server, PCs, Mobilgeräte und High-Bandwidth-Memory-Stacks. High Bandwidth Memory (HBM) — Vertikal gestapelter DRAM mit sehr hoher Bandbreite für KI- und Hochleistungsrechnersysteme. Fab — Halbleiterfabrik, in der Wafer prozessiert werden. Field service — Vor-Ort-Installation, Wartung, Reparatur, Kalibrierung und Betriebsunterstützung für Halbleiteranlagen. Ultrareines Wasserstoffperoxid — Hochreine Prozesschemikalie, die in der Halbleiterfertigung umfangreich für die Waferreinigung eingesetzt wird. Anlagenbedarf — Menge und Mischung der Fertigungsanlagen, die ein Chiphersteller zur Unterstützung seiner geplanten Waferkapazität benötigt.

  • S1 · E61
    September 3 · 14 min

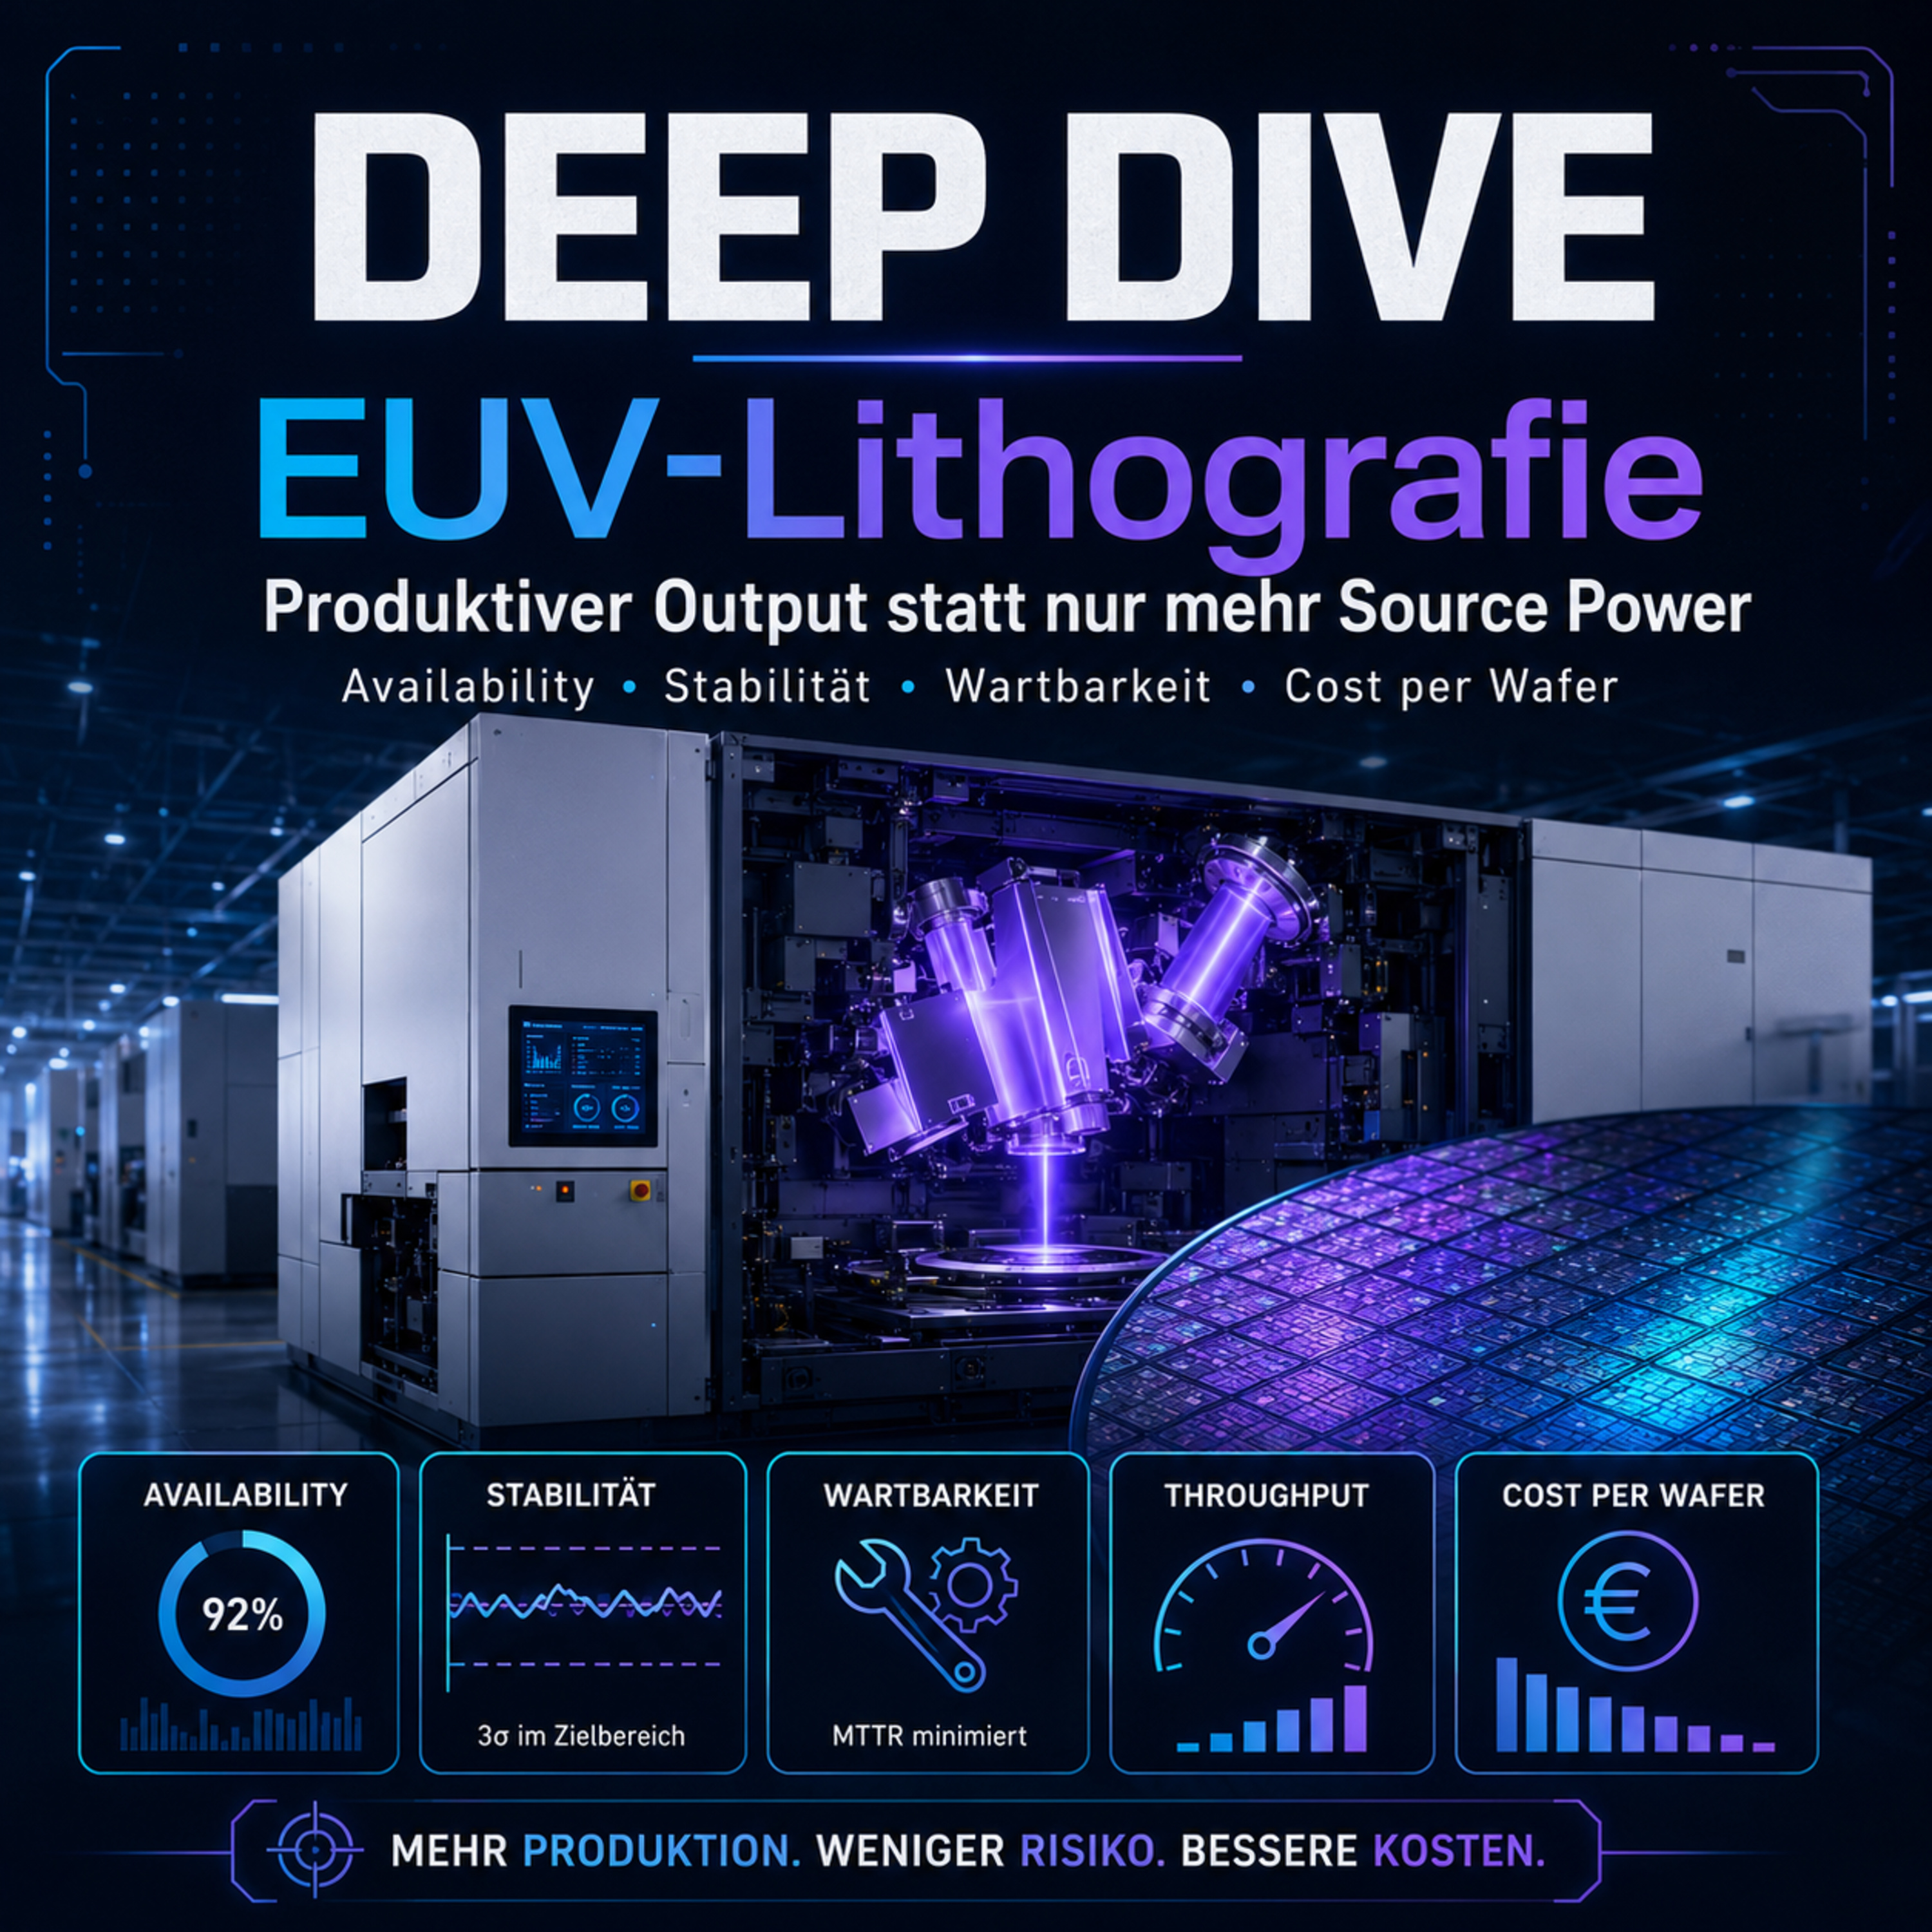
    [061] Deep Dive Topic - Jenseits von Watt: Was den produktiven EUV-Output wirklich bestimmt

    Dieser Beitrag wurde mithilfe von KI erstellt. Bitte überprüfen Sie die Informationen, wenn Sie sie als Grundlage für Entscheidungen verwenden möchten. Jenseits von Watt: Was den produktiven EUV-Output wirklich bestimmt EPISODEN-TEASER Bei der EUV-Lithografie dominierte lange eine Frage: Kann die Source genügend 13,5-Nanometer-Licht erzeugen, um wirtschaftlichen Wafer-Durchsatz zu ermöglichen? Im Jahr 2026 ist das nicht mehr das gesamte Optimierungsproblem. Diese Episode erklärt, warum der reale Nutzen in der Fab zunehmend vom produktiven Output abhängt: vom Durchsatz im Zusammenspiel mit Availability, Stabilität, Wartbarkeit und den Kosten pro qualifiziertem Wafer. WICHTIGSTE ERKENNTNISSE - Source Power bleibt ein zentraler Enabler für EUV, ist aber allein kein ausreichender Indikator für die Produktivität einer Fab. - Moderner EUV-Durchsatz ist eine Systemeigenschaft. Source, Wafer-Handling, Präzisionsstages, Regelung, Metrologie-Overhead und Prozessdosis wirken gemeinsam. - Nominelle Wafers per Hour sind abhängig von den Randbedingungen; veröffentlichte Low-NA-Durchsatzwerte beziehen sich auf eine definierte Belichtungsdosis. - Availability bestimmt, wie oft die nominelle Scannergeschwindigkeit tatsächlich in Fab-Kapazität umgesetzt werden kann. - Eine Skalierung der Source Power muss Stabilität, Collector-Lebensdauer, Sauberkeit und Servicefähigkeit erhalten, um produktiven Nutzen zu liefern. - Die jüngsten Produktivitätsgewinne des NXE:3800E entstanden aus einer Kombination aus höherer Source Power, schnelleren Mechaniken, verbessertem Handling und softwarebasierten Produktivitäts-Upgrades. - Upgrades der installierten Basis sind wichtig, weil Fabs zusätzliche Kapazität auch aus bereits betriebenen Tools gewinnen müssen und nicht nur aus neuen Scannern. - Die wirtschaftlich aussagekräftigste Zielgröße ist der Cost per qualified Wafer, nicht die maximale Wattzahl isoliert betrachtet. - High-NA EUV zeigt dieselbe Systemlogik: Imaging-Fähigkeit muss gemeinsam mit Durchsatz, Availability, Masken, Resists, Metrologie und Service reifen. GLOSSAR EUV-Lithografie — Extreme-Ultraviolet-Lithografie, eine Strukturierungstechnologie mit Licht nahe 13,5 Nanometern für führende Halbleiterfertigung. Source Power — Die nutzbare EUV-Optikleistung des Lichtquellensystems; ein wichtiger Einflussfaktor auf die Belichtungsgeschwindigkeit. LPP — Laser-Produced Plasma; ein EUV-Source-Prinzip, bei dem Laserpulse Zinntröpfchen treffen und ein EUV-emittierendes Plasma erzeugen. Collector Mirror — Ein Multilagenspiegel nahe der Plasmaquelle, der EUV-Strahlung sammelt und in den Scanner leitet. WPH — Wafers per Hour; eine Durchsatzkennzahl des Scanners unter definierten Betriebsbedingungen. Availability — Der Anteil der geplanten Produktionszeit, in dem ein Tool produktionsfähig ist. Stabilität — Die Fähigkeit von Source und Scanner, kritische Betriebsgrößen über die Zeit innerhalb des Prozessfensters zu halten. Wartbarkeit — Wie effizient und planbar ein System gewartet und wieder in Produktion gebracht werden kann. Installierte Basis — Die Gesamtheit der Lithografiesysteme, die bereits bei Kunden im Betrieb sind. Cost per Wafer — Die einem bearbeiteten Wafer zugerechneten Fertigungskosten, beeinflusst durch Kapitalkosten, Durchsatz, Uptime, Service, Energie, Verbrauchsmaterialien und yield-relevante Performance.

  • S1 · E60
    August 31 · 6 min

    [060] Industrie Briefing - EUV im Fokus

    Dieser Beitrag wurde mit KI erstellt. Bitte prüfen Sie die Informationen, wenn Sie sie als Grundlage für Entscheidungen verwenden möchten. Diese Woche gibt es nur wenige neue Meldungen zu EUV-Scannern, dafür aber viel Stoff zu den wirtschaftlichen Grundlagen der Halbleiterindustrie. NVIDIAs Nachfrage, SK hynix’ US-Investition in HBM, die Speicher-Offenlegungen auf der Hot Chips und Intels Abwägung zwischen 18A-P und einer möglichen TSMC-Fertigung zeigen, dass Auslastung, Waferintensität, Packaging und Kapitalallokation zu den entscheidenden Variablen rund um moderne Lithografie werden. Wichtigste Erkenntnisse - NVIDIA meldete für Q2 FY2027 einen Umsatz von 96,2 Milliarden US-Dollar und 89,0 Milliarden US-Dollar Data-Center-Umsatz; für Q3 werden 108,0 Milliarden US-Dollar ±2 % erwartet. - SK hynix hat den Bau einer HBM-Packaging-Anlage in Indiana mit einem Investitionsvolumen von mehr als 4 Milliarden US-Dollar gestartet; die Eröffnung des Reinraums ist für Oktober 2028 und die Massenproduktion für das zweite Halbjahr 2029 vorgesehen. - In Indiana werden moderne, in Südkorea gefertigte Wafer verpackt und getestet. Damit wird das Back End regionalisiert, ohne den vollständigen EUV-intensiven Front-End-Prozess in den USA zu duplizieren. - Micron erklärte auf der Hot Chips, dass HBM bei gleicher Speicherkapazität ungefähr die dreifache Waferfläche von DDR5 benötigt und sich dieses Verhältnis nicht verbessert. - SK hynix deutete auf der Hot Chips an, dass Hybrid Bonding für HBM4E voraussichtlich nicht bereit sein wird und frühestens mit HBM5 kommen könnte; damit verlängert sich die wirtschaftliche Nutzungsdauer des heutigen Packaging-Ansatzes. - Intel erklärte, dass Diamond Rapids Intel 18A-P nutzt und damit zusätzliche interne Auslastung für die führende Fertigungsplattform schafft. - TrendForce berichtete, dass Intel für einige Razor-Lake-Compute-Dies im Jahr 2027 TSMC N2X erwägen könnte, abhängig von der Leistung von 18A-P; dies ist weiterhin unbestätigt. - Intels jüngste Aktienemission über 20 Milliarden US-Dollar und der operative Verlust von rund 2,1 Milliarden US-Dollar im Intel-Foundry-Segment in Q2 unterstreichen, warum Auslastung und Kosten pro funktionsfähigem Die ebenso wichtig sind wie Prozessmeilensteine. - Ein sinnvoller Anschluss an den Ausblick der vergangenen Woche kam von SK hynix: Für Indiana gibt es nun einen konkreten Kapazitätstermin, allerdings weiterhin nicht für die Front-End-Frage rund um M15X. Glossar Extreme Ultraviolet (EUV) — Führende Lithografietechnologie mit 13,5-Nanometer-Licht für moderne Logik- und Speicherstrukturen. High Numerical Aperture (High-NA) EUV — ASMLs höher auflösende EUV-Plattform, die Intel selektiv für Produktionslernen einsetzt. High Bandwidth Memory (HBM) — Gestapelter Speicher mit sehr hoher Bandbreite für KI- und High-Performance-Computing-Systeme. Dynamic Random-Access Memory (DRAM) — Flüchtiger Halbleiterspeicher; HBM besteht aus spezialisierten DRAM-Dies. 18A-P — Leistungsoptimierte Variante von Intels 18A-Prozessfamilie. N2X — Leistungsorientierte Variante von TSMCs 2-Nanometer-Prozessfamilie, vorgesehen für 2027. Process Design Kit (PDK) — Vom Foundry-Anbieter bereitgestellte Designregeln, Modelle und Bibliotheken für die Chipentwicklung auf einem Prozess. Hybrid Bonding — Fein skalierte Direktverbindungstechnologie zur Erhöhung von Dichte und Verbindungsleistung in modernen Packages. Kosten pro funktionsfähigem Die — Fertigungskosten geteilt durch die Zahl funktionierender Dies; berücksichtigt Yield, Zykluszeit und Kapitalauslastung.

  • S1 · E59
    August 27 · 24 min

    [059] Industrie Briefing - EUV im Fokus

    This post was created using AI. Please check the information if you want to use it as a basis for decision-making. Diese Woche geht es weniger um einen neuen EUV-Scanner-Meilenstein als um die wirtschaftlichen Faktoren, die bestimmen, wann Lithografiekapazität besonders wertvoll wird. Intel verbindet 18A-P mit Diamond Rapids, Samsung und SMIC zeigen neue Preissetzungsmacht im Foundry-Geschäft, und die Investitionen in Chinas Speicherindustrie wachsen weiter. Key takeaways: - Intel präsentierte Diamond Rapids auf der Hot Chips 2026 und verknüpfte das Produkt mit Intel 18A-P und Foveros Direct 3D Packaging. - Das Hot-Chips-Update beantwortet teilweise einen früheren Podcast-Ausblick, ob Intels 18A-P-Risk-Production in konkrete Produktaktivität übergeht. - TrendForce berichtete, dass Intel für einige Razor-Lake-Compute-Dies 2027 TSMC N2X nutzen könnte; diese Sourcing-Strategie ist jedoch nicht bestätigt. - Reuters berichtete, dass Samsung die Preise für einige neue Foundry-Aufträge um bis zu 15 % erhöht hat; die SF4-Linie in Pyeongtaek läuft dem Bericht zufolge mit voller Auslastung. - Samsungs Preiserhöhungen sind ein indirektes EUV-Signal, weil hohe Auslastung die Wirtschaftlichkeit der installierten Lithografiekapazität an fortgeschrittenen Nodes verbessert. - SMIC meldete im zweiten Quartal mehr als 3 Milliarden US-Dollar Umsatz, 14 % mehr Wafer-Auslieferungen gegenüber dem Vorquartal, 5,7 % höhere durchschnittliche Verkaufspreise und eine Auslastung von 93,7 %. - Die Muttergesellschaft von YMTC plant einen Börsengang in Shanghai über rund 33 Milliarden Yuan zur Finanzierung von Produktions-Upgrades und Forschung an fortgeschrittenen Speichertechnologien. - Das zentrale Thema der Woche ist Fertigungsoptionalität: Intel kann 18A-P vorantreiben und gleichzeitig TSMC als Option behalten, während Kunden mehr zahlen, um knappe Kapazität zu sichern. - Für diese Woche wurde kein großer neuer offizieller ASML-Meilenstein bei EUV-Auslieferungen oder High-NA-Produktion identifiziert. Glossary: Extreme Ultraviolet (EUV) — Lithografie mit 13,5 Nanometern Wellenlänge für besonders anspruchsvolle Schichten in fortgeschrittener Logik- und Speicherfertigung. Intel 18A-P — Leistungsoptimierte Erweiterung von Intels 18A-Prozessfamilie. N2X — Hochleistungsvariante von TSMCs 2-Nanometer-Prozessfamilie für besonders performancekritische Anwendungen. Foundry — Halbleiterhersteller, der Chips nach den Designs externer Kunden fertigt. Auslastung — Anteil der verfügbaren Fertigungskapazität, der tatsächlich genutzt wird. Durchschnittlicher Verkaufspreis (ASP) — Durchschnittlicher Erlös pro verkaufter Einheit, beispielsweise pro bearbeitetem Wafer. Foveros Direct 3D — Intels fortgeschrittene 3D-Packaging-Technologie für direkte Die-to-Die-Integration. High Bandwidth Memory (HBM) — Gestapelter DRAM mit sehr hoher Bandbreite für KI- und Hochleistungsrechner. Deep Ultraviolet (DUV) — Ältere Lithografietechnologie, die weiterhin für viele Halbleiterschichten und dort eingesetzt wird, wo EUV nicht verfügbar oder wirtschaftlich ist.

  • S1 · E58
    August 18 · 20 min

    [058] Industrie Briefing - EUV im Fokus

    Dieser Beitrag wurde mit Hilfe von KI erstellt. Bitte überprüfen Sie die Informationen, wenn Sie sie als Grundlage für Entscheidungen verwenden möchten. Samsungs überarbeitete Foundry-Roadmap verortet High-NA-EUV ungefähr bei der 1-Nanometer-Klasse im Jahr 2030 und verlängert zugleich die wirtschaftliche Nutzungsdauer der Low-NA-EUV-Plattform. Gleichzeitig zeigen Rekordausgaben für Halbleiterausrüstung, neue Eigenkapitalfinanzierungen und Packaging-Investitionen, dass es im wirtschaftlichen Wettbewerb immer stärker darum geht, Kapital über das gesamte Fertigungssystem hinweg richtig zu takten, statt lediglich ein einzelnes neues Werkzeug zuerst einzuführen. Kernaussagen - Samsung hat SF1.4 laut Berichten vom Zieljahr 2027 auf 2029 verschoben und plant den Einsatz von High-NA-EUV bei der 1-Nanometer-Klasse ungefähr ab 2030. - Die Samsung-Roadmap deutet darauf hin, dass SF1.4+ weiterhin Low-NA-EUV nutzt, während kurzfristig Ressourcen auf die SF2-Familie konzentriert werden. - Applied Materials meldete für das dritte Geschäftsquartal 2026 einen Rekordumsatz von 9,12 Milliarden US-Dollar, 25 % mehr als im Vorjahr, und stellte für das vierte Quartal etwa 10,25 Milliarden US-Dollar plus/minus 500 Millionen in Aussicht. - Applied Materials erhöhte seine Wachstumserwartung für Advanced Packaging im Kalenderjahr 2026 auf mehr als 70 % und bestätigt damit das breitere Equipment-Signal, das im Ausblick vom 4. August beobachtet wurde. - Intel erhöhte sein geplantes Aktienangebot von 15 auf 20 Milliarden US-Dollar und erwartet rund 19,7 Milliarden US-Dollar Nettoerlös; die Mittel können unter anderem für Investitionen und Working Capital verwendet werden. - TSMC genehmigte Kapitalmittel von rund 29,44 Milliarden US-Dollar für fortschrittliche Prozesstechnologien, Advanced Packaging, Spezialkapazitäten, Fabriken und Versorgungssysteme. - TSMC und Sony unterzeichneten eine verbindliche Vereinbarung für ein Joint Venture für Bildsensoren der nächsten Generation in Kumamoto; die Volumenproduktion ist für 2029 geplant. - SPIL hat laut TrendForce den Grundstein für ein Werk in Douliu mit einem Investitionsvolumen von knapp 100 Milliarden Neuen Taiwan-Dollar gelegt, das CoWoS-Kapazität aufbauen und 2028 den ersten Betrieb aufnehmen soll. - Nanya Technology erklärt, mögliche Standorte für eine Expansion zu prüfen, hat aber noch keine Entscheidung über die gemeldeten neuen Fabriken in Yunlin und Pingtung getroffen. - Der Druck der US-Exportpolitik erreicht zunehmend auch Foundries selbst, da Abgeordnete eine strengere Prüfung von Aufträgen für fortschrittliche Chips fordern, die indirekt sanktionierten chinesischen Unternehmen dienen könnten. Glossar Extreme Ultraviolet (EUV) — Lithografie mit 13,5-Nanometer-Licht für kritische Strukturierungsschritte an fortschrittlichen Halbleiterknoten. High Numerical Aperture (High-NA) EUV — Die neuere EUV-Plattform für engere kritische Strukturen und den selektiven Einsatz in künftigen Prozessgenerationen. Low Numerical Aperture (Low-NA) EUV — Die etablierte 0,33-NA-EUV-Plattform, die heute breit in fortschrittlicher Logik- und Speicherfertigung eingesetzt wird. SF2 — Samsungs Foundry-Prozessfamilie der 2-Nanometer-Klasse. SF1.4 — Samsungs Prozessgeneration der 1,4-Nanometer-Klasse, die nun für 2029 berichtet wird. Intel 14A — Intels nächste Foundry-Prozessplattform nach Intel 18A. CoWoS — Chip on Wafer on Substrate, ein Advanced-Packaging-Verfahren für große KI-Beschleuniger und die Integration von HBM. HBM — High Bandwidth Memory, gestapelter Speicher für fortschrittliche KI- und High-Performance-Computing-Prozessoren. DRAM — Dynamic Random-Access Memory, die flüchtige Speichertechnologie hinter klassischen Speicherprodukten und HBM.

  • S1 · E57
    August 14 · 23 min

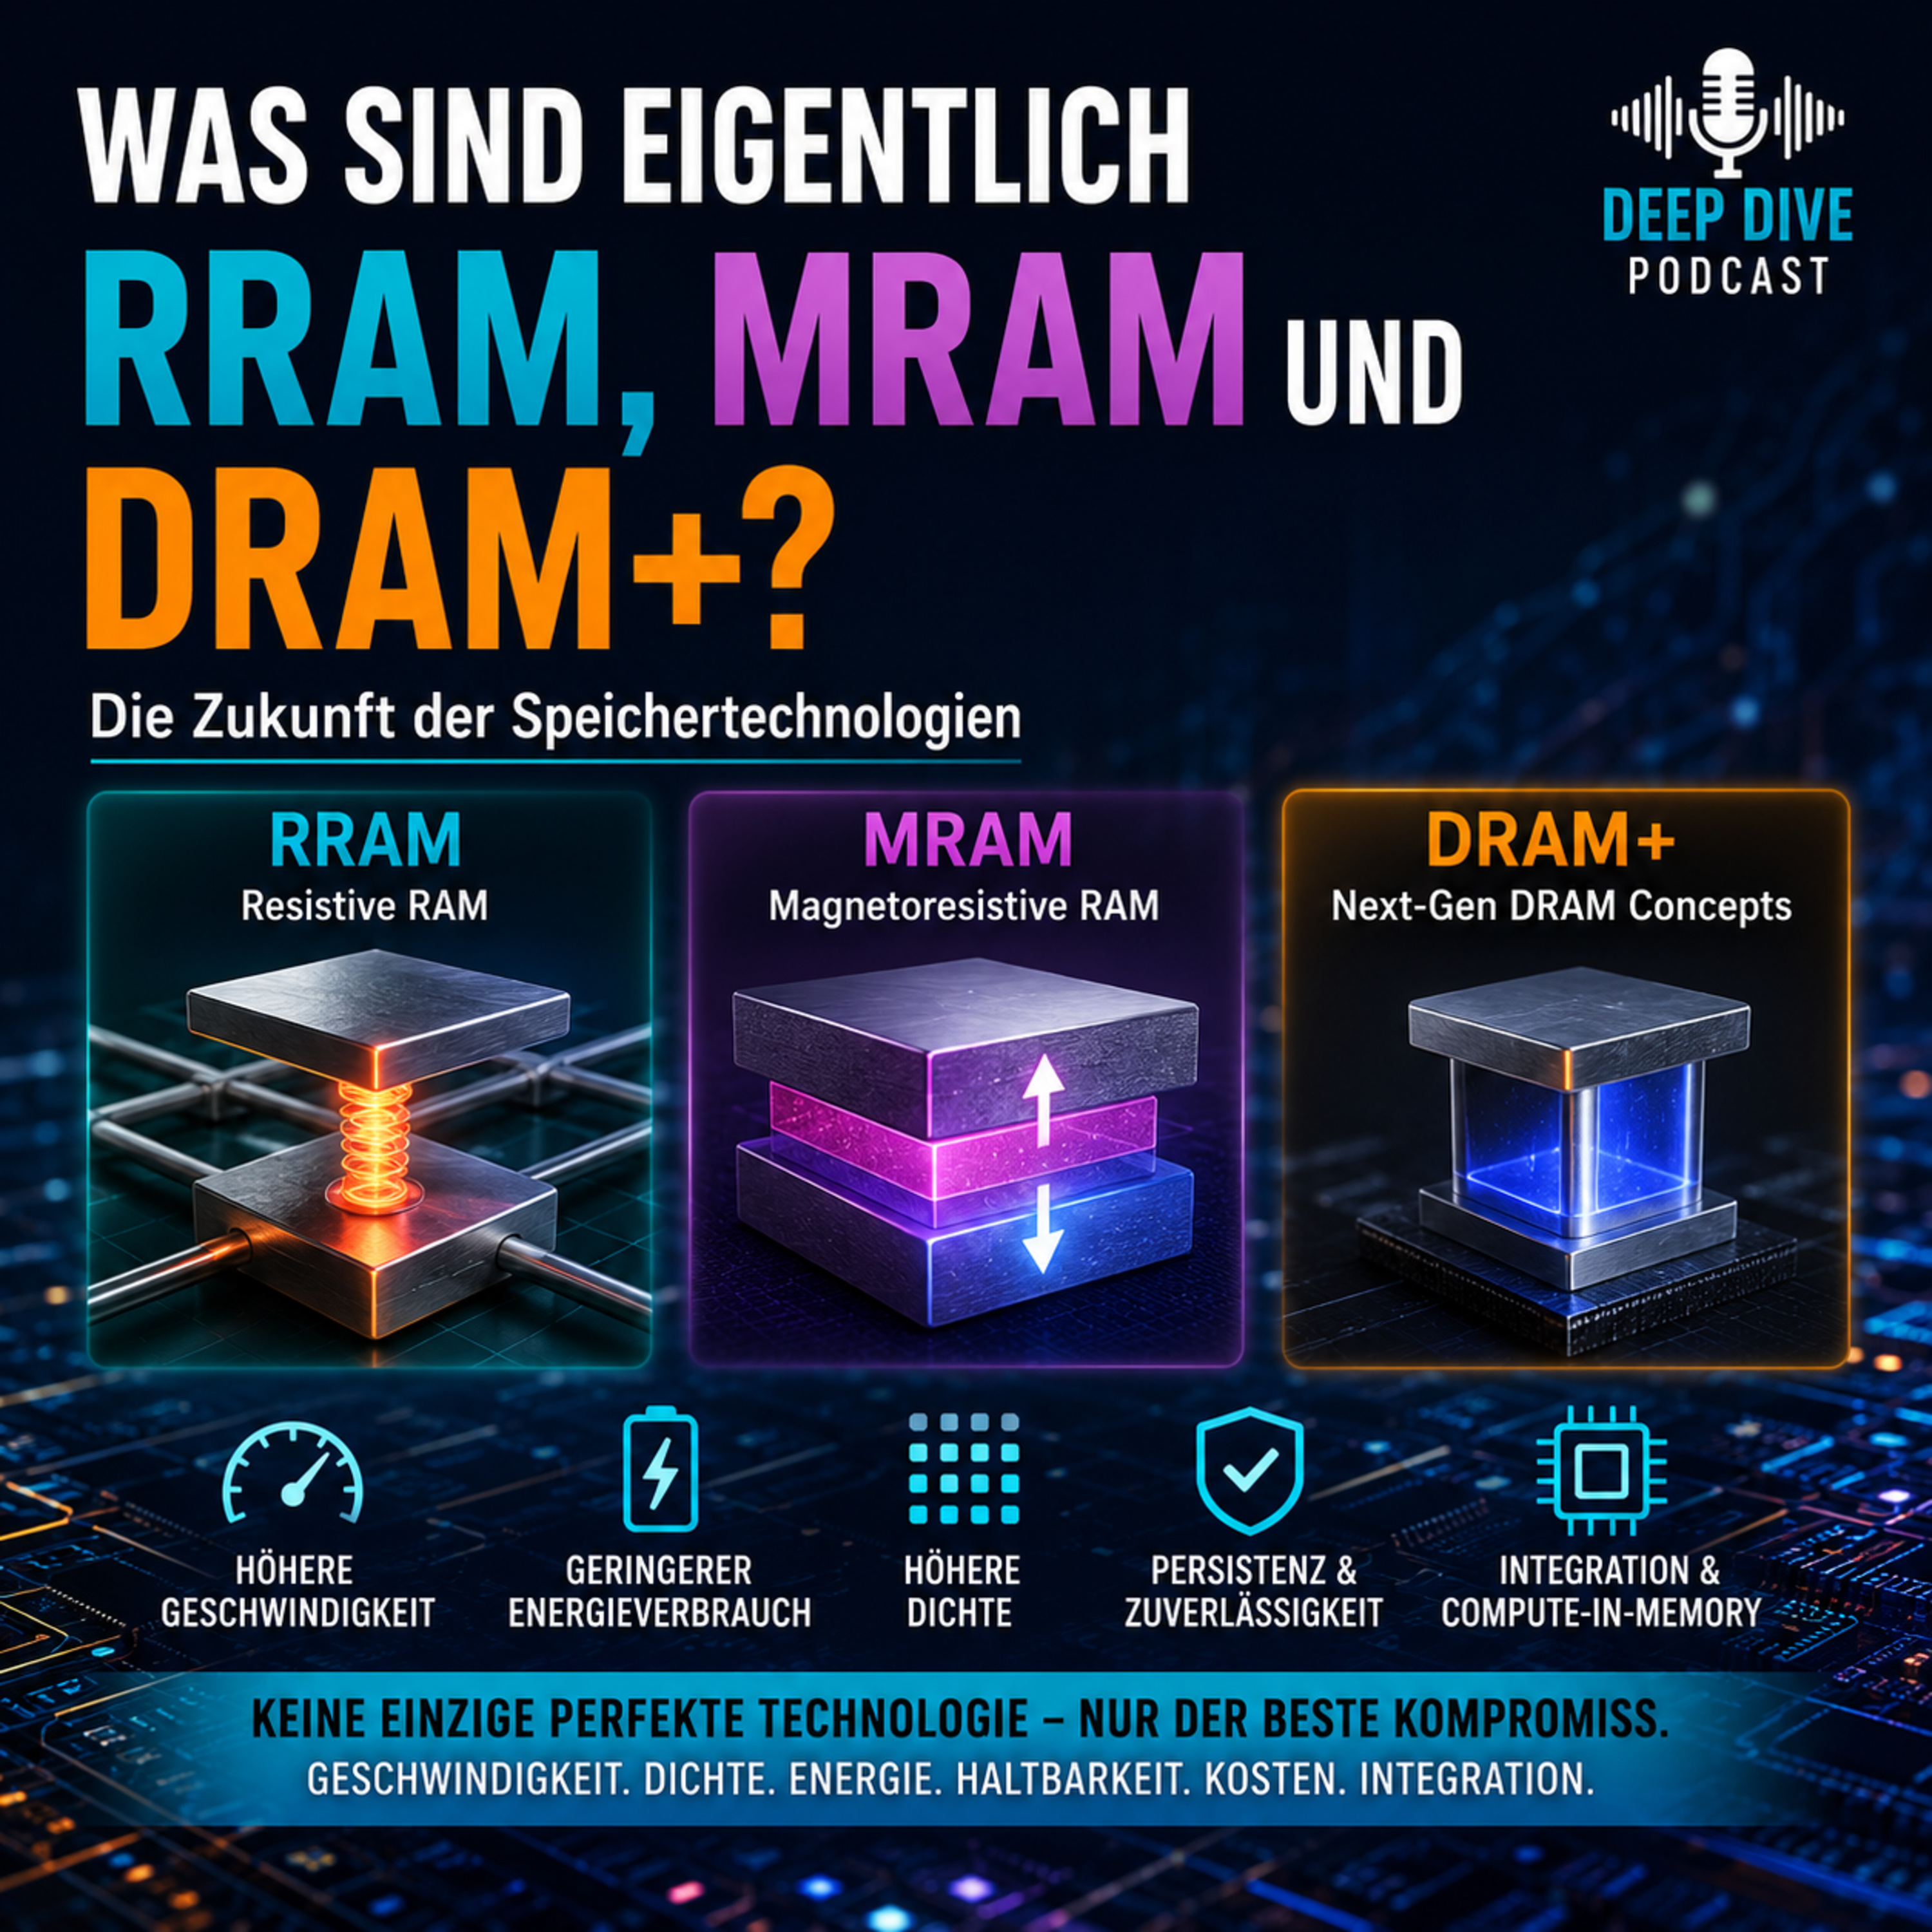
    [057] Deep Dive Topic - New Ways to Store Bits

    Dieser Beitrag wurde mithilfe von KI erstellt. Bitte überprüfen Sie die Informationen, wenn Sie sie als Grundlage für Entscheidungen verwenden möchten. EPISODEN-TEASER Warum erforscht die Speicherindustrie RRAM, MRAM und neue DRAM-Konzepte, obwohl SRAM, DRAM und NAND bereits so gut funktionieren? Diese Episode erklärt die physikalischen Speichermechanismen, die technischen Zielkonflikte und die realistischsten Einsatzpfade. Außerdem wird erläutert, warum „DRAM+“ ein Sammelbegriff und keine einzelne standardisierte Speichertechnologie ist. WICHTIGSTE ERKENNTNISSE - Jede Speicherstufe muss zwischen Geschwindigkeit, Dichte, Energieverbrauch, Haltbarkeit, Datenbeständigkeit, Kosten und Integrationsaufwand abwägen. - Klassisches DRAM speichert Ladung in einem Kondensator und muss regelmäßig aufgefrischt werden, weil diese Ladung verloren geht. - „DRAM+“ kann weiterentwickelte DRAM-Ansätze wie HBM, Gain-Cell- oder kondensatorloses DRAM, dreidimensionale Integration, Embedded DRAM und speichernahe Verarbeitung bezeichnen. - RRAM speichert Informationen als elektrischen Widerstand, indem Ionen oder Defekte in einer Schaltschicht bewegt werden. Die Variabilität gehört zu den zentralen Herausforderungen. - Bei STT-MRAM fließt der Schreibstrom durch den magnetischen Tunnelkontakt, während SOT-MRAM getrennte Lese- und Schreibpfade verwendet. - Nichtflüchtige Speicher können Standby- und Refresh-Energie reduzieren, doch auch die aktive Schreibenergie und die Peripherieschaltungen sind entscheidend. - RRAM und MRAM können Compute-in-Memory unterstützen, aber parasitäre Effekte im Array, Datenwandlung, Schreibregelung und Bauelementstreuung begrenzen idealisierte Vorteile. - Weiterentwickeltes DRAM ist kurzfristig der stärkste Pfad für den Hauptspeicher. MRAM und RRAM dürften zunächst stärker in eingebetteten und spezialisierten Anwendungen wachsen. - Wahrscheinlich entsteht eine vielfältigere Speicherhierarchie und kein universeller Ersatz für alle etablierten Technologien. GLOSSAR DRAM — Dynamic Random-Access Memory, auf Deutsch dynamischer Direktzugriffsspeicher. Flüchtiger Speicher, der ein Bit meist als Ladung in einem Kondensator hält und regelmäßig aufgefrischt werden muss. DRAM+ — Ein nicht standardisierter Sammelbegriff, der hier für weiterentwickelte DRAM-Zellen, Architekturen, Packaging, Stapelung und speichernahe Verarbeitung verwendet wird. SRAM — Static Random-Access Memory, auf Deutsch statischer Direktzugriffsspeicher. Schneller flüchtiger Speicher, der häufig als Prozessor-Cache eingesetzt wird; eine typische Zelle benötigt mehrere Transistoren. NAND-Flash — Dicht gepackter nichtflüchtiger Datenspeicher, der Informationen ohne Strom hält und in größeren Gruppen als RAM programmiert und gelöscht wird. RRAM oder ReRAM — Resistive Random-Access Memory. Nichtflüchtiger Speicher, der Daten in unterschiedlichen Widerstandszuständen hält. MRAM — Magnetoresistive Random-Access Memory. Nichtflüchtiger Speicher, der Daten in einer magnetischen Orientierung hält und über einen Widerstandsunterschied ausliest. STT-MRAM — Spin-Transfer-Torque-MRAM. MRAM-Variante, bei der der Schreibstrom durch den magnetischen Tunnelkontakt fließt. SOT-MRAM — Spin-Orbit-Torque-MRAM. MRAM-Variante mit einem getrennten lateralen Schreibpfad, der auf die freie magnetische Schicht wirkt. Crossbar-Array — Raster aus sich kreuzenden Leiterbahnen mit einem Speicherelement an jedem Kreuzungspunkt; geeignet für dichte Speicherung und parallele analoge Operationen. Compute-in-Memory — Architektur, bei der ausgewählte Rechenoperationen in oder sehr nahe an Speicherarrays ausgeführt werden, um Datenbewegung zu reduzieren.

  • S1 · E56
    August 10 · 9 min

    [056] Industrie Briefing - EUV im Fokus

    Dieser Beitrag wurde mithilfe von KI erstellt. Bitte überprüfen Sie die Informationen, wenn Sie sie als Grundlage für Entscheidungen verwenden möchten. Nanya Technology hat den Ausbau von EUV-Speicherkapazität in einen finanzierten Fab-Zeitplan überführt, während für TeraFab nun ein bestätigter Standort in Texas und eine erste Investitionssumme vorliegen. AMD und TSMC liefern neue Nachfragesignale, und die berichteten Tests chinesischer Anlagen durch Samsung und SK hynix zeigen, wie Exportkontrollen die Qualifizierung von Fertigungsequipment auch außerhalb der Lithografie verändern können. Wichtigste Erkenntnisse - Nanya genehmigte für Fab 5A Investitionen von bis zu 346,6 Milliarden NT$ für 2026 bis 2029, einschließlich EUV-Equipment. - Fab 5A ist für 45.000 Waferstarts pro Monat ausgelegt; für die erste Ausbaustufe sind 35.900 WSPM vorgesehen. - Nanya plant den Wafer-Start in der zweiten Jahreshälfte 2027; für 2028 sind 30.000 WSPM und für 2029 35.900 WSPM vorgesehen. - SpaceX und Tesla nannten Grimes County in Texas als Standort für TeraFab und kündigten eine Anfangsinvestition von 16,8 Milliarden US-Dollar an. - Für TeraFab sind weiterhin keine EUV-Scannerzahl, Maskenstrategie, detaillierter Prozessablauf oder öffentlicher Zeitplan für die Produktionsqualifizierung bekannt. - AMD meldete für das zweite Quartal 2026 einen Umsatz von 11,5 Milliarden US-Dollar; der Data-Center-Umsatz lag bei 6,7 Milliarden US-Dollar und damit 107 Prozent über dem Vorjahr. - TSMC meldete für Juli 2026 einen Umsatz von 467,58 Milliarden NT$, 44,7 Prozent mehr als im Vorjahr. - Reuters berichtete über Evaluierungen von AMEC-Ätzanlagen durch Samsung und SK hynix; beide Unternehmen bestritten Tests von AMEC-Anlagen für den Einsatz in China, und es wurde keine Entscheidung über einen breiten Einsatz gemeldet. Glossar Extreme Ultraviolet (EUV) — Fortschrittliche Lithografie mit 13,5-Nanometer-Licht für kritische Strukturierungsschritte in der Halbleiterfertigung. Dynamic Random-Access Memory (DRAM) — Flüchtiger Speicher, der breit in Servern, PCs, Mobilgeräten und KI-Systemen eingesetzt wird. Waferstarts pro Monat (WSPM) — Kennzahl für Fab-Kapazität, die angibt, wie viele Wafer pro Monat in die Fertigung eingehen. 1C / 1D / 1E DRAM — Aufeinanderfolgende DRAM-Prozessgenerationen der 10-Nanometer-Klasse in Nanyas Roadmap. Investitionsausgaben (Capex) — Ausgaben für langlebige Fertigungsanlagen wie Fabs und Produktionsequipment. Ätzen — Halbleiterprozess, bei dem Material selektiv entfernt wird, um Strukturen in darunterliegende Schichten zu übertragen. Maskenstrategie — Planung der Fotomasken und Strukturierungsschritte, die zur Fertigung eines Chipdesigns eingesetzt werden. Prozessablauf — Geordnete Abfolge der Fertigungsschritte zum Aufbau von Halbleiterbauelementen.

  • S1 · E55
    August 5 · 13 min

    [055] Deep Dive Topic - Halbjahresrückblick H1 2026

    Dieser Beitrag wurde mithilfe von KI erstellt. Bitte überprüfen Sie die Informationen, wenn Sie sie als Grundlage für Entscheidungen verwenden möchten. In diesem Rückblick auf das erste Halbjahr 2026 wird die EUV-Lithografie nicht als Durchbruch einer einzelnen Maschine betrachtet, sondern als koordinierendes System hinter der KI-getriebenen Halbleiterfertigung. Die Folge behandelt die Produktivität von Low-NA, die selektive wirtschaftliche Rechtfertigung für High-NA, die steigende HBM-Nachfrage, Advanced Packaging, Engpässe bei Masken und Metrologie sowie den weltweiten Ausbau modernster Halbleiterfabriken. Die zentrale Frage lautet nicht mehr, wer die kleinsten Strukturen drucken kann, sondern wer knappe Anlagen, Photonen, Engineering-Kapazitäten und Reinraumfläche in zuverlässige Rechenleistung im industriellen Maßstab umwandeln kann.

  • S1 · E54
    August 4 · 23 min

    [054] Industrie Briefing - EUV im Fokus

    Dieser Beitrag wurde mithilfe von KI erstellt. Bitte überprüfen Sie die Informationen, wenn Sie sie als Grundlage für Entscheidungen verwenden möchten. Die dieswöchige Folge blickt über den EUV-Scanner hinaus auf die Design- und Fertigungswerkzeuge, die aus fortschrittlichen Strukturen profitabel herstellbare Chips machen. Der HBM4-Hochlauf von SK hynix, die starken Ergebnisse von Lam Research und KLA sowie die zertifizierten Synopsys-Flows für Intel 14A führen zu derselben Schlussfolgerung: Prozessintegration und Ausbeutekontrolle werden ebenso strategisch wie die Belichtungskapazität. Wichtigste Erkenntnisse - SK hynix meldete für das zweite Quartal einen Umsatz von 79,3 Billionen Won und einen operativen Gewinn von 60,5 Billionen Won. - SK hynix begann im zweiten Quartal mit der Massen-Auslieferung von HBM4 und plant, die Produktion in der zweiten Jahreshälfte 2026 hochzufahren. - SK hynix hat langfristige Vereinbarungen mit rund zehn Kunden abgeschlossen und beschleunigt den Zeitplan für die Massenproduktion in M15X. - Lam Research meldete einen Rekordquartalsumsatz von 6,72 Milliarden US-Dollar und prognostizierte für das Septemberquartal rund 8,1 Milliarden US-Dollar, plus oder minus 400 Millionen US-Dollar. - KLA meldete einen Quartalsumsatz von 3,66 Milliarden US-Dollar und prognostizierte für das Septemberquartal 4,0 Milliarden US-Dollar, plus oder minus 200 Millionen US-Dollar. - Synopsys zertifizierte KI-gestützte EDA- und Multiphysik-Flows für Intel 14A, einschließlich Unterstützung für Silizium, Packaging sowie thermische, Leistungsintegritäts- und elektromagnetische Analysen. - Die Wirtschaftlichkeit von High-NA-EUV hängt vom gesamten Fertigungsablauf ab, einschließlich Masken, Resists, Ätzübertragung, Messtechnik, Designregeln und Packaging. - Reuters berichtete, dass China mit der Produktion selbst entwickelter Immersions-DUV-Lithografiesysteme begonnen hat, deren Eignung für eine zuverlässige Hochvolumenfertigung jedoch noch nicht belegt ist. - In dieser Woche wurde keine neue offizielle Zahl zu EUV-Scanner-Auslieferungen bekannt; die stärksten Signale kamen aus dem umliegenden Ausrüstungs- und Designökosystem. Glossar Extreme Ultraviolet (EUV) — Lithografie mit Licht einer Wellenlänge von 13,5 Nanometern zur Strukturierung der fortschrittlichsten Halbleiterschichten. High Numerical Aperture (High-NA) EUV — Eine EUV-Plattform mit höherer Auflösung für ausgewählte kritische Schichten zukünftiger fortschrittlicher Prozessknoten. Deep Ultraviolet (DUV) — Lithografie mit längerwelligem ultraviolettem Licht; Immersions-DUV bleibt in ausgereiften und fortschrittlichen Prozessabläufen wichtig. High Bandwidth Memory (HBM) — Vertikal gestapelter Speicher mit sehr hoher Datenbandbreite für künstliche Intelligenz und Hochleistungsrechnen. Dynamic Random-Access Memory (DRAM) — Flüchtiger Arbeitsspeicher für Server, Computer, Mobilgeräte und HBM-Stapel. Electronic Design Automation (EDA) — Software zum Entwerfen, Prüfen, Optimieren und Vorbereiten von Chips für die Fertigung. Design Technology Co-Optimization (DTCO) — Gemeinsame Optimierung von Chipdesignregeln und Prozesstechnologie. Prozesskontrolle — Inspektion, Messtechnik, Analytik und Rückkopplung zur Sicherung von Ausbeute und Fertigungsstabilität. Multiphysik-Analyse — Kombinierte Modellierung elektrischer, thermischer, mechanischer und elektromagnetischer Effekte in Chip und Package.

  • S1 · E53
    July 30 · 26 min

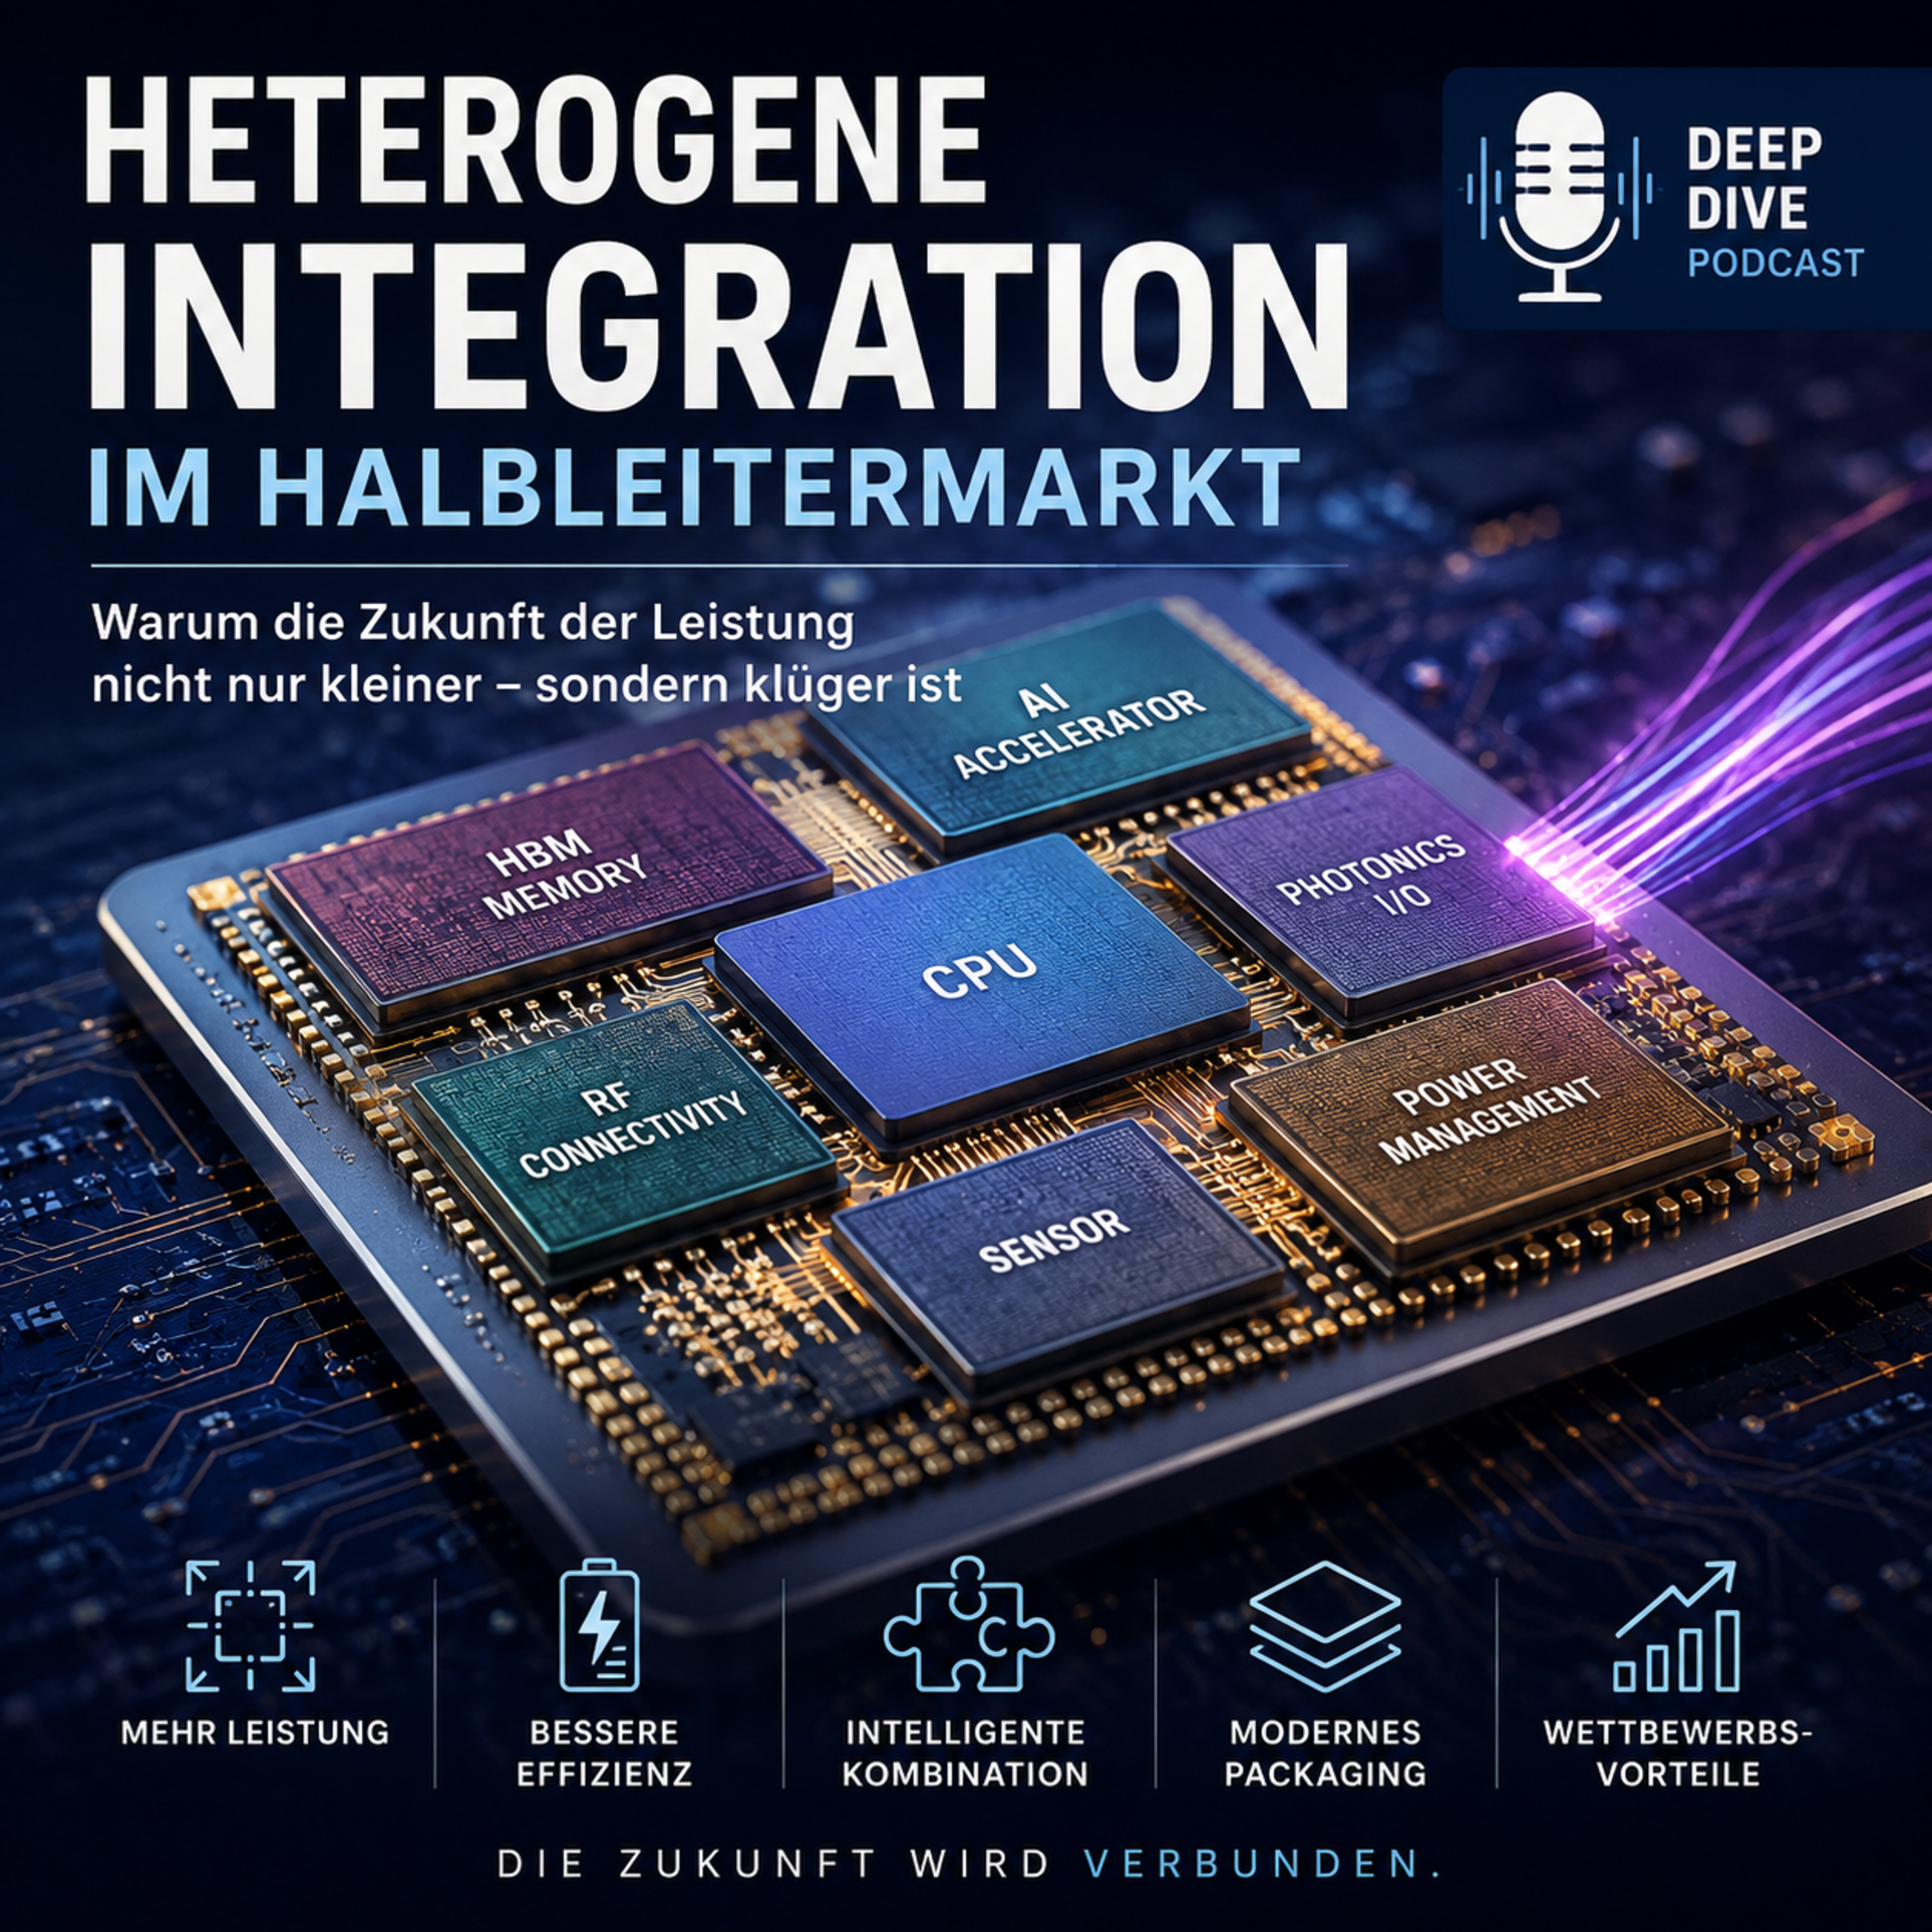
    [053] Deep Dive Topic - Heterogene Integration: Entwicklung der Systemarchitektur

    This post was created using AI. Please check the information if you want to use it as a basis for decision-making. Die heterogene Integration verändert, wie moderne Halbleitersysteme mehr Leistung erreichen. Diese Folge erklärt, warum kleinere Transistoren allein nicht mehr ausreichen, wie Chiplets und Advanced Packaging spezialisierte Logik, Speicher, Ein- und Ausgabe, Photonik und weitere Funktionen verbinden und warum künstliche Intelligenz diese Entwicklung beschleunigt. Außerdem geht es um die technischen, wirtschaftlichen und strategischen Zielkonflikte. WICHTIGE ERKENNTNISSE - Transistorskalierung bleibt wichtig, doch Leistungssteigerungen entstehen zunehmend auf Systemebene. - Heterogene Integration kombiniert Dies für unterschiedliche Funktionen, Fertigungsknoten und teilweise unterschiedliche Materialien. - Chiplets können Ausbeute, Wiederverwendung, Produktflexibilität und Entwicklungsgeschwindigkeit verbessern. - Verbindungen zwischen Dies verursachen zusätzlichen Energiebedarf, Latenz, Protokollaufwand sowie Packaging- und Testkomplexität. - Interposer, Siliziumbrücken, Through-Silicon Vias und Hybrid Bonding ermöglichen dichte Verbindungen im Package. - High-Bandwidth Memory ist ein zentraler Treiber, weil KI und High-Performance Computing häufig durch Datenbewegung begrenzt werden. - Wärmemanagement, mechanische Spannungen, Verzug und Montageausbeute sind wesentliche Grenzen. - UCIe soll ein besser interoperables Chiplet-Ökosystem ermöglichen, doch physische und fertigungstechnische Kompatibilität bleibt anspruchsvoll. - Advanced Packaging erhöht die strategische Bedeutung von Foundries, Assembly-and-Test-Anbietern, Materiallieferanten, Ausrüstern, Metrologie und Designsoftware. - Lithografie bleibt sowohl für moderne Chiplets als auch für fein strukturierte Packaging-Ebenen entscheidend. GLOSSAR Chiplet: Ein Die, das als Funktionsbaustein in einem größeren Multi-Die-System ausgelegt ist. Heterogene Integration: Kombination unterschiedlicher Dies, Prozesse, Funktionen oder Materialien in einem Package oder System. Interposer: Zwischenschicht mit dichter Verdrahtung zwischen Dies und Package-Substrat. High-Bandwidth Memory: Vertikal gestapelter dynamischer Speicher mit sehr breiter und energieeffizienter Verbindung zu nahegelegenen Prozessoren. Through-Silicon Via: Vertikale elektrische Verbindung durch ein Silizium-Die oder einen Wafer. Hybrid Bonding: Fein gerastertes Verbinden von Dies oder Wafern über direkte Kupfer- und Dielektrikbindungen ohne konventionelle Lotbumps. Zweieinhalbdimensionale Integration: Seitlich angeordnete Dies, die über einen dichten Interposer oder eine Brücke verbunden sind. Dreidimensionale Integration: Vertikal gestapelte aktive Dies mit dichten vertikalen Verbindungen. Known Good Die: Vor der Montage geprüftes Die, um fehlerhafte Komponenten in teuren Packages zu vermeiden. UCIe: Universal Chiplet Interconnect Express, eine Industriespezifikation für Kommunikation zwischen Dies.

  • S1 · E52
    July 27 · 16 min

    [052] Industrie Briefing - EUV im Fokus

    Dieser Beitrag wurde mithilfe von KI erstellt. Bitte überprüfen Sie die Informationen, wenn Sie sie als Grundlage für Entscheidungen verwenden möchten. Die dieswöchige Folge verfolgt den Wandel von einzelnen Chipbestellungen hin zu integrierten Vereinbarungen über Logik, High Bandwidth Memory, Packaging, Optik und Rechenzentrumsinfrastruktur. Samsung–Broadcom und NVIDIA–SK Group liefern die Nachfragesignale, während ZEISS, Intel und Chinas Speicherhersteller zeigen, was das Fertigungssystem leisten muss – und wo seine Grenzen bleiben. Wichtigste Erkenntnisse • Samsung und Broadcom unterzeichneten eine Absichtserklärung mit einem geschätzten Umfang von mehr als 200 Milliarden US-Dollar bis 2030 für HBM, Foundry-Technologien mit 2 Nanometern und darunter sowie Advanced Packaging. • NVIDIA und SK Group kündigten eine Initiative im Umfang von mehr als 500 Milliarden US-Dollar an, die eine KI-Fabrik mit 2 Gigawatt und eine langfristige Partnerschaft für Speicher der nächsten Generation umfasst. • SK Telecom plant, die erste Anlage seines Ausbaus mit NVIDIA Vera Rubin und SK hynix HBM4 im Jahr 2027 in Betrieb zu nehmen. • ZEISS SMT schafft in Oberkochen rund 25.000 Quadratmeter zusätzliche Produktions- und produktionsnahe Fläche; zu den Zieltechnologien gehört High-NA-EUV-Optik. • Reuters berichtete, dass geplante CXMT-Fabs die Kapazität auf mehr als 600.000 Wafer pro Monat erhöhen könnten, während der eingeschränkte Zugang zu EUV ein wesentliches Hindernis für fortschrittliche Speicher bleibt. • Die CXMT-Aktie stieg bei ihrem Börsendebüt in Shanghai nach einem Börsengang über 8,6 Milliarden US-Dollar um 466 Prozent. • Intel meldete für das zweite Quartal einen Umsatz von 16,1 Milliarden US-Dollar; Intel Foundry erreichte 5,8 Milliarden US-Dollar Umsatz, verzeichnete jedoch einen operativen Verlust von rund 2,1 Milliarden US-Dollar. • In dieser Woche wurde keine neue branchenweite Auslieferungszahl für EUV-Scanner veröffentlicht; das Nachfragesignal bleibt indirekt und steckt in Kunden- und Lieferantenvereinbarungen. Glossar Extreme Ultraviolet (EUV) — Lithografie mit Licht einer Wellenlänge von 13,5 Nanometern für kritische Schichten in fortschrittlicher Logik und Speichertechnologie. High Numerical Aperture (High-NA) EUV — Eine neuere EUV-Plattform mit höherer optischer Auflösung als konventionelles Low-NA-EUV. High Bandwidth Memory (HBM) — Gestapelter dynamischer Arbeitsspeicher für einen sehr hohen Datendurchsatz in der Nähe von Beschleunigern. Dynamic Random-Access Memory (DRAM) — Flüchtiger Arbeitsspeicher für Server, Personal Computer und viele elektronische Systeme. Deep Ultraviolet (DUV) — Etablierte Lithografie mit längeren Wellenlängen als EUV, die bei fortschrittlichen Strukturgrößen häufig mehr Patterning-Schritte erfordert. Memorandum of Understanding (MOU) — Eine Absichtserklärung, die den Rahmen einer geplanten Zusammenarbeit beschreibt und verbindlichen Verträgen vorausgehen kann. Risk Production — Eine frühe Fertigungsphase zur Validierung der Prozessreife vor einer breiteren Volumenproduktion. Advanced Packaging — Technologien zur Integration mehrerer Logik-, Speicher- und Verbindungskomponenten in ein leistungsfähiges Gesamtsystem.

  • S1 · E51
    July 21 · 16 min

    [051] Industrie Briefing - EUV im Fokus

    Dieser Beitrag wurde mithilfe von KI erstellt. Bitte überprüfen Sie die Informationen, wenn Sie sie als Grundlage für Entscheidungen verwenden möchten. Die High-NA-EUV-Infrastruktur geht von Planungen in die physische Installation über, da die ersten Komponenten eines ASML EXE:5200 bei Albany NanoTech eintreffen. Diese Folge untersucht, warum die Scannerleistung allein den nutzbaren Output nicht bestimmt: Mitarbeiterbindung, Maskenkontrolle, Pellicle-Transmission, Kundenverpflichtungen und Forschungszugang prägen zunehmend die EUV-Ökonomie. Wichtigste Erkenntnisse - Die ersten Komponenten eines ASML TWINSCAN EXE:5200 treffen bei Albany NanoTech ein; das erste Licht ist für später im Jahr 2026 und der Forschungsbetrieb für Anfang 2027 vorgesehen. - Intel und Fortinet werden beim Security Processor 6 zusammenarbeiten, doch Prozessknoten, Wafer-Volumen und EUV-Nutzung wurden nicht offengelegt. - ASML plant eine bedingte Mitarbeiterbindungsprämie von 20.000 Euro für berechtigte Beschäftigte, die von 2027 bis 2030 im Unternehmen bleiben. - Micron schloss strategische Kundenvereinbarungen für den Automobilbereich mit sieben wichtigen Ökosystempartnern ab, um langfristige Transparenz bei Versorgung, Preisen und Technologie zu verbessern. - Die Unterlagen des EUVL and Source Workshop 2026 heben steigende maskenbedingte Variabilität, die Co-Optimierung für High-NA-DRAM und die Entwicklung leistungsstärkerer EUV-Quellen hervor. - Lintec meldet unter festgelegten Testbedingungen etwa 90 Prozent Transmission und eine bis zu 66-fache Haltbarkeitsverbesserung für ein Kohlenstoffnanoröhren-Pellicle. - Ein Pellicle mit 90 Prozent Transmission lässt nach zwei Durchgängen etwa 81 Prozent übrig; bei 95 Prozent sind es etwa 90 Prozent. Das zeigt, warum kleine Transmissionsgewinne Dosis und Durchsatz spürbar beeinflussen können. - Es war eine ruhige Woche bei neuen Scanner-Auslieferungszahlen, und Intels Fertigungsknoten für die Fortinet-Zusammenarbeit bleibt unklar. Glossar Extremes Ultraviolett (EUV) — Lithografie mit 13,5-Nanometer-Licht zur Strukturierung fortschrittlicher Halbleiterschichten. High-Numerical-Aperture-EUV (High-NA EUV) — Eine höher auflösende EUV-Plattform mit Optiken der numerischen Apertur 0,55. Low-Numerical-Aperture-EUV (Low-NA EUV) — Die etablierte EUV-Plattform mit numerischer Apertur 0,33 für die Großserienfertigung. Pellicle — Eine dünne Membran, die eine Fotomaske vor Partikeln schützt und zugleich Belichtungslicht durchlässt. Retikel — Die reflektierende EUV-Fotomaske mit dem Schaltungsmuster, das auf einen Wafer projiziert wird. Dynamischer Direktzugriffsspeicher (DRAM) — Flüchtiger Speicher für Computersysteme und Basistechnologie für High-Bandwidth Memory. Anwendungsspezifische integrierte Schaltung (ASIC) — Ein Chip, der für eine definierte Funktion statt für allgemeine Rechenaufgaben entwickelt wird. Erstes Licht — Die erste erfolgreiche Erzeugung und Nutzung von EUV-Licht in einem installierten Scanner.

  • July 16 · 15 min

    [050] Industrie Briefing - EUV im Fokus

    This post was created using AI. Please check the information if you want to use it as a basis for decision-making. High-NA-EUV ist in einem ausgelieferten Logikprodukt angekommen: Intel und ASML haben ausgewählte Panther-Lake-Schichten auf der EXE-Plattform qualifiziert. Gleichzeitig erhöhte ASML seinen Ausblick für 2026 und kündigte deutliche Kapazitätssteigerungen bei Low-NA-EUV und DUV an. Damit wird die nächste Lithografie-Ära eher durch Koexistenz als durch eine sofortige Ablösung geprägt. Wichtigste Erkenntnisse: - Intel Foundry liefert einen Teil der Panther-Lake-Produkte aus, bei denen ausgewählte Intel-18A-Schichten für High-NA-EUV doppelt qualifiziert sind. - Laut ASML entsprechen die Ausbeuten der High-NA-qualifizierten Schichten denen der etablierten NXE-Low-NA-Plattform. - Intel setzt High-NA selektiv ein und ersetzt nicht den vollständigen Intel-18A-Lithografiefluss. - ASML meldete für das zweite Quartal einen Nettoumsatz von 9,3 Milliarden Euro, eine Bruttomarge von 54,0 Prozent und einen Nettogewinn von 2,9 Milliarden Euro. - ASML erhöhte den Umsatzausblick für 2026 auf 43 bis 45 Milliarden Euro. - ASML plant, seine Low-NA-EUV-Kapazität von rund 65 Systemen im Jahr 2026 für 2027 um 30 Prozent zu erhöhen. - SK Hynix schloss eine US-ADR-Emission über 26,5 Milliarden US-Dollar ab; die Mittel sollen teilweise in Fabriken und Anlagen einschließlich EUV-Scannern fließen. - Microns Ausbau in Hiroshima sieht die Installation von Anlagen ab der zweiten Hälfte 2028 vor und unterstützt künftige EUV-basierte DRAM- und HBM-Kapazität. - High-NA dürfte zunächst selektiv pro Schicht eingesetzt werden, bis der Kostenvorteil je guter strukturierter Schicht in weiteren Produkten nachgewiesen ist. Glossar: Extreme Ultraviolet (EUV) — Lithografie mit 13,5-Nanometer-Licht zur Strukturierung fortschrittlicher Halbleiter. High Numerical Aperture (High-NA) EUV — ASMLs neuere EUV-Plattform mit höherer optischer Auflösung als konventionelle EUV-Systeme. Low-NA EUV — Die etablierte 0,33-NA-EUV-Plattform für die heutige Serienfertigung von Logik- und Speicherchips. Intel 18A — Intels fortschrittlicher Prozessknoten für Panther-Lake-Prozessoren. Doppelqualifikation — Freigabe zweier Prozess- oder Anlagenwege zur Fertigung derselben Schicht oder desselben Produkts. NXE — ASMLs etablierte Familie von Low-NA-EUV-Scannern. EXE — ASMLs Familie von High-NA-EUV-Scannern. American Depositary Receipt (ADR) — In den USA gehandeltes Wertpapier, das Aktien eines ausländischen Unternehmens repräsentiert. Dynamic Random-Access Memory (DRAM) — Flüchtiger Arbeitsspeicher für Computersysteme. High Bandwidth Memory (HBM) — Gestapelter DRAM mit sehr hoher Datenbandbreite für KI und Hochleistungsrechnen.

  • S1 · E49
    July 6 · 20 min

    [049] Industrie Briefing - EUV im Fokus

    Dieser Beitrag wurde mithilfe von KI erstellt. Bitte überprüfen Sie die Informationen, wenn Sie sie als Grundlage für Entscheidungen verwenden möchten. Diese Woche gibt es nur wenige neue offizielle Zahlen zu EUV-Scanner-Lieferungen, aber starke Signale zur Kapazitätsplanung. Südkorea bewegt sich von Kapitalzusagen zu Umsetzungsdruck, Samsung und TSMC zeigen, dass Roadmap-Glaubwürdigkeit inzwischen von der Reife des Design-Ökosystems abhängt, und IBMs Nanostack-Arbeit schärft die Frage, was High-NA-EUV vor dem Produktionseinsatz beweisen muss. Wichtige Erkenntnisse - Diese Woche gab es keine neue offizielle ASML-Zahl zu EUV-Lieferungen und keinen neuen High-NA-Produktionsmeilenstein. - Südkoreas Präsident drängte Behörden, Chip- und KI-Projekte zu beschleunigen, und nannte Genehmigungen, Grundstücke, Strom und Wasser als Kapazitätsengpässe. - Reuters berichtete über erwartete Investitionen von jeweils rund 400 Billionen Won durch Samsung und SK hynix in südwestliche Chipstandorte sowie 81 Billionen Won für einen Packaging-Cluster in Chungcheong. - Der Cheongju-Plan von SK hynix deutet auf Investitionen von 100 Billionen Won hin, darunter 80 Billionen Won für M17-NAND und 20 Billionen Won für P&T7, eine Anlage für Advanced Packaging und Test. - Samsung bestätigte die Serienproduktion von SF1.4 für 2029 und SF1.4+ für 2030 und hob DTCO als wichtigen Beitrag zu den Verbesserungen von SF2 zu SF2P hervor. - Die gemeldeten Sondierungsgespräche zwischen Anthropic und Samsung zu 2 nm und Advanced Packaging sind unbestätigt, zeigen aber, dass KI-Unternehmen Foundry-Optionen suchen. - Socionext plant für September 2026 ein Tape-out eines Compute-Chiplets auf TSMC A14 und macht damit die Ökosystemreife von A14 konkreter. - Nvidias Position im chinesischen KI-Chipmarkt gerät durch Huawei und lokale Anbieter unter Druck, während China weiterhin keinen Zugang zu ASML-EUV-Systemen hat. - IBMs Nanostack-Ankündigung ist Forschung, keine Produktion, unterstreicht aber den Wert frühen High-NA-EUV-Lernens in Albany. - Gemeldete TSMC-Preiserhöhungen, Apples Produktkostendruck und Broadcoms Apple-Vertrag zeigen, wie Knappheit in Preissetzungsmacht und langfristige Verträge umgesetzt wird. Glossar Extreme Ultraviolet (EUV) — 13,5-Nanometer-Lithografie für kritische Schichten in der führenden Halbleiterfertigung. High Numerical Aperture (High-NA) EUV — ASMLs nächste EUV-Plattformgeneration mit höherer Auflösung und anspruchsvollerem Prozess-Ökosystem. Low Numerical Aperture (Low-NA) EUV — Die aktuelle EUV-Hauptplattform in der Volumenfertigung. Design Technology Co-Optimization (DTCO) — Gemeinsame Optimierung von Chip-Designregeln und Fertigungsprozessen zur Verbesserung von Leistung, Energieverbrauch, Fläche und Ausbeute. High Bandwidth Memory (HBM) — Gestapelter DRAM neben KI-Beschleunigern für sehr hohe Speicherbandbreite. Dynamic Random-Access Memory (DRAM) — Flüchtiger Speicher in Servern, PCs, Smartphones und HBM-Stacks. NAND — Nichtflüchtiger Flash-Speicher für Geräte und Rechenzentren. Tape-out — Zeitpunkt, an dem ein Chipdesign finalisiert und für Maskenerstellung und Fertigung übergeben wird. Advanced Packaging — Integrationstechnologien, die Logik, Speicher und Chiplets zu Hochleistungssystemen verbinden. Optionswert — Strategischer Wert frühen Lernens, damit Unternehmen vor festgelegten Produktionsentscheidungen zwischen Technologien wählen können.

  • S1 · E48
    June 29 · 19 min

    [048] Industrie Briefing - EUV im Fokus

    Dieser Beitrag wurde mithilfe von KI erstellt. Bitte prüfen Sie die Informationen, wenn Sie sie als Grundlage für Entscheidungen verwenden möchten. Diese Folge betrachtet EUV nicht als isolierte Scanner-Geschichte, sondern als Teil eines breiteren Fertigungssystems. Südkoreas Cluster-Pläne, Microns Rekordquartal, die geplante US-Notierung von SK Hynix, der niederländische Widerstand gegen Exportkontrollen, ASMLs Photonik-Arbeit mit TNO und xLights Ambitionen bei Lichtquellen zeigen dieselbe Richtung: Künftige Lithografiekapazität wird wie strategische Infrastruktur finanziert und gesteuert. Wichtige Erkenntnisse: - Südkorea bereitet einen neuen Halbleiter-Hub im Südwesten vor; lokalen Berichten zufolge könnten die Investitionen über mehrere Jahre mehr als 1.000 Billionen Won erreichen. - Das erwartete südkoreanische Unterstützungspaket ist stark infrastrukturorientiert: Strom, Wasser, Land, Ausbildung, Verkehr und Wohnraum sind für EUV-fähige Kapazität entscheidend. - Micron meldete für das dritte Geschäftsquartal einen Rekordumsatz von 41,46 Milliarden US-Dollar und sagte, dass der Rechenzentrumsumsatz im Quartal über 25 Milliarden US-Dollar lag. - Micron hat 16 strategische Kundenvereinbarungen unterzeichnet und erwartet, dass die Knappheit bei Speicher über das Kalenderjahr 2027 hinaus anhält. - Micron erwartet für das Geschäftsjahr 2026 Investitionsausgaben von rund 27 Milliarden US-Dollar und im Geschäftsjahr 2027 höhere Quartalsinvestitionen, wobei Bauinvestitionen mehr als die Hälfte des Jahresanstiegs ausmachen sollen. - SK Hynix plant, über eine US-Notierung von American Depositary Receipts bis zu 45,45 Billionen Won beziehungsweise etwa 29,4 Milliarden US-Dollar aufzunehmen. - Niederländische Vertreter wehren sich gegen den MATCH Act, weil er Verbündete zu US-ähnlichen China-Exportkontrollen zwingen und DUV-Serviceleistungen beeinflussen könnte. - ASML und TNO werden DUV- und I-Line-Lithografie in einer neuen Pilotlinie in Eindhoven für Indiumphosphid-Photonikchips auf Sechs-Zoll-Wafern einsetzen. - Die xLight-Meldung über eine Finanzierungsrunde von 350 Millionen US-Dollar ist bislang berichtet, aber nicht offiziell angekündigt; der offizielle Anker ist die US-CHIPS-Act-Förderung vom 2. Juni. - Der Fokus dieser Woche liegt auf einer Mischflotten-Sicht der Lithografie: EUV trägt die dichtesten Schichten, aber DUV trägt weiterhin einen großen Teil von Skalierung, Ausbeute, Zuverlässigkeit und Kosten. Glossar: Extreme Ultraviolet (EUV) — Lithografie mit Licht von 13,5 Nanometern für die kritischsten Schichten in fortgeschrittener Logik und Speicherfertigung. High Numerical Aperture (High-NA) — Nächste Generation der EUV-Optik mit höherem Auflösungspotenzial, aber höheren Kosten und größerer Integrationskomplexität. Deep Ultraviolet (DUV) — Lithografie mit längeren Wellenlängen wie 193 Nanometern und 248 Nanometern, weiterhin essenziell für viele Schichten fortgeschrittener Knoten. Dynamic Random-Access Memory (DRAM) — Flüchtiger Speicher für Server, PCs, Mobilgeräte und High-Bandwidth-Memory-Stacks. High Bandwidth Memory (HBM) — Gestapelter DRAM, optimiert für sehr hohe Datenbandbreite nahe an KI-Beschleunigern und Grafikprozessoren. American Depositary Receipt (ADR) — In den USA gehandeltes Zertifikat, das Aktien eines ausländischen Unternehmens repräsentiert. Free-electron laser — Lichtquelle auf Basis beschleunigter Elektronen; xLight entwickelt diesen Ansatz als alternative EUV-Quelle. Indium phosphide (InP) — Verbindungshalbleiter für aktive photonische Funktionen wie Laser und Modulatoren. Strategic customer agreement — Längerfristige kommerzielle Vereinbarung zur Verbesserung von Versorgungssichtbarkeit, Preisbeständigkeit oder Kapazitätsbindung.

  • S1 · E47
    June 22 · 12 min

    [047] Industrie Briefing - EUV im Fokus

    Dieser Beitrag wurde mit KI erstellt. Bitte überprüfen Sie die Informationen, wenn Sie sie als Grundlage für Entscheidungen verwenden möchten. Die Folge dieser Woche betrachtet EUV weniger als Scanner-Kapazitätsmeldung und stärker als Übersetzer zwischen Laborergebnis und Fertigung. Im Mittelpunkt stehen die neue 300-Millimeter-Arbeit zu 2D-Materialtransistoren von imec, ASML und TSMC, Intels 18A-P-Meilenstein in der Risikoproduktion, ASMLs Dementi zu EUV-Lieferungen nach China und der neue HBM4E-Sampling-Druck von SK hynix. Wichtigste Erkenntnisse: - imec, ASML und TSMC demonstrierten komplementäre 2D-Material-nFETs und -pFETs auf einem 300-Millimeter-Wafer mit 50 Nanometern contacted poly pitch. - Das 2D-Materialergebnis nutzte EUV-Einfachbelichtung und meldete 94 Prozent funktionsfähige Transistoren, wodurch die Arbeit näher an fertigungsnahe Prozessuntersuchungen rückt. - Intel 18A-P ging in die Risikoproduktion, mit Angaben von 9 Prozent höherer Leistung bei gleicher Leistungsaufnahme oder 18 Prozent geringerer Leistungsaufnahme bei gleicher Leistung gegenüber Intel 18A. - Intels VLSI-Update hob außerdem Arbeiten zu Wärmeverhalten, Via-Widerstand, CFET, Galliumnitrid auf Silizium und Ruthenium-Interconnects als Teil eines längeren Skalierungsstapels hervor. - ASML dementierte, jemals eine EUV-Maschine oder EUV-spezifische Komponenten oder Module nach China geliefert zu haben. - SK hynix lieferte Muster von 12-lagigem HBM4E an große Kunden und nennt bis zu 16 Gigabit pro Sekunde pro Pin sowie mehr als 20 Prozent bessere Energieeffizienz. - Intels Berufung von Seok-Hee Lee an die Spitze des Foundry-Packagings zeigt, dass Lithografie, Speicherintegration und Advanced Packaging inzwischen eng verbunden sind. - Der EUVL and Source Workshop ordnete die längere Roadmap rund um High-NA, Hyper-NA, Quellen, Materialien, Metrologie, k1-Reduktion und Lithografie unterhalb von 13,5 Nanometern ein. Glossar: Extreme Ultraviolet (EUV) lithography — Lithografie mit 13,5-Nanometer-Licht zur Strukturierung fortgeschrittener Halbleiterschichten. High Numerical Aperture (High-NA) EUV — ASMLs nächste EUV-Generation mit höherer optischer numerischer Apertur für feinere Strukturierung. Contacted poly pitch (CPP) — Transistor-Skalierungsmetrik, die Gate- und Source/Drain-Kontaktdimensionen kombiniert. Zweidimensionale Übergangsmetall-Dichalkogenide (2D TMDs) — Atomar dünne Kanalmaterialien wie MoS2, WS2 und WSe2. nFET und pFET — Negative und positive Feldeffekttransistoren, die gemeinsam in CMOS-Logik verwendet werden. Risikoproduktion — Frühe Fertigungsphase zur Validierung der Prozessreife vor dem vollständigen Hochlauf der Serienfertigung. High Bandwidth Memory 4E (HBM4E) — Eine gestapelte DRAM-Technologie der nächsten Generation für Hochdurchsatz-KI-Systeme. Complementary Field-Effect Transistor (CFET) — Vertikal gestapelte Transistorarchitektur, die Logikskalierung über Gate-all-around-Bauelemente hinaus verlängern könnte.

  • S1 · E46
    June 15 · 22 min

    [046] Industrie Briefing - EUV im Fokus

    Dieser Beitrag wurde mit KI erstellt. Bitte prüfen Sie die Informationen, wenn Sie sie als Grundlage für Entscheidungen verwenden möchten. Die Folge dieser Woche betrachtet EUV-Kapazität als Systemproblem und nicht nur als Frage der Scanner-Anzahl. Der rote Faden reicht von Rapidus-Finanzierung und TeraFab-Signalen bis zu ASMLs europapolitischer Position und neuer Forschung zur Quelleneffizienz. Kernaussagen: - Rapidus schloss eine zusätzliche staatlich unterstützte Finanzierungsrunde über 150 Milliarden Yen ab; damit stiegen gezeichnetes Kapital und gesetzliche Kapitalrücklage auf 424,95 Milliarden Yen. - Rapidus unterzeichnete außerdem ein MoU mit dem United Kingdom Semiconductor Centre und setzt damit einen weiteren internationalen Kooperationsmarker für seine 2-Nanometer-Roadmap. - Elon Musks TeraFab-Plan wurde im Zusammenhang mit ASMLs interner Technologiekonferenz diskutiert, aber Scanner-Anzahl, Node-Mix und Produktionszeitplan sind weiterhin nicht offengelegt. - ASMLs Christophe Fouquet unterstützte eine nachfrageorientierte europäische Technologiepolitik, warnte aber vor zu starker Steuerung strategischer Projekte durch die Kommission. - Cadence und Intel Foundry erweiterten ihre DTCO-Zusammenarbeit für Intel 14A; dies zeigt, dass High-NA-Reife von Design Enablement ebenso abhängt wie von Optik. - TSMCs jüngste Aussagen unterstreichen, dass KI-getriebene Chipnachfrage nicht nur durch Capex, sondern auch durch Fachkräfte, Wasser, Infrastruktur und operative Reihenfolge begrenzt wird. - Neue Arbeiten zur EUV-Quelleneffizienz verweisen auf 2-Mikrometer-Lasertreiber-Konzepte und Effizienzgewinne als möglichen künftigen Produktivitätshebel. - ASMLs Botschaft zu KI-nativem Engineering verbindet Scannerproduktivität mit Software, Diagnostik, Defekterkennung und kürzerer Servicezeit. Glossar: Extreme Ultraviolet (EUV) — 13,5-Nanometer-Lithografie für kritische Ebenen in fortgeschrittener Logik und Speicherfertigung. High Numerical Aperture (High-NA) — EUV-Optik der nächsten Generation mit höherer Auflösung, aber komplexeren Anforderungen an Kosten, Masken und Prozessintegration. Design Technology Co-Optimization (DTCO) — Gemeinsame Optimierung von Prozesstechnologie und Chip-Designregeln zur Verbesserung von Herstellbarkeit und Leistung. Process Design Kit (PDK) — Vom Foundry bereitgestellte Dateien, Modelle und Regeln, mit denen Designer Chips für einen bestimmten Prozess entwickeln. Conversion efficiency — Anteil der Laserenergie, der in der Quelle in nutzbares EUV-Licht umgewandelt wird. Laser-produced plasma — EUV-Quellenmethode, bei der Laserpulse auf Zinn treffen und Strahlung mit 13,5 Nanometern erzeugen. TeraFab — Vorgeschlagenes großskaliges Halbleiterfertigungsprojekt im Zusammenhang mit SpaceX, Tesla und Intel-Diskussionen. IIM — Rapidus’ Innovative Integration for Manufacturing-Standort in Chitose, Hokkaido. Source power — Für die Waferbelichtung verfügbare EUV-Lichtleistung, ein wichtiger Faktor für Durchsatz und Dosis-Spielraum.

Showing 1–20 of 20 episodes