Skip to content
Artwork for What DAF'ck
What DAF'ck · Yesterday · 5 min

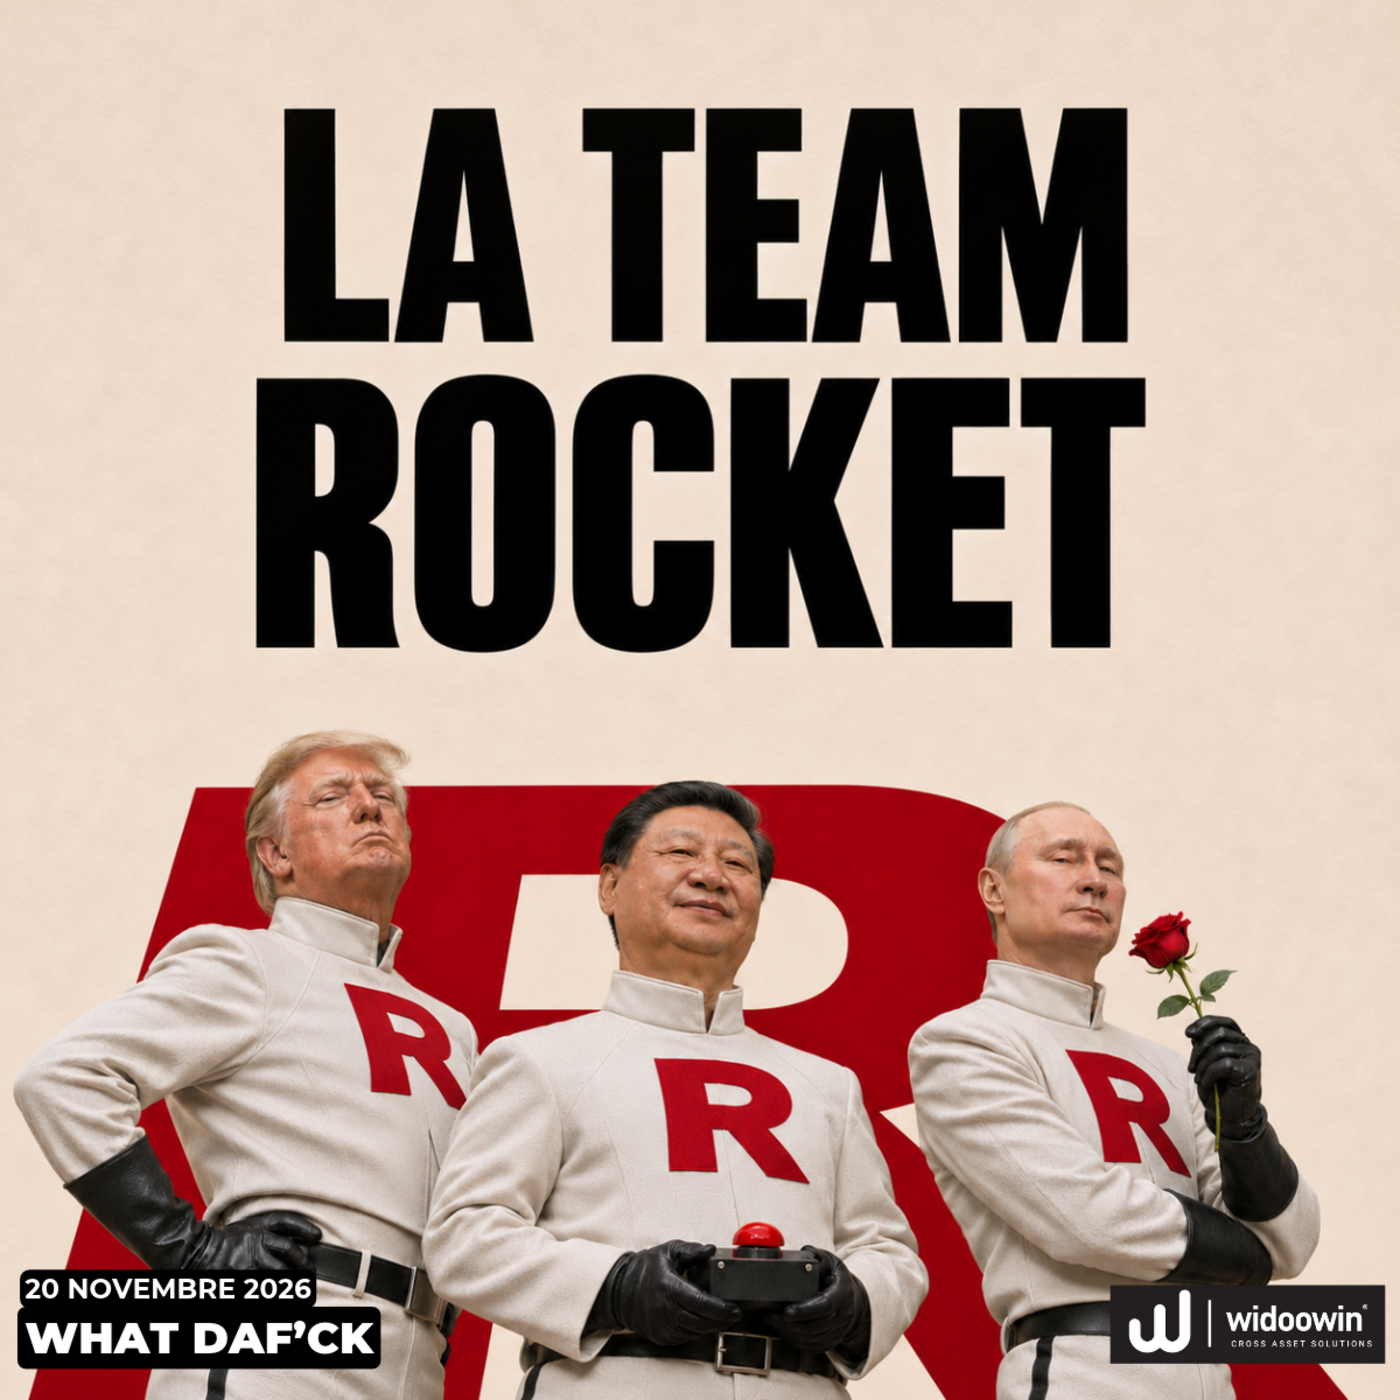
🚀 La Team Rocket

Cette semaine, les grandes puissances renouent le dialogue. Réunis en marge de l’APEC, Washington, Pékin et Moscou abordent la sécurité mondiale, tandis que l’Europe est reléguée au rang de spectateur. 🇺🇸 États-Unis Aux États-Unis, les responsables de la Réserve fédérale restent focalisés sur les risques inflationnistes, au point d’admettre qu’un relèvement supplémentaire des taux sera vraisemblablement nécessaire pour ramener l’inflation vers l’objectif de 2,00%. Cette vigilance s’explique notamment par la flambée des prix à la production, qui ont bondi de 6,50% sur un an en octobre, un niveau inédit depuis fin 2022. Face à cette hausse, les entreprises absorbent une partie des coûts de l’énergie dans leurs marges, ce qui pèse sur leur rentabilité. Dès lors, un nouveau resserrement monétaire pourrait permettre de contenir l’inflation et, par extension, de soulager les marges des entreprises afin d’installer une croissance plus durable. Justement, cette perspective de hausse des taux se dessine alors que Wall Street, portée par l’intelligence artificielle, a été marquée par l’entrée en bourse historique d’Anthropic au Nasdaq, dont la valorisation atteint près de 1 750 milliards de dollars. Pour autant, ce lancement s’inscrit dans un climat tendu pour le secteur, entre la victoire démocrate aux midterms, la menace d’un nouveau resserrement monétaire et les secousses chez Nvidia, marquées par le départ de son patron et une chute de 40% du titre au cours des dernières semaines. Dans ce contexte, on perçoit bien la fragilité de ces acteurs ultra-endettés. En effet, si le marché venait à s’effondrer, leur solvabilité serait menacée, au risque d’entraîner l’ensemble des marchés américains dans leur sillage. 🇪🇺 Europe En Europe, l'actualité est marquée par la succession de Christine Lagarde à la tête de la BCE, dont le départ anticipé en février 2027 accélère les discussions autour de son remplacement. Deux candidats sont notamment évoqués : Pablo Hernández de Cos, ancien gouverneur de la Banque d'Espagne, et Klaas Knot, ancien président de la Banque centrale des Pays-Bas. La France perd ainsi la tête d’une institution européenne majeure, alors que sa dette publique atteint 119% du PIB, au troisième rang des plus élevées de l’Union européenne. Historiquement pilier de la construction européenne, le pays voit son influence s’éroder. Aux yeux des investisseurs, cette succession pourrait fragiliser davantage sa crédibilité. De plus, les incertitudes autour de l’élection présidentielle de 2027 pourraient accentuer cette méfiance. 🇨🇳🇯🇵 Asie En marge du sommet de l’APEC à Shenzhen, Donald Trump, Xi Jinping et Vladimir Poutine ont tenu une rencontre trilatérale inédite, consacrée aux risques nucléaires et à la sécurité internationale. Cette reprise du dialogue pourrait apaiser les tensions et le climat d’incertitudes, qu’il s’agisse des guerres en Ukraine et en Iran ou du terrain commercial, avec l’épisode des droits de douane encore dans les esprits. Un apaisement durable serait une bonne nouvelle pour les marchés, puisque la baisse du risque géopolitique autour du détroit d’Ormuz ferait refluer les cours de l’énergie, les anticipations d’inflation et donc les rendements obligataires. Toutefois, aucun accord concret n’a été conclu. Par ailleurs, l’absence de l’Europe, pourtant directement concernée par le conflit ukrainien, illustre bien la perte d’influence du Vieux Continent sur la scène mondiale. Derrière cette démonstration diplomatique, l’économie chinoise reste en difficulté, en particulier dans l’immobilier. En octobre, les prix des logements neufs reculent de 2,40% sur un an, tandis que l’investissement des promoteurs chute de 21% depuis le début de l’année. Or, l’immobilier représente plus de la moitié du patrimoine des ménages chinois. La baisse des prix réduit donc leur sentiment de richesse et les incite à épargner plutôt qu’à consommer. Malgré des exportations toujours dynamiques, la demande intérieure peine ainsi à repartir, ce qui renforce le risque de déflation. Une telle spirale serait dangereuse, puisque faute de demande, les entreprises devraient baisser leurs prix pour écouler leur production, au détriment de leurs marges. Elles réduiraient alors leurs investissements et leurs embauches, freinant ainsi la croissance. 🛢️ Matières premières Du côté des matières premières, le Brent recule autour de 92 $ le baril, en baisse de 15% sur un mois, les marchés anticipant une possible fin du conflit au Moyen-Orient. Cette perspective est notamment renforcée par les élections américaines de mi-mandat, qui pourraient inciter Donald Trump à privilégier une sortie du conflit devenu politiquement coûteux. Parallèlement, le trafic maritime dans le détroit d’Ormuz poursuit son redressement et retrouve 65% de son niveau d’avant-guerre, contre seulement 10% en juillet, malgré quelques attaques persistantes contre des pétroliers. Si la désescalade se confirme, la reprise du trafic permettrait de détendre durablement les marchés énergétiques. Dans la foulée, l’inflation pourrait refluer et offrir ainsi davantage de marge aux banques centrales pour assouplir leur politique monétaire.

0:00-5:28

transcript

No transcript — this publisher did not publish one.

show notes

Cette semaine, les grandes puissances renouent le dialogue. Réunis en marge de l’APEC, Washington, Pékin et Moscou abordent la sécurité mondiale, tandis que l’Europe est reléguée au rang de spectateur.


🇺🇸 États-Unis

Aux États-Unis, les responsables de la Réserve fédérale restent focalisés sur les risques inflationnistes, au point d’admettre qu’un relèvement supplémentaire des taux sera vraisemblablement nécessaire pour ramener l’inflation vers l’objectif de 2,00%. Cette vigilance s’explique notamment par la flambée des prix à la production, qui ont bondi de 6,50% sur un an en octobre, un niveau inédit depuis fin 2022. Face à cette hausse, les entreprises absorbent une partie des coûts de l’énergie dans leurs marges, ce qui pèse sur leur rentabilité. Dès lors, un nouveau resserrement monétaire pourrait permettre de contenir l’inflation et, par extension, de soulager les marges des entreprises afin d’installer une croissance plus durable.

Justement, cette perspective de hausse des taux se dessine alors que Wall Street, portée par l’intelligence artificielle, a été marquée par l’entrée en bourse historique d’Anthropic au Nasdaq, dont la valorisation atteint près de 1 750 milliards de dollars. Pour autant, ce lancement s’inscrit dans un climat tendu pour le secteur, entre la victoire démocrate aux midterms, la menace d’un nouveau resserrement monétaire et les secousses chez Nvidia, marquées par le départ de son patron et une chute de 40% du titre au cours des dernières semaines. Dans ce contexte, on perçoit bien la fragilité de ces acteurs ultra-endettés. En effet, si le marché venait à s’effondrer, leur solvabilité serait menacée, au risque d’entraîner l’ensemble des marchés américains dans leur sillage.


🇪🇺 Europe

En Europe, l'actualité est marquée par la succession de Christine Lagarde à la tête de la BCE, dont le départ anticipé en février 2027 accélère les discussions autour de son remplacement. Deux candidats sont notamment évoqués : Pablo Hernández de Cos, ancien gouverneur de la Banque d'Espagne, et Klaas Knot, ancien président de la Banque centrale des Pays-Bas. La France perd ainsi la tête d’une institution européenne majeure, alors que sa dette publique atteint 119% du PIB, au troisième rang des plus élevées de l’Union européenne. Historiquement pilier de la construction européenne, le pays voit son influence s’éroder. Aux yeux des investisseurs, cette succession pourrait fragiliser davantage sa crédibilité. De plus, les incertitudes autour de l’élection présidentielle de 2027 pourraient accentuer cette méfiance.


🇨🇳🇯🇵 Asie

En marge du sommet de l’APEC à Shenzhen, Donald Trump, Xi Jinping et Vladimir Poutine ont tenu une rencontre trilatérale inédite, consacrée aux risques nucléaires et à la sécurité internationale. Cette reprise du dialogue pourrait apaiser les tensions et le climat d’incertitudes, qu’il s’agisse des guerres en Ukraine et en Iran ou du terrain commercial, avec l’épisode des droits de douane encore dans les esprits. Un apaisement durable serait une bonne nouvelle pour les marchés, puisque la baisse du risque géopolitique autour du détroit d’Ormuz ferait refluer les cours de l’énergie, les anticipations d’inflation et donc les rendements obligataires. Toutefois, aucun accord concret n’a été conclu. Par ailleurs, l’absence de l’Europe, pourtant directement concernée par le conflit ukrainien, illustre bien la perte d’influence du Vieux Continent sur la scène mondiale.

Derrière cette démonstration diplomatique, l’économie chinoise reste en difficulté, en particulier dans l’immobilier. En octobre, les prix des logements neufs reculent de 2,40% sur un an, tandis que l’investissement des promoteurs chute de 21% depuis le début de l’année. Or, l’immobilier représente plus de la moitié du patrimoine des ménages chinois. La baisse des prix réduit donc leur sentiment de richesse et les incite à épargner plutôt qu’à consommer. Malgré des exportations toujours dynamiques, la demande intérieure peine ainsi à repartir, ce qui renforce le risque de déflation. Une telle spirale serait dangereuse, puisque faute de demande, les entreprises devraient baisser leurs prix pour écouler leur production, au détriment de leurs marges. Elles réduiraient alors leurs investissements et leurs embauches, freinant ainsi la croissance. 


🛢️ Matières premières

Du côté des matières premières, le Brent recule autour de 92 $ le baril, en baisse de 15% sur un mois, les marchés anticipant une possible fin du conflit au Moyen-Orient. Cette perspective est notamment renforcée par les élections américaines de mi-mandat, qui pourraient inciter Donald Trump à privilégier une sortie du conflit devenu politiquement coûteux. Parallèlement, le trafic maritime dans le détroit d’Ormuz poursuit son redressement et retrouve 65% de son niveau d’avant-guerre, contre seulement 10% en juillet, malgré quelques attaques persistantes contre des pétroliers. Si la désescalade se confirme, la reprise du trafic permettrait de détendre durablement les marchés énergétiques. Dans la foulée, l’inflation pourrait refluer et offrir ainsi davantage de marge aux banques centrales pour assouplir leur politique monétaire.
more episodes

All episodes