Skip to content
Artwork for 深蓝保编辑部
深蓝保编辑部 · Monday · 1 hr 8 min

EP73 基金入门必修课|一买就跌、一卖就涨,问题到底出在哪?

基金跌了20%,到底该割肉、补仓,还是死扛?|和Jeff聊投资纪律 💙看病不慌,养老不愁,理财不难!欢迎来到「深蓝保编辑部」,这是一档深蓝保旗下的播客节目,我们传递保险的温度,也分享生活的态度! 📖 本期人物介绍 主播:莫莫,前香港财富管理经理,9年保险行业经验,立志成为“人生CFO”的INFP 主播:斯斯,10年老基民,深蓝保搞钱女王,保险学专业出走半生,归来仍是副业小天才 嘉宾:Jeff,《截胡不截财》主播,美国Temple大学金融硕士,CFA三级金融分析师,长期关注投资、房产和家庭财务规划 基民集合!你有没有经历过这种时刻? 自己没买的时候,基金每天都在涨,终于下定决心买进去,立马开始回撤,于是你会发出一个灵魂拷问:一买就跌,一卖就涨,市场是不是只针对我? 这可能是很多基金小白的入门必修课,而更扎心的是:很多人可能根本不知道自己买的是什么—— 以为自己买的是“AI”“科技”“成长”,打开定期报告才发现,基金经理早就换了,持仓也变了; 以为买了好几只基金是在分散风险,结果它们重仓的可能是同一批股票; 以为只要长期拿着就能回来,却没想过,有些行业的高点,可能就是它曾经的高点 这一期,我们不推荐任何基金,也不预测下一个风口,只想把普通投资者最容易踩坑的问题讲明白: 基金亏了20-30%,该割肉、补仓,还是继续等? 热门板块,什么时候能碰,什么时候该跑? 定投真的适合所有基金吗?小白必备的投资纪律 …… 我们请到了专业投资者Jeff老师,从选基、止损、定投,到基金和其他资产配置的组合,把买什么、为什么买、什么时候重新检查这三件事聊清楚,建立你的底层纪律 🎁专属资料获取 本期节目全是大干货,就连斯斯这种10年老基民,也直呼学到了!我们也整理了一份文字版的精华指南,把基金的类型、实操方法、投资纪律都一一总结了出来,来深蓝保公众号,扫码回复关键词「上车」即可免费领取👇️ ⏱️ 时间轴 Part 1|基金亏了,该割肉、躺平还是补仓? 03:41 市场只针对我?看清热门行情如何一步步制造追涨冲动 08:17 虽然信息同权,但是垃圾信息还是宝藏行情,普通人不会识别 11:18 热门基金不是不能买,但至少先问这清楚几个问题! 15:35 已经站在山顶、亏了30%的人,现在还有办法补救吗? 19:34 想判断是行情差,还是这支基不行?先找到一个参照物 23:13 不要死磕止损线!同一跌幅,对高波和低波意义完全不同 26:19 补仓还是割肉?一个判断:跌破趋势了,无论如何都割掉 Part 2|新手小白,怎么从0到1入门基金 31:41 新手选基,先用排除法!10亿以下不要,300亿以上也不要… 35:32 风险承受能力大测试:我以为能接受 vs 实际上痛到滴血 38:00 试试持续定投吧!你只会亏时间,你不会亏钱 41:29 不知道什么时候卖掉?“骂骂咧咧”指数有时候真的有效! 45:57 Jeff:反对开基金超市,关键不在数量,而在于你能不能看懂 Part 3|不同风险偏好,有什么投资区别? 49:02 高波动、高风偏不等于要追涨,而是在“大杀”里布局 53:06 风偏10-20%:调整权益的占比,7月份就是个试金石 57:07 保守型投资者:资金的用途和流动性,比收益更重要 1:00:18 储蓄险:可以配家庭资产的一部分,雷打不动能兑付 1:03:45 基金搏收益,储蓄险搏安心,分红险在下行周期更吃香 💬 分红险怎么买?有3种方法: ①如果你是小白用户,懒得研究 产品太多看花眼?没精力反复对比?💁点击预约专业顾问,我们有专业的规划师1v1服务,为你精准匹配,投保超省心 ②想查看分红险榜单,对比不同的产品 我们每个月都会测评市面上“最抗打”的产品,👉在“深蓝保公众号”回复关键词「好分红」,获取分红险最新榜单 ③如果你是保险行家,想自选对比 已经有意向产品了?投保细节全掌握?欢迎直接进入🔍️深蓝保严选-产品库,所有条款透明公开,看准即可自助投保,方便又快捷 💡 本期精华 你可能不是“买得太晚”,而是只在热闹时才看见它 热门不是不能买,但越热,越要先问:我买的是什么?它的价值和价格,分别由什么决定? 基金下跌后,我可以怎么做? 先检查逻辑,再考虑补仓、割肉还是观望 基金的底层资产有没有发生根本变化? 它是否明显跑输适合自己的业绩比较基准? 这次回撤是否超出它过去的波动特征? 基金经理和持仓风格有没有变化? 如果现在空仓,我还愿不愿意重新买入? “补仓”不是自动修复亏损的方法。对已经发生趋势变化的行业或产品,继续投入可能只是增加风险暴露。 定投是什么?有什么作用 定投可以把一次投入拆成多次,降低一次性买在某个时点的影响,但它无法消除市场风险,也无法保证回本。 定投之前要先判断:这只基金是否适合长期持有?底层资产是否足够分散?自己的现金流是否稳定?如果答案不清楚,定投也可能变成“持续买入自己并不了解的风险”。 基金数量多,不等于组合分散 几只基金如果长期持有相同的行业和股票,可能只是重复买入同一种风险。判断是否重复,可以看: 多期定期报告中的前十大持仓; 行业和指数暴露; 不同市场环境下的涨跌同步性。 每增加一只基金,都应该说清楚:它和我已有的基金,到底有什么不同? 工具没有绝对好坏,只有是否匹配 先确定资金用途和时间,再谈收益目标。 不要让短期要用的钱,承担长期波动;也不要让长期资金全部失去流动性。 📚️ 名词速查 权益基金 / 债券基金:权益主要对应股票,权益基金主要投股票,波动通常更大;债券基金主要投债券,波动通常更小。买之前先分清自己买的是哪一类。 宽基 / 行业基金:宽基覆盖多个行业(如沪深 300),更分散;行业基金只投某一个赛道(如科技、AI),弹性更大、跌起来也可能更深。 主动基金 / 指数基金:主动基金靠基金经理主动选股、调仓,核心变量是“人”;指数基金按指数规则买入,核心是“规则”,更容易看清自己买的是什么。 基金经理:负责主动基金投资决策的人。可能经历顺风期和逆风期,也可能更换;换了人,基金风格和持仓可能随之改变。 最大回撤:过去某个区间里,净值从最高点跌到最低点的最大幅度。它不能预测未来,但能帮你判断自己能不能扛住。 定投:在固定时间、以固定规则分批买入,用来摊平成本、降低一次性买在某个时点的影响。但定投不能保证赚钱,也不能保证回本。 止盈 / 止损 / 补仓:止盈是在达到预设收益后卖出落袋;止损是亏损到某个程度时卖出控损;补仓是下跌后继续买入摊低成本。三者都别一刀切,要结合基金属性和自己的承受能力。 业绩比较基准:基金用来对比自己表现的“标尺”(如沪深 300、中证 500)。判断基金好不好,要和适合它的基准比,而不是和所有基金比。 FOF / 固收+:FOF 是“基金中的基金”,主要投资其他基金;固收+ 以债券等固收资产为主、再配少量权益,追求略高一点的收益弹性,但都不等于保本。 分红险 / 现金价值:分红险有保证利益部分,另有非保证的分红收益;现金价值是储蓄险退保或按约定领取时能拿回的钱。分红部分不保证,提前退保可能有损失,请以合同和官方披露为准。 ⚠️特别提示:本期内容为基金基础知识和嘉宾个人经验分享,不构成具体投资建议。投资有风险,入市需谨慎 🔗 相关内容指路 想了解更多投资理财的相关内容,直达👉【谈钱说税】专题 分红险科普👉EP59 分红险,低利率时代的躺赚神器,还是新一轮「中产陷阱」? 如果你想要了解更多保险相关知识,欢迎关注「深蓝保」公众号 这里有最接地气的社保干货、有实时更新的保险攻略、有行业前沿的深度剖析,更有专业的规划师团队在线服务 如果你也有想聊的,或者有推荐的嘉宾,欢迎添加微信,加入听友群,一起探讨和我们生活息息相关的议题👇️ 感谢你的收听,这里是深蓝保编辑部 我们传递保险的温度,也分享生活的态度,祝大家生活愉快,期待下期再会 : ) - 本节目由深蓝保出品 - 在小宇宙查看该单集文稿

0:00-1:08:33

transcript

No transcript — this publisher did not publish one.

show notes

基金跌了20%,到底该割肉、补仓,还是死扛?|和Jeff聊投资纪律

💙看病不慌,养老不愁,理财不难!欢迎来到「深蓝保编辑部」,这是一档深蓝保旗下的播客节目,我们传递保险的温度,也分享生活的态度!

📖 本期人物介绍

主播:莫莫,前香港财富管理经理,9年保险行业经验,立志成为“人生CFO”的INFP

主播:斯斯,10年老基民,深蓝保搞钱女王,保险学专业出走半生,归来仍是副业小天才

嘉宾:Jeff《截胡不截财》主播,美国Temple大学金融硕士,CFA三级金融分析师,长期关注投资、房产和家庭财务规划

基民集合!你有没有经历过这种时刻?

自己没买的时候,基金每天都在涨,终于下定决心买进去,立马开始回撤,于是你会发出一个灵魂拷问:一买就跌,一卖就涨,市场是不是只针对我?

这可能是很多基金小白的入门必修课,而更扎心的是:很多人可能根本不知道自己买的是什么——

以为自己买的是“AI”“科技”“成长”,打开定期报告才发现,基金经理早就换了,持仓也变了;

以为买了好几只基金是在分散风险,结果它们重仓的可能是同一批股票;

以为只要长期拿着就能回来,却没想过,有些行业的高点,可能就是它曾经的高点

这一期,我们不推荐任何基金,也不预测下一个风口,只想把普通投资者最容易踩坑的问题讲明白:

  • 基金亏了20-30%,该割肉、补仓,还是继续等?

  • 热门板块,什么时候能碰,什么时候该跑?

  • 定投真的适合所有基金吗?小白必备的投资纪律

……

我们请到了专业投资者Jeff老师,从选基、止损、定投,到基金和其他资产配置的组合,把买什么、为什么买、什么时候重新检查这三件事聊清楚,建立你的底层纪律

🎁专属资料获取

本期节目全是大干货,就连斯斯这种10年老基民,也直呼学到了!我们也整理了一份文字版的精华指南,把基金的类型、实操方法、投资纪律都一一总结了出来,来深蓝保公众号,扫码回复关键词「上车」即可免费领取👇️
⏱️ 时间轴

Part 1|基金亏了,该割肉、躺平还是补仓?

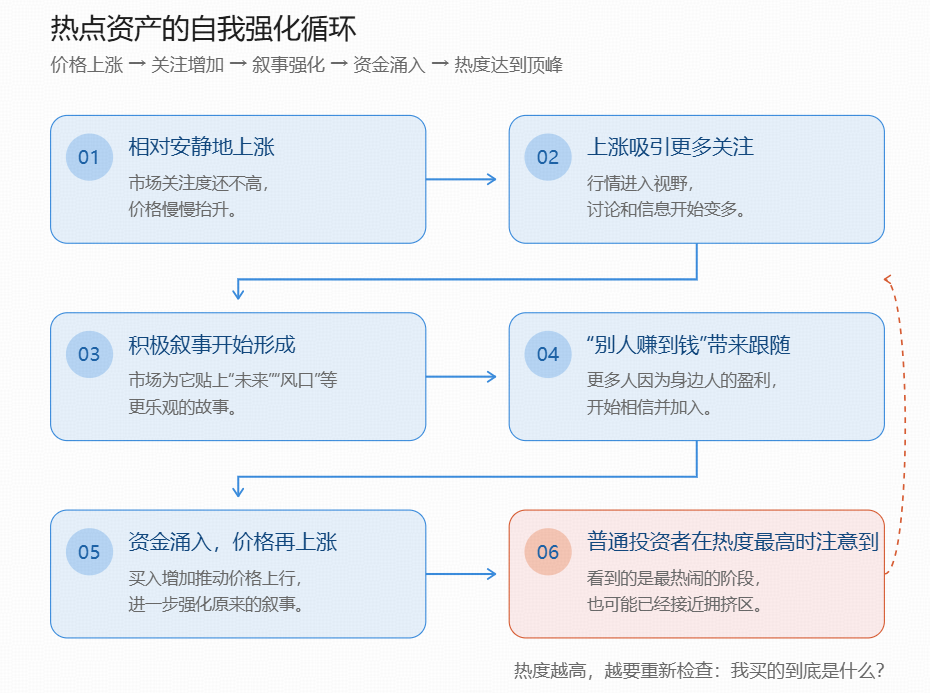
03:41 市场只针对我?看清热门行情如何一步步制造追涨冲动

08:17 虽然信息同权,但是垃圾信息还是宝藏行情,普通人不会识别

11:18 热门基金不是不能买,但至少先问这清楚几个问题!

15:35 已经站在山顶、亏了30%的人,现在还有办法补救吗?

19:34 想判断是行情差,还是这支基不行?先找到一个参照物

23:13 不要死磕止损线!同一跌幅,对高波和低波意义完全不同

26:19 补仓还是割肉?一个判断:跌破趋势了,无论如何都割掉

Part 2|新手小白,怎么从0到1入门基金

31:41 新手选基,先用排除法!10亿以下不要,300亿以上也不要…

35:32 风险承受能力大测试:我以为能接受 vs 实际上痛到滴血

38:00 试试持续定投吧!你只会亏时间,你不会亏钱

41:29 不知道什么时候卖掉?“骂骂咧咧”指数有时候真的有效!

45:57 Jeff:反对开基金超市,关键不在数量,而在于你能不能看懂

Part 3|不同风险偏好,有什么投资区别?

49:02 高波动、高风偏不等于要追涨,而是在“大杀”里布局

53:06 风偏10-20%:调整权益的占比,7月份就是个试金石

57:07 保守型投资者:资金的用途和流动性,比收益更重要

1:00:18 储蓄险:可以配家庭资产的一部分,雷打不动能兑付

1:03:45 基金搏收益,储蓄险搏安心,分红险在下行周期更吃香

💬 分红险怎么买?有3种方法:

①如果你是小白用户,懒得研究

产品太多看花眼?没精力反复对比?💁点击预约专业顾问,我们有专业的规划师1v1服务,为你精准匹配,投保超省心

②想查看分红险榜单,对比不同的产品

我们每个月都会测评市面上“最抗打”的产品,👉在“深蓝保公众号”回复关键词「好分红」,获取分红险最新榜单

③如果你是保险行家,想自选对比

已经有意向产品了?投保细节全掌握?欢迎直接进入🔍️深蓝保严选-产品库,所有条款透明公开,看准即可自助投保,方便又快捷

💡 本期精华

  1. 你可能不是“买得太晚”,而是只在热闹时才看见它

热门不是不能买,但越热,越要先问:我买的是什么?它的价值和价格,分别由什么决定?

  1. 基金下跌后,我可以怎么做?

先检查逻辑,再考虑补仓、割肉还是观望

  • 基金的底层资产有没有发生根本变化?

  • 它是否明显跑输适合自己的业绩比较基准?

  • 这次回撤是否超出它过去的波动特征?

  • 基金经理和持仓风格有没有变化?

  • 如果现在空仓,我还愿不愿意重新买入?

“补仓”不是自动修复亏损的方法。对已经发生趋势变化的行业或产品,继续投入可能只是增加风险暴露。

  1. 定投是什么?有什么作用

定投可以把一次投入拆成多次,降低一次性买在某个时点的影响,但它无法消除市场风险,也无法保证回本。

定投之前要先判断:这只基金是否适合长期持有?底层资产是否足够分散?自己的现金流是否稳定?如果答案不清楚,定投也可能变成“持续买入自己并不了解的风险”。

  1. 基金数量多,不等于组合分散

几只基金如果长期持有相同的行业和股票,可能只是重复买入同一种风险。判断是否重复,可以看:

  • 多期定期报告中的前十大持仓;

  • 行业和指数暴露;

  • 不同市场环境下的涨跌同步性。

每增加一只基金,都应该说清楚:它和我已有的基金,到底有什么不同?

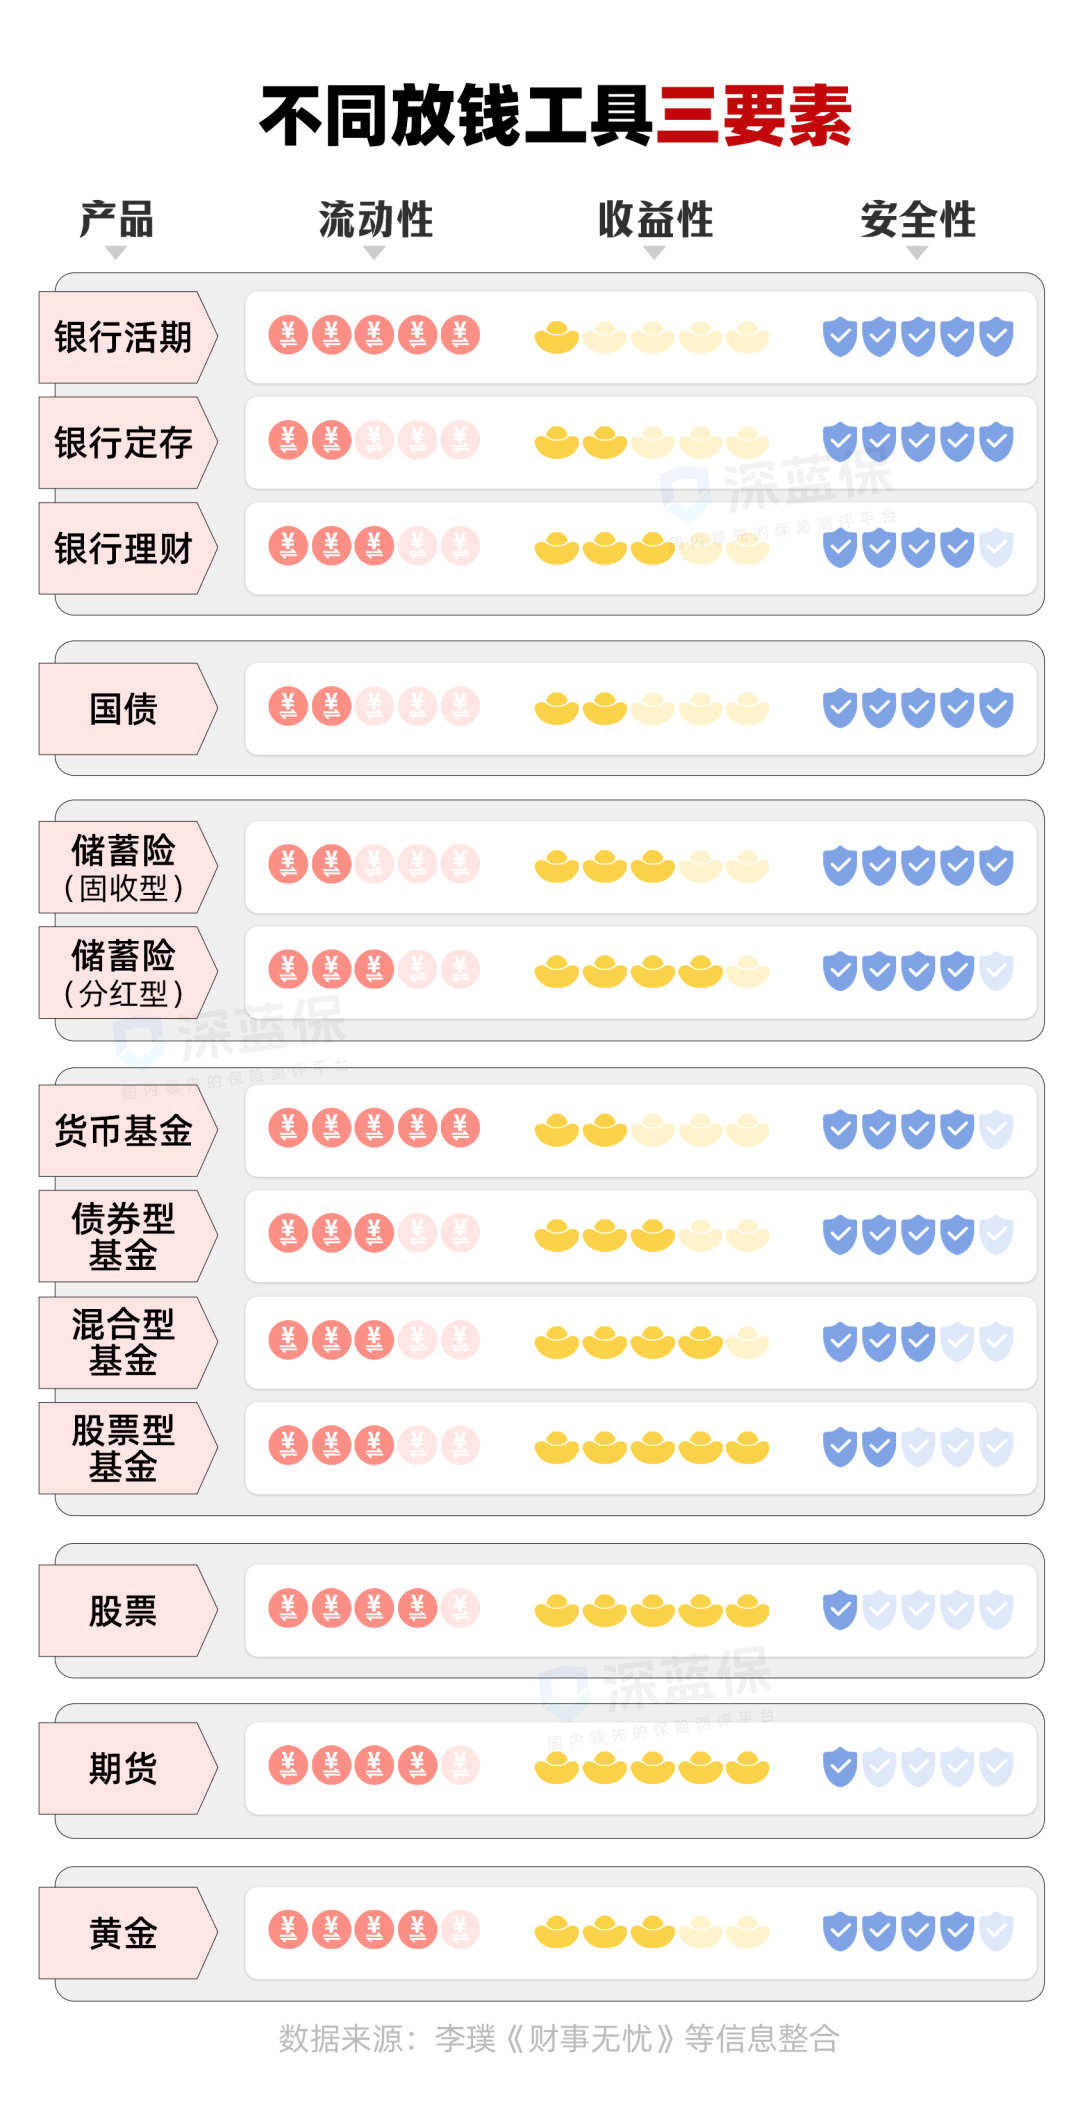
  1. 工具没有绝对好坏,只有是否匹配

先确定资金用途和时间,再谈收益目标。

不要让短期要用的钱,承担长期波动;也不要让长期资金全部失去流动性。
📚️ 名词速查

  • 权益基金 / 债券基金:权益主要对应股票,权益基金主要投股票,波动通常更大;债券基金主要投债券,波动通常更小。买之前先分清自己买的是哪一类。

  • 宽基 / 行业基金:宽基覆盖多个行业(如沪深 300),更分散;行业基金只投某一个赛道(如科技、AI),弹性更大、跌起来也可能更深。

  • 主动基金 / 指数基金:主动基金靠基金经理主动选股、调仓,核心变量是“人”;指数基金按指数规则买入,核心是“规则”,更容易看清自己买的是什么。

  • 基金经理:负责主动基金投资决策的人。可能经历顺风期和逆风期,也可能更换;换了人,基金风格和持仓可能随之改变。

  • 最大回撤:过去某个区间里,净值从最高点跌到最低点的最大幅度。它不能预测未来,但能帮你判断自己能不能扛住。

  • 定投:在固定时间、以固定规则分批买入,用来摊平成本、降低一次性买在某个时点的影响。但定投不能保证赚钱,也不能保证回本。

  • 止盈 / 止损 / 补仓:止盈是在达到预设收益后卖出落袋;止损是亏损到某个程度时卖出控损;补仓是下跌后继续买入摊低成本。三者都别一刀切,要结合基金属性和自己的承受能力。

  • 业绩比较基准:基金用来对比自己表现的“标尺”(如沪深 300、中证 500)。判断基金好不好,要和适合它的基准比,而不是和所有基金比。

  • FOF / 固收+:FOF 是“基金中的基金”,主要投资其他基金;固收+ 以债券等固收资产为主、再配少量权益,追求略高一点的收益弹性,但都不等于保本。

  • 分红险 / 现金价值:分红险有保证利益部分,另有非保证的分红收益;现金价值是储蓄险退保或按约定领取时能拿回的钱。分红部分不保证,提前退保可能有损失,请以合同和官方披露为准。

⚠️特别提示:本期内容为基金基础知识和嘉宾个人经验分享,不构成具体投资建议。投资有风险,入市需谨慎

🔗 相关内容指路

想了解更多投资理财的相关内容,直达👉【谈钱说税】专题

分红险科普👉EP59 分红险,低利率时代的躺赚神器,还是新一轮「中产陷阱」?

如果你想要了解更多保险相关知识,欢迎关注「深蓝保」公众号

这里有最接地气的社保干货、有实时更新的保险攻略、有行业前沿的深度剖析,更有专业的规划师团队在线服务

如果你也有想聊的,或者有推荐的嘉宾,欢迎添加微信,加入听友群,一起探讨和我们生活息息相关的议题👇️
感谢你的收听,这里是深蓝保编辑部

我们传递保险的温度,也分享生活的态度,祝大家生活愉快,期待下期再会 : )

- 本节目由深蓝保出品 -


在小宇宙查看该单集文稿
links6