
transcript
show notes
【总结】
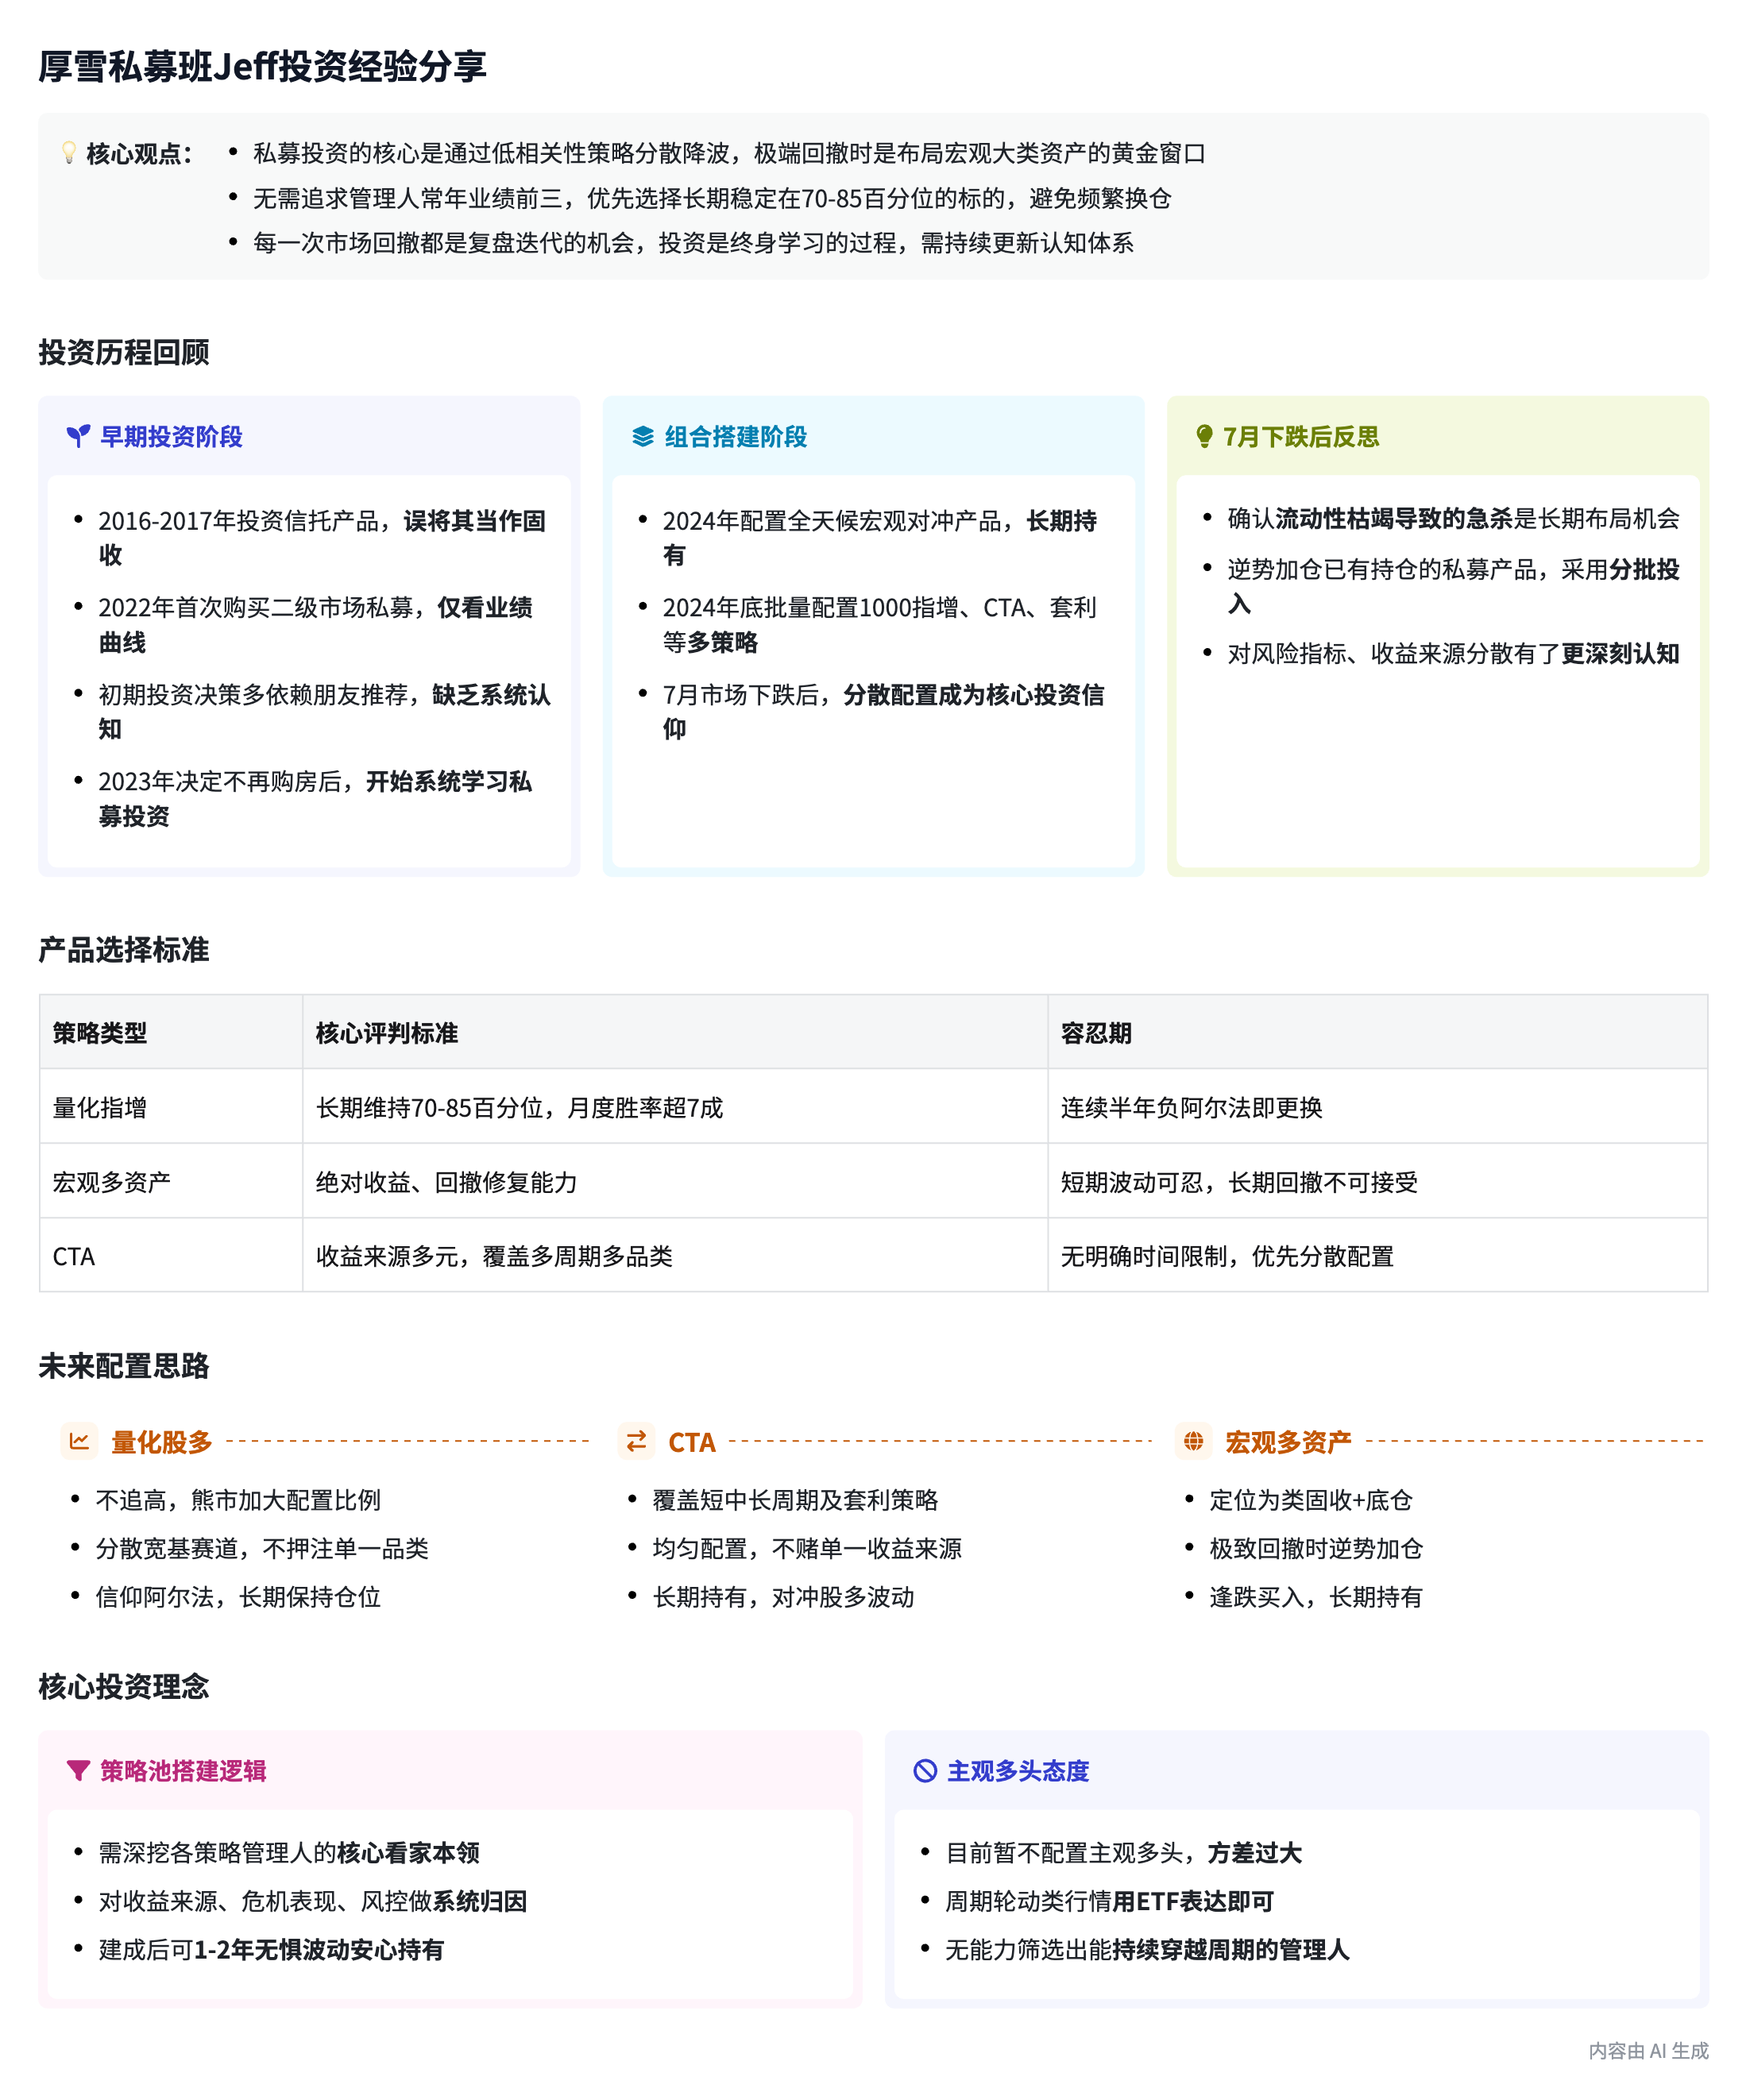
本期内容为雪球厚雪私募班持有人系列播客,主持人七一与资深私募投资者Jeff对话,复盘投资历程与配置方法论,内容如下:
【主播】
Jeff:(“截胡不截财”主播、同名知识星球、小红书:Jeff大截胡)
【嘉宾】
【时间轴】
00:01 雪球厚雪私募班访谈私募投资者Jeff
本章节是雪球出品的聚焦私募投资方法论的播客《厚雪私募班》持有人系列开篇,介绍嘉宾私募投资者Jeff从2022年靠推荐买私募起步,逐步搭建多元策略私募组合,视分散配置为信仰,本期将复盘其投资历程,分享他深挖策略归因搭建策略池的相关思路。
01:51 Jeff回忆首次购买私募的时间及初期心态
本章节为两人的相关交流内容,71总询问Jeff第一支私募的投资时间,Jeff回应自己2022年才入手第一支私募,投资时长不长,买的是含结构化产品的多资产类私募,初接触私募时因产品100万起投的门槛,对其抱有神秘感和怕买错亏损的天然顾虑。
02:26 早年投资信托经历及普通投资者的投资习惯
本章节围绕大额非标信托投资经历展开,Jeff提及2016、2017年曾和亲友跟投百万级大信托公司发行的高收益非标信托,当时误将其当作保本固收产品,未关注多层嵌套下多投向房地产的底层资产,赶在行业爆雷前顺利撤出,两人还指出不少普通投资者至今仍习惯通过朋友推荐选购各类投资产品。
04:40 谈及2022年首次购买二级市场私募的缘由
本章节围绕Jeff2022年入手首只二级市场私募的背景与动因展开,当时房地产下行,接连卖房,手中闲置资金需临时安放,最终在朋友推荐下,因该私募业绩曲线稳健、符合其风险意识,直接做出投资决策,彼时其对多资产这类产品概念并无明确认知。
07:32 多资产产品持有经历及投资认知升级过程
本章节对话围绕一支多资产产品展开,Jeff称该产品2022年购入,持有一年多后售出,原本是作为上海打新房的资金停靠站,因一直没打到新房本打算继续持有,后续判断2023年房地产趋势反转,放弃打新后开始系统学习资产配置,接触各类资管相关主体,调整资产配置选择了更优的选项。
09:38 第二只私募全天候的投资决策因素探讨
本章节围绕投资者2024年新增入手第二只私募(全天候)的决策展开,该产品由中国子公司发行、投向境内人民币资产,23-24年业绩跑赢同类。双方梳理了当时的决策因素排序:业绩与口碑优先级并列最高,其次是产品额度稀缺性,无社交光环类诉求,还谈及宏观对冲类私募的评价逻辑。
15:04 探讨宏观对冲产品的规模考量与持有选择
本章节围绕投资产品的规模考量展开交流,相关人员表示7月后开始重视产品规模指标,针对宏观对冲类产品,认为因覆盖多类大容纳量资产暂未遇到容量不足问题,判断规模是否合理需看规模是平缓增长还是跳跃式上升,当前持有的某宏观多资产产品已持有两年多,业绩表现满意,无根本转变会长期持有。
17:30 不买房后资金打理及结构化产品投资经历
本章节对话围绕资金打理展开,提及2024年初不再计划买房后无需将房产作为资金停靠站,此前2022至2024年持续循环购买不同周期的自动敲入敲出类结构化衍生品,多挂钩不同点位的A股、港股、美元资产,因买在熊市低位安全垫充足,2024年1月极端行情未被敲入大亏,也总结出不要追高的投资习惯。
20:32 资产配置初期1000指增配置及多策略布局回顾
本章节相关人员回顾产品配置情况,明确放飞后第三支为2024年924行情后确认市场右侧拐点出现时配置的1000指增,因当时认知不足仅小额买入未下重注,后续计划后续遇到类似情况会更激进,同期还按各约20%的比例批量配置了多资产、CTA、主观多头、贵金属套利等品类,正式纳入资产配置体系。
23:26 两次多资产配置产品策略的差异对比
本章节围绕两次多资产配置的策略差异展开交流,首次配置多资产以短周期持有求稳健、避免意外波动为核心目标,收益爆发力不强但曲线平稳,本次配置多资产的核心出发点为降低整体仓位波动,用于平衡主观、量化高波动产品和CTA中波产品,承担类似足球阵容里后卫、守门员的防守角色。
24:29 CTA策略在投资组合中的分散降波作用
本章节围绕CTA投资相关内容展开交流,Jeff称配置CTA是出于资产分散降波的策略逻辑,7月量化赛道大幅回撤时,其账户仅回撤4%多,所配置的两只覆盖商品、股指及国债期货的CTA整体微盈亏,起到了比多资产更好的降波效果,达成了配置目标。
26:31 贵金属套利产品及资产配置相关探讨
本章节围绕贵金属套利私募产品展开交流,介绍其聚焦黄金、白银等贵金属品类,以跨市场、跨期限套利为主搭配少量主观趋势仓位,低波稳健几乎月月正收益,与实物金、黄金ETF等不冲突,还明确了中波低相关性的CTA品类主要作用是优化资产配置、降低组合波动。
30:39 主观多头投资经验及资产配置思路交流
本章节围绕主观多头投资展开交流,Jeff将24年买入的原定作为进攻仓的价投类主观多头产品于26年初赎回,该产品因管理人过于谨慎高仓现金,在25年牛市中收益远不及市场表现。Jeff认为主观多头方差大无统一基准难筛选,更倾向用ETF参与景气赛道轮动,配置上偏好稳健产品,仅指增类产品保有高进攻性。
38:29 七月市场急杀下的投资反思与配置认知升级
本章节围绕7月历史罕见、跌幅速度超24年的市场急杀展开,分享者基于股指波动率判断加仓点位,逆势在两只私募产品各加仓50份,同时经此次行情更坚定了多资产与CTA的分散配置信仰,明确后续将深挖不同策略管理人,搭建清晰的策略池并完成系统归因。
44:37 量化管理人业绩选择标准与容忍度探讨
本章节围绕量化管理人选择展开讨论,明确不追求长期难维持的业绩前三,将目标锁定在长期维持业绩70-85百分位的管理人,分享了对量化产品的业绩容忍标准,以实际案例说明若量化管理人长期跑输、业绩落入后20%且月度胜率不足七成,无法提供正阿尔法时就会选择更换。
49:31 宏观对冲策略容忍度及大类资产配置反思
本章节围绕宏观对冲策略(分主观、量化两类)的业绩评判与回撤容忍度展开,明确以同策略业绩为参照基准,探讨不同情形下的回撤容忍时长,分享7月投资反思,认为宏观大类资产多杀是小概率事件,极致贝塔下行多为低点,危机时布局宏观大类策略胜率远高于押注垂直赛道。
53:31 普通投资人资金流向与大类资产配置逻辑分享
本章节围绕普通投资人的压策略展开分享,指出看似无波动的现金、定存、大额存单等刚兑类资产,底层资金最终仍流向实体,当前刚兑收益已极低,社会存量资金想获取收益最终都要流向权益等大类资产池子,长期看这类资产价格必然上行,流动性阶段性枯竭或急动下杀时配置宏观大类是不错的无脑抄底选择。
56:27 不同量化类策略的市场下跌配置思路探讨
本章节讨论市场下跌遇局部底时,CTA、量化多投等策略和宏观大类的差异化配置思路,提到此前主流500、1000指增赛道供需两旺,今年资金涌入过快积累风险需择体量估值平衡点配置,CTA则需考察管理人不同收益来源,手动搭建组合。
01:00:03 探讨主观多头类私募产品投资考量
本章节围绕赎回后私募投资的后续想法展开交流,Jeff表示不敢碰主观多头类私募,称虽有能出亮眼业绩的管理人但整体方差大,以之前走访的纯科技赛道高杠杆私募为例,说明其回撤波动大,自己难以长期持有,强调投私募要优先把波动率、回撤放在第一位,同时指出国内私募周报披露是双刃剑,易暴露业绩波动引发焦虑。
01:01:20 七月市场下杀后的私募配置思路分享
本章节为节目收尾的私募配置思路分享,嘉宾Jeff表示经历7月市场大幅下杀后,后续将按策略配置私募:坚持量化股多配置且逆向布局,不配置主观股多,分散配置不同周期及套利类CTA,逢跌布局宏观多资产类固收加,最后强调投资需做好回撤复盘持续学习。
【知识星球】
在各位听友们的支持下,本节目的同名知识星球现已开通。听友福利,都可以领取限时3天的知识星球体验卡。我会在星球里分享关于股票、房地产、债券、黄金、公募基金、私募基金、投资方法论、资产配置、财商教育等内容。欢迎大家加入并找到志同道合的一群人,在提高自我认知和能力圈的路上坦诚分享与交流,成就思想和财富双自由的精彩人生!
【风险提示】
本节目内容为投资知识、投教内容分享交流,不作为任何产品推荐,不作为任何投资建议。投资产品有风险,投资须谨慎,投资者在作出投资决策前,请详细阅读相关产品合同、招募说明书、风险揭示书等法律文件,在全面了解产品的基础上,根据自身风险承受能力,审慎决策。
【听友群】
目前我们的投资交流群已经建立9群,欢迎各位听友加入群聊非常开心热闹。可以添加客服微信:hiroomconsulting入群。
备注:我们是中立交流群,不荐股、不卖课、不推产品,请谢绝广告意图。
【公告】
鉴于周更选题、制作压力山大,顾特此公告:1: 欢迎听友们留言感兴趣的房产、投资、理财、生活方式等话题,会根据情况来选题邀请嘉宾2: 非常欢迎听友们自荐来当嘉宾,分享跟本播客涵盖内容一致的话题,有意愿的朋友可以直接联系本人
如果你喜欢本节目,请多多留言转发,这是对我们最大的支持!
本播客的听友群已经建立,欢迎加入一起分享投资,可添加hiroomconsulting加群
更感谢打赏支持我的朋友,这是我们持续能输出的最大助力!
在小宇宙查看该单集文稿
