Skip to content
Artwork for 投资ABC
投资ABC · Yesterday · 1 hr 5 min

E65 等待闪电的长夜里,普通人该怎么和 A 股过日子?

📙 欢迎来到《投资ABC》,这是一档由 有知有行 出品的播客节目。在这里,我们会和陈鹏博士一起,和你分享那些投资中绕不开的知识,我是 Amiee。 刚开始接触投资时,我读了很多海外作家写的畅销书,也从中接触到不少重要的投资理念。但读着读着,我渐渐产生了一种说不清的错位感。 因为书里的许多理论和实践,大多来自美股或其他成熟市场。当我试着用它们理解中国市场时,即便知道金融市场存在一些坚实而普世的规律,我还是会听到另一种声音,「中国市场不一样,你们那套经验,到这里没用。」 所以我常常会想,从其他市场总结出来的经验,真的可以原封不动地运用在中国吗? 因为不同的环境会塑造人的行为,不同的市场也会影响投资者的经验和选择。就像生活在海边的人熟悉潮汐,驾船捕鱼得心应手;生活在高原的人,则更懂得如何应对寒冷和低氧。两边都有各自的生存智慧,但如果拿着一本《海边生存手册》去高原生活,难免会有些水土不服。 直到前段时间,有知有行的数据负责人金栋和陈鹏博士告诉我,他们最近重新研究了中国市场,并把它和美股以及其他成熟市场放在一起比较,试着用数据尽可能客观地呈现这个市场的特征。 听到这个研究时,我瞬间眼前一亮。因为作为一个中国投资者,我们始终有几个绕不开的问题:中国市场究竟特不特殊?它和其他市场相比,哪些规律是相通的,哪些地方又呈现出自己的特点?更重要的是,当我们了解这个市场后,能否根据这些特征,找到更适合自己的参与方式,获得更好的投资体验? 本期节目,我们将围绕着这些话题展开,希望你会喜欢。 🔗 官方地址 欢迎点击这里,查看我们在有知有行准备的全文逐字稿、图表以及重点总结。 🎙️ 本期嘉宾 陈金栋:有知有行数据负责人。 陈鹏博士:曾担任晨星全球资产管理部总裁,管理过上千亿美元的资产;也曾是德明信基金的亚太区首席执行官。 ⏳ 时间戳 03:15 在高原吃下一块糖油混合物后,我明白,投资者是市场的反应器 06:25 幸存者偏差:如今一枝独秀的美股,在 1990 年却未必能被选为头号种子 10:56 「我一直以为,接近 10% 的收益,是市场每年都承诺给我的」 19:09 「其实 A 股有超过一半的时间在上涨」「啊?可我总感觉自己一直陷在熊市里」 30:13 漫漫长夜后,闪电降临,那时你最好在场 ⚡️ 41:41 一次次深跌与漫长回本后,两个刻进投资决策的问题:收益多少;还能不能买 43:48 了解 A 股个性后,我们该如何与它更好相处 —— 🔍 猜你想看 11:20 过去 21 年,A股与美股、MSCI EAFE、日本及恒生市场的全收益走势对比。 图表来源:有知有行 13:32 美国市场过去 100 年在不同年代的收益差异显著,比如 2000 — 2009 年的年化收益率为 -0.35%,2010 — 2019 年则达到 13.43%,2020 — 2025 年为 14.74%,2010 年以来处于历史上表现较好的阶段。这说明,在 10 年左右的时间尺度上,市场表现可能存在较大差异,这种现象并非只存在某个特定的市场。 图表来源:有知有行 20:33 过去 21 年,A 股年化收益为 10.40%,与同期美股的 10.72% 接近,但年化波动率更高,最大回撤为 -69.2%。虽然 56.7% 的月份上涨,但 92.1% 的月份都处在此前历史高点之下,其中最长一次持续 127 个月。与同期美股相比,A 股单段牛市持续时间相对较短,表现最好的 12 个月即可覆盖全阶段涨幅。这些特征也能帮助我们理解,为什么部分 A 股投资者会有「牛短熊长」的感受。 图表来源:有知有行 36:16 过去 21 年,美股按美元计价的年化收益为 10.72%,但折算成人民币后为 9.86%。因此,对中国投资者而言,汇率变化也是配置海外资产时需要考虑的一项不确定性。 图表来源:有知有行 43:48 结合 A 股波动较大、回到上一个高点所需时间较长的特征,定投在 A 股市场中的意义更多在于分散投入时点,降低大笔资金集中在市场高位进入的风险。它并不保证获得与一次性投入相同或更高的收益,但有助于缓和波动和回撤对持有体验的影响。 图表来源:有知有行 📖 资料库 06:31 《全球投资回报年鉴》(Global Investment Returns Yearbook):由金融学者 Elroy Dimson、Paul Marsh 和 Mike Staunton 长期编写,通过多个国家股票、债券、短期国债、通货膨胀和汇率的长期数据,比较不同市场的历史收益与风险。 07:09 此处提到的《投资收益百年史》(Triumph of the Optimists):由 Elroy Dimson、Paul Marsh 和 Mike Staunton 合著,通过 16 个国家 1900—2000 年的股票、债券和短期国债数据,比较不同市场一个多世纪的长期投资回报。 10:07 此处提到的《中国大类资产投资 2025 年报》。 21:58 中证全指全收益指数:覆盖上海、深圳和北京证券交易所较广泛股票范围的全收益指数。与只反映股价变化的价格指数不同,它将现金分红视为继续投入,因此反映价格变化与分红再投资共同形成的总回报。 42:31 此处提到的温度计工具。 46:01 《持续买入》(Just Keep Buying):美国作家 Nick Maggiulli 所著,主张通过持续储蓄和规律投资,逐步积累长期财富。 47:14 内部收益率(IRR):用于衡量包含多次资金投入和取出的投资所取得的年化收益率,计算时会考虑每笔资金的金额和发生时间。 🎧 相关内容 投资是怎样赚钱的? 《A 股与闪电》 E55 都说 A 股全是情绪、没有价值,是真的吗?|中国大类资产投资 2025 年报 🎺 创作团队 制作| 有知有行 嘉宾 |陈金栋、陈鹏博士 主持| Amiee 声音设计| 甜食 感谢志愿者步枫、饭粒、小马、小洲对本期节目的协助。 💰有知有行「有知有行」成立于 2020 年,目前在陪伴投资者用正确的方式学习投资,下场实操。凭借在投资领域的良好口碑,有知有行在初创阶段已与一大批忠实用户同行。未来我们希望成为一家财富管理公司,不仅帮助投资者学习投资,也能让大家在有知有行安心交易,踏实赚钱。 欢迎在各大应用商店搜索「有知有行」下载我们的 App。 🎈本播客所述投资相关内容皆以交流分享为目的,仅供参考,不构成任何市场预测、判断,或投资、咨询建议。市场有风险,投资需谨慎。主持人及嘉宾对投资相关内容的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证,并提醒您对相关内容请结合自身情况进行独立评估,依据或使用相关内容所造成的后果由您独自承担。 感谢您对本播客原创内容的青睐。如需转载或引用本播客所述内容,请注明出处。转载前请与有知有行联系并取得同意。 在小宇宙查看该单集文稿
0:00-1:05:30

transcript

No transcript — this publisher did not publish one.

show notes

📙 欢迎来到《投资ABC》,这是一档由 有知有行 出品的播客节目。在这里,我们会和陈鹏博士一起,和你分享那些投资中绕不开的知识,我是 Amiee。

刚开始接触投资时,我读了很多海外作家写的畅销书,也从中接触到不少重要的投资理念。但读着读着,我渐渐产生了一种说不清的错位感。

因为书里的许多理论和实践,大多来自美股或其他成熟市场。当我试着用它们理解中国市场时,即便知道金融市场存在一些坚实而普世的规律,我还是会听到另一种声音,「中国市场不一样,你们那套经验,到这里没用。」

所以我常常会想,从其他市场总结出来的经验,真的可以原封不动地运用在中国吗?

因为不同的环境会塑造人的行为,不同的市场也会影响投资者的经验和选择。就像生活在海边的人熟悉潮汐,驾船捕鱼得心应手;生活在高原的人,则更懂得如何应对寒冷和低氧。两边都有各自的生存智慧,但如果拿着一本《海边生存手册》去高原生活,难免会有些水土不服。

直到前段时间,有知有行的数据负责人金栋和陈鹏博士告诉我,他们最近重新研究了中国市场,并把它和美股以及其他成熟市场放在一起比较,试着用数据尽可能客观地呈现这个市场的特征。

听到这个研究时,我瞬间眼前一亮。因为作为一个中国投资者,我们始终有几个绕不开的问题:中国市场究竟特不特殊?它和其他市场相比,哪些规律是相通的,哪些地方又呈现出自己的特点?更重要的是,当我们了解这个市场后,能否根据这些特征,找到更适合自己的参与方式,获得更好的投资体验?

本期节目,我们将围绕着这些话题展开,希望你会喜欢。

🔗 官方地址

欢迎点击这里,查看我们在有知有行准备的全文逐字稿、图表以及重点总结。

🎙️ 本期嘉宾

陈金栋:有知有行数据负责人。

陈鹏博士:曾担任晨星全球资产管理部总裁,管理过上千亿美元的资产;也曾是德明信基金的亚太区首席执行官。

⏳ 时间戳

03:15 在高原吃下一块糖油混合物后,我明白,投资者是市场的反应器

06:25 幸存者偏差:如今一枝独秀的美股,在 1990 年却未必能被选为头号种子

10:56 「我一直以为,接近 10% 的收益,是市场每年都承诺给我的」

19:09 「其实 A 股有超过一半的时间在上涨」「啊?可我总感觉自己一直陷在熊市里」

30:13 漫漫长夜后,闪电降临,那时你最好在场 ⚡️

41:41 一次次深跌与漫长回本后,两个刻进投资决策的问题:收益多少;还能不能买

43:48 了解 A 股个性后,我们该如何与它更好相处 ——

🔍 猜你想看

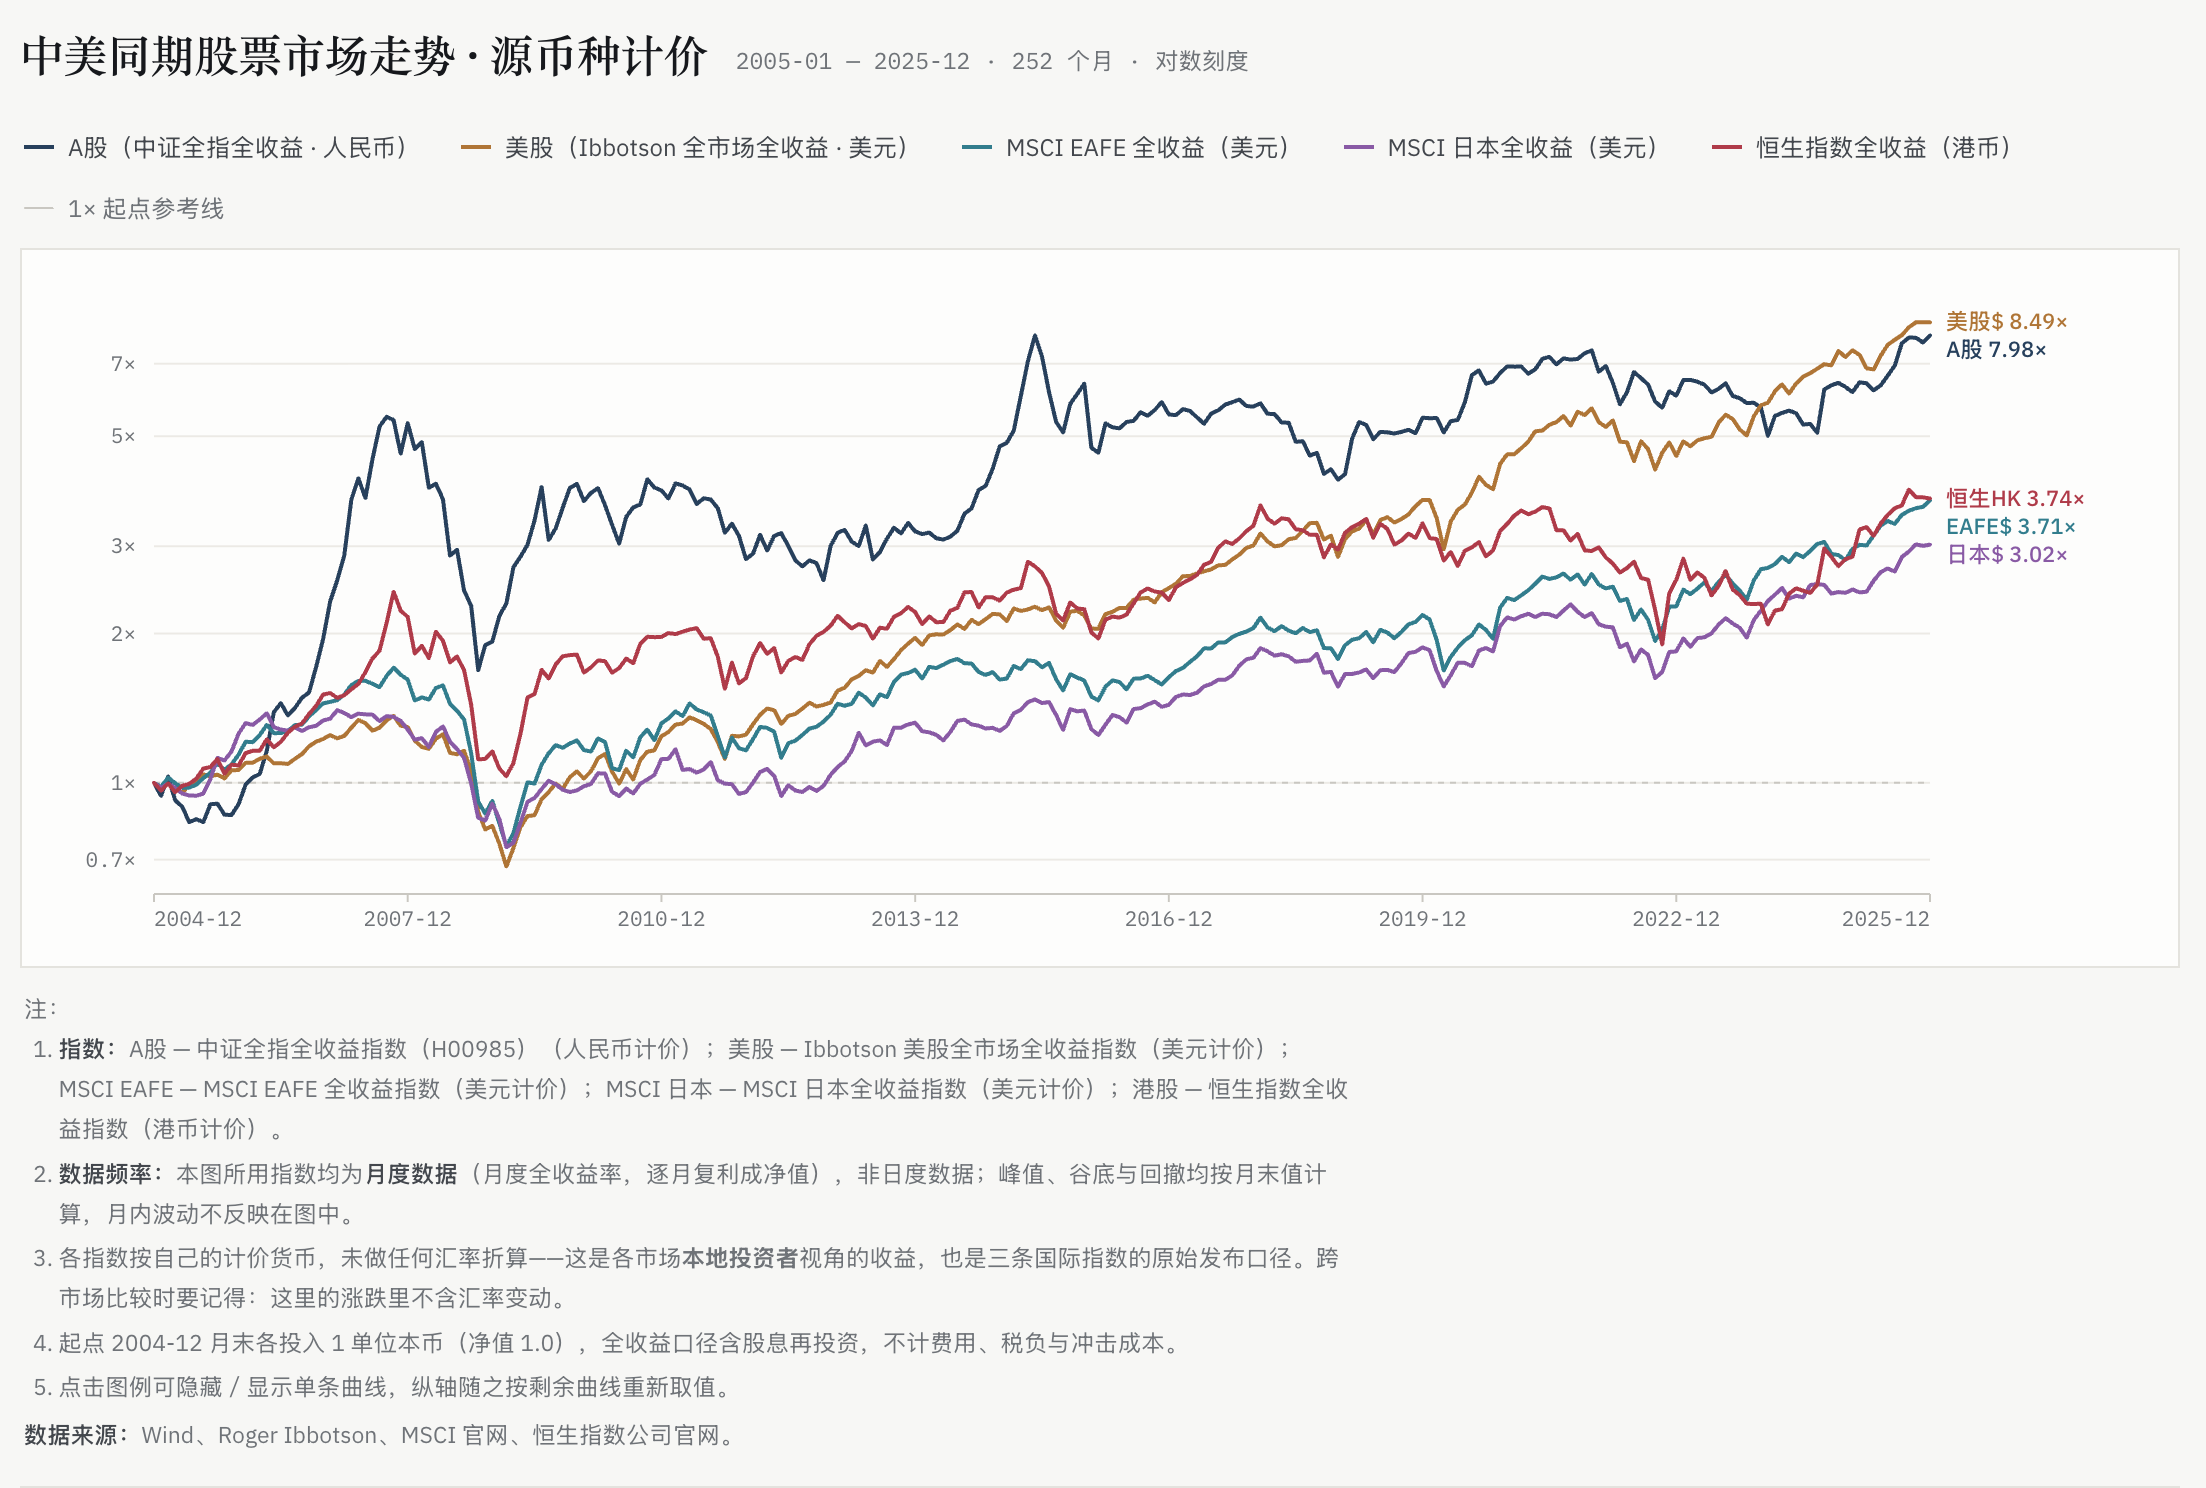
11:20 过去 21 年,A股与美股、MSCI EAFE、日本及恒生市场的全收益走势对比。

图表来源:有知有行

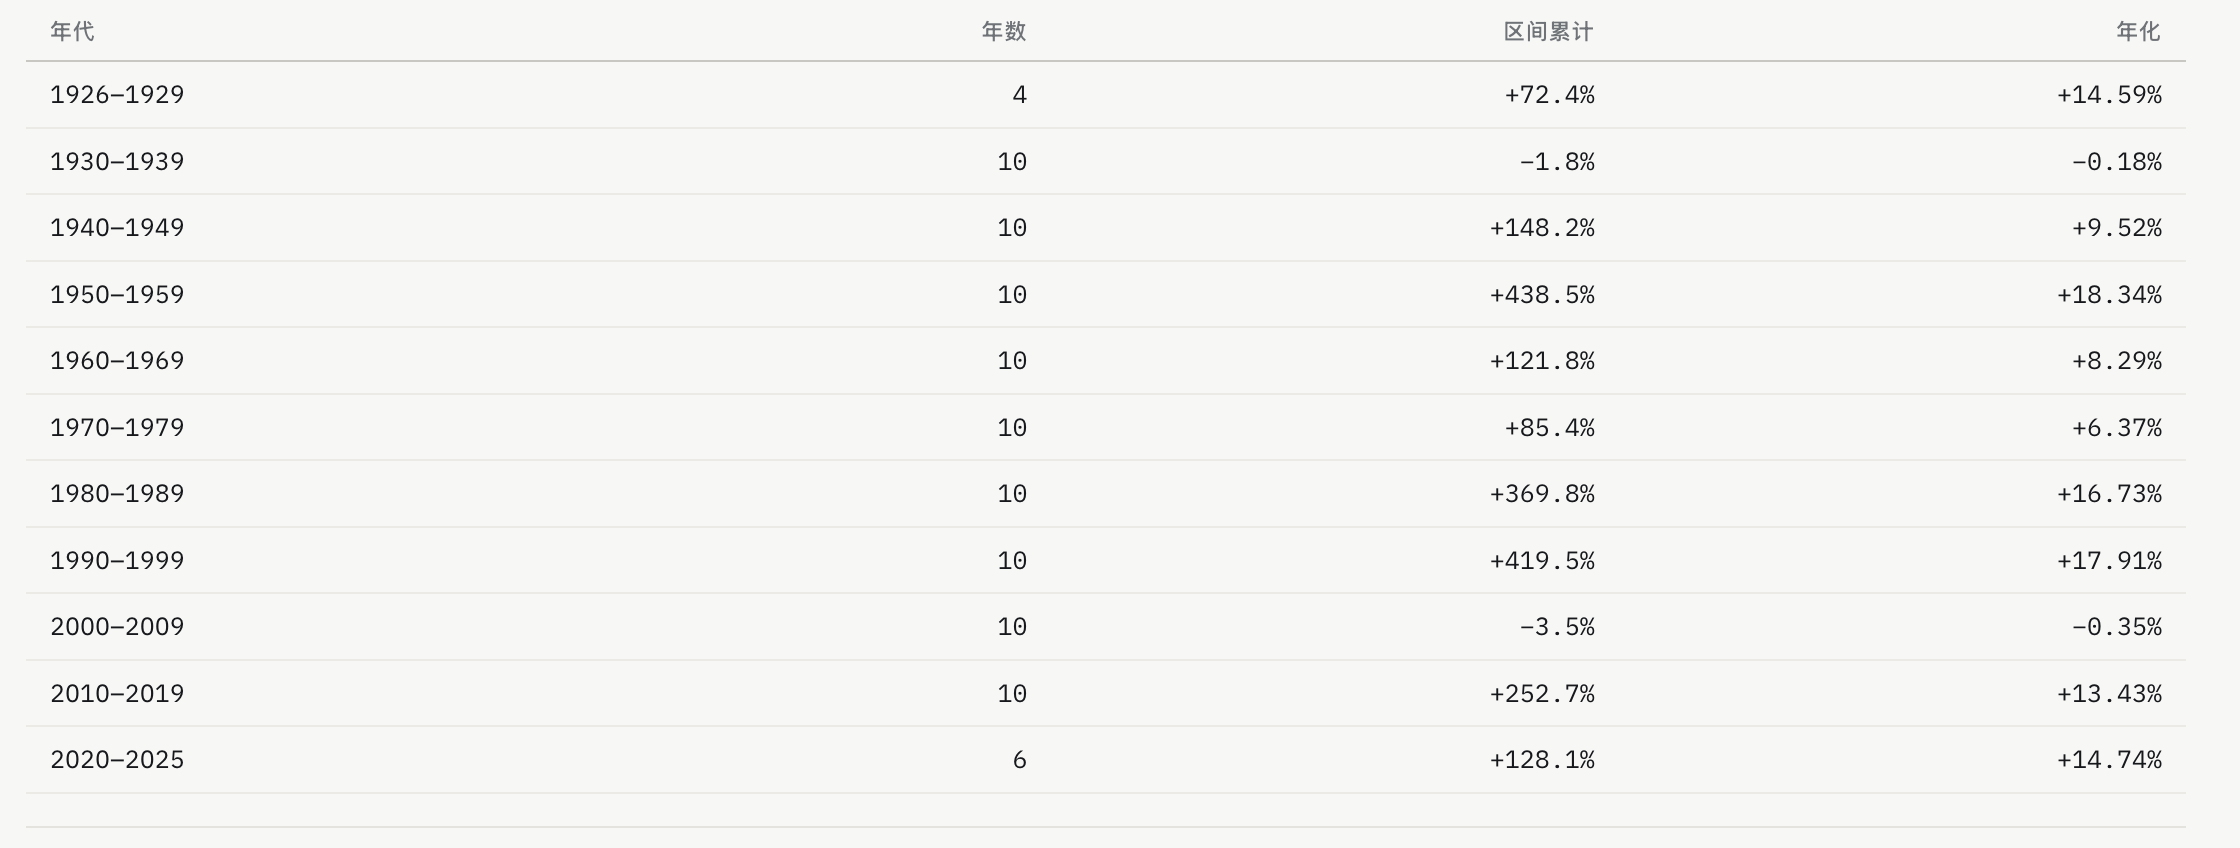
13:32 美国市场过去 100 年在不同年代的收益差异显著,比如 2000 — 2009 年的年化收益率为 -0.35%,2010 — 2019 年则达到 13.43%,2020 — 2025 年为 14.74%,2010 年以来处于历史上表现较好的阶段。这说明,在 10 年左右的时间尺度上,市场表现可能存在较大差异,这种现象并非只存在某个特定的市场。
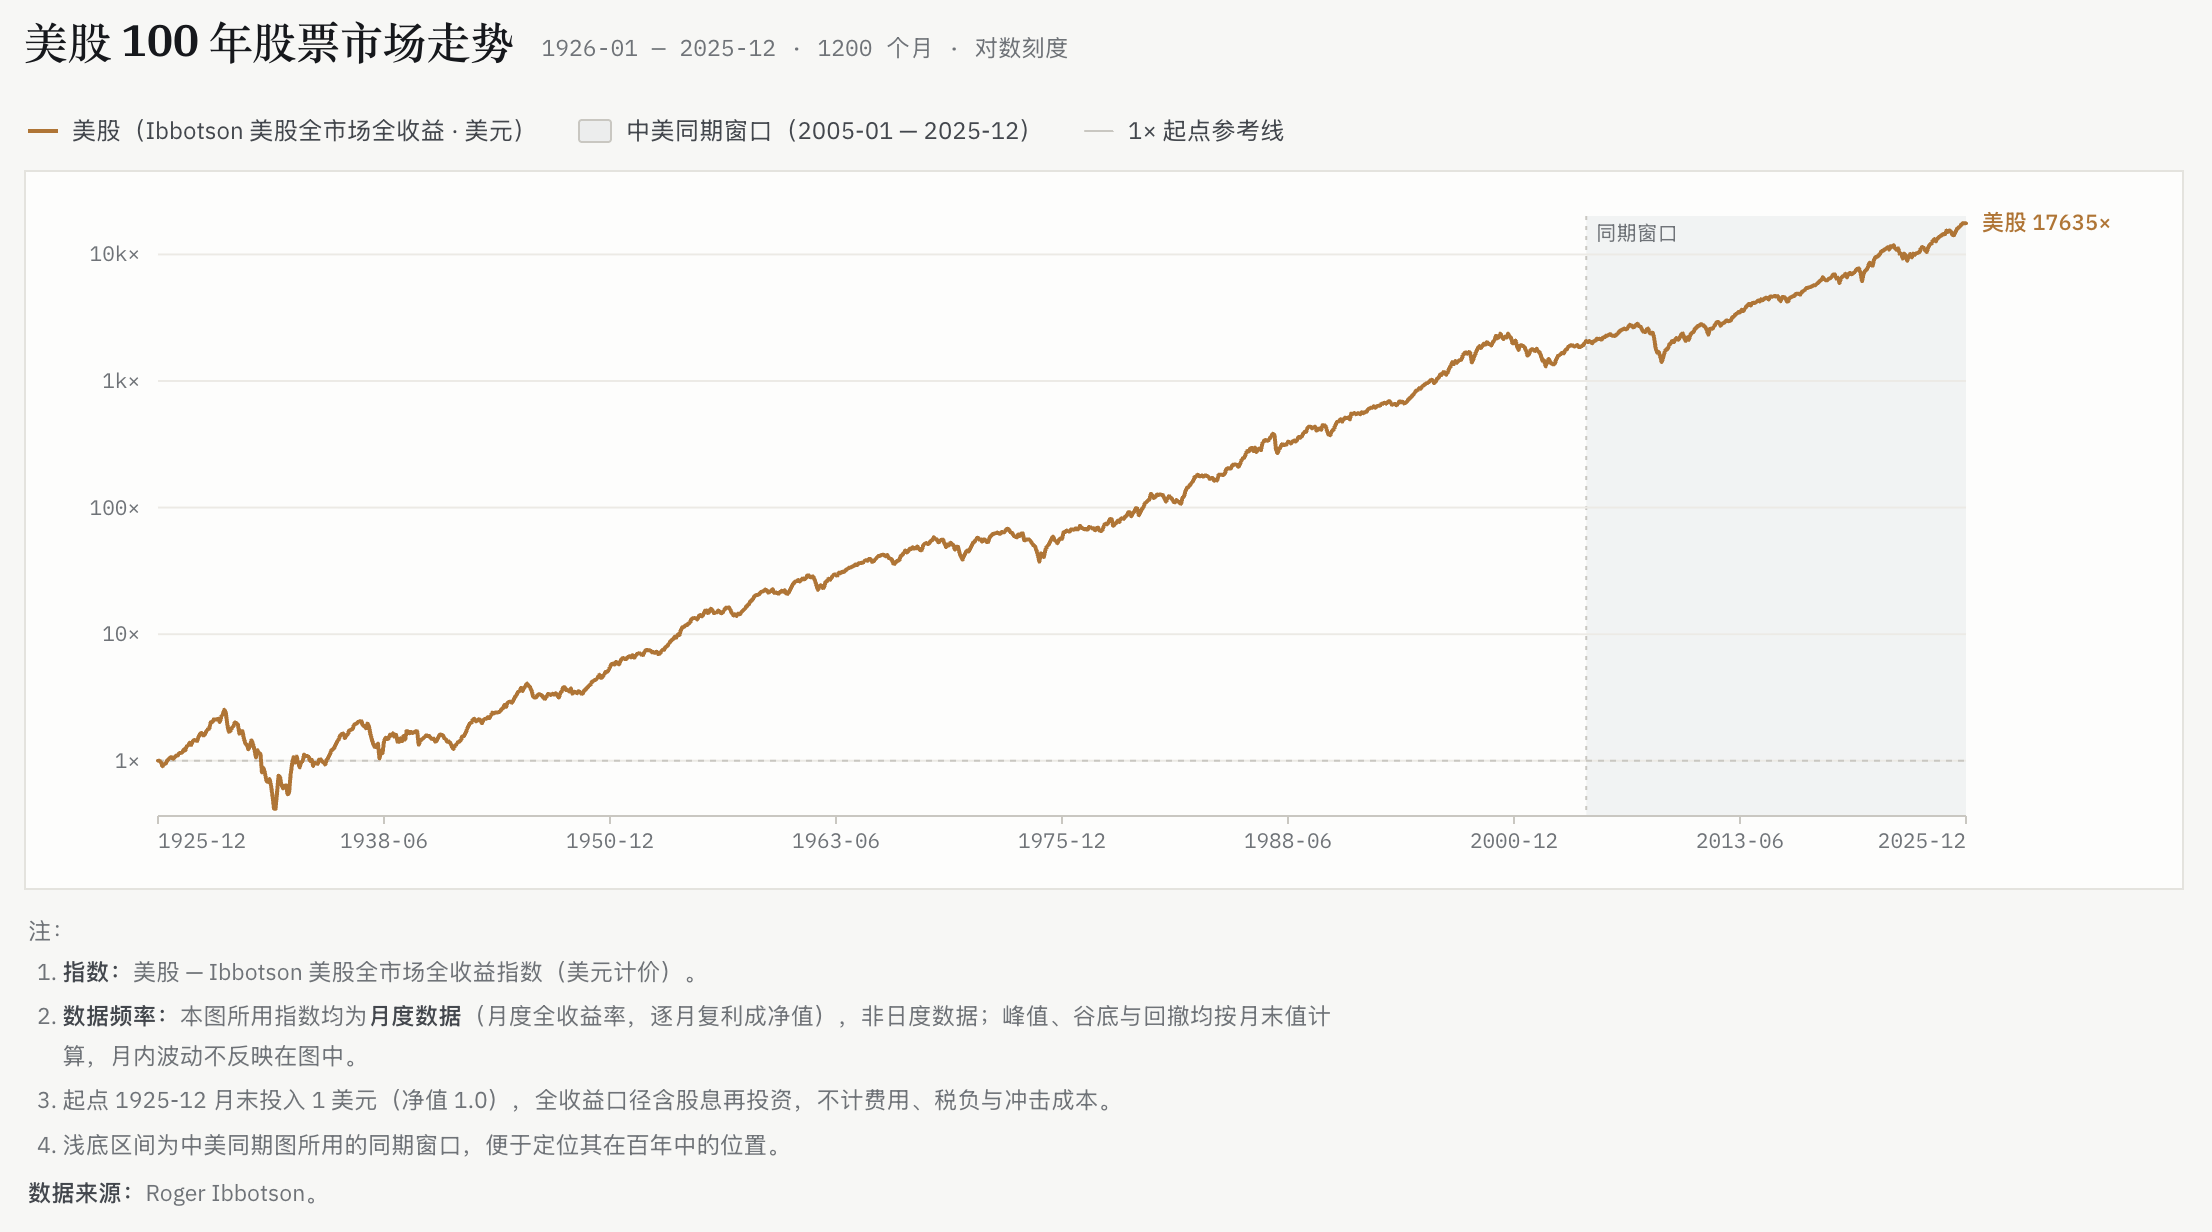
图表来源:有知有行

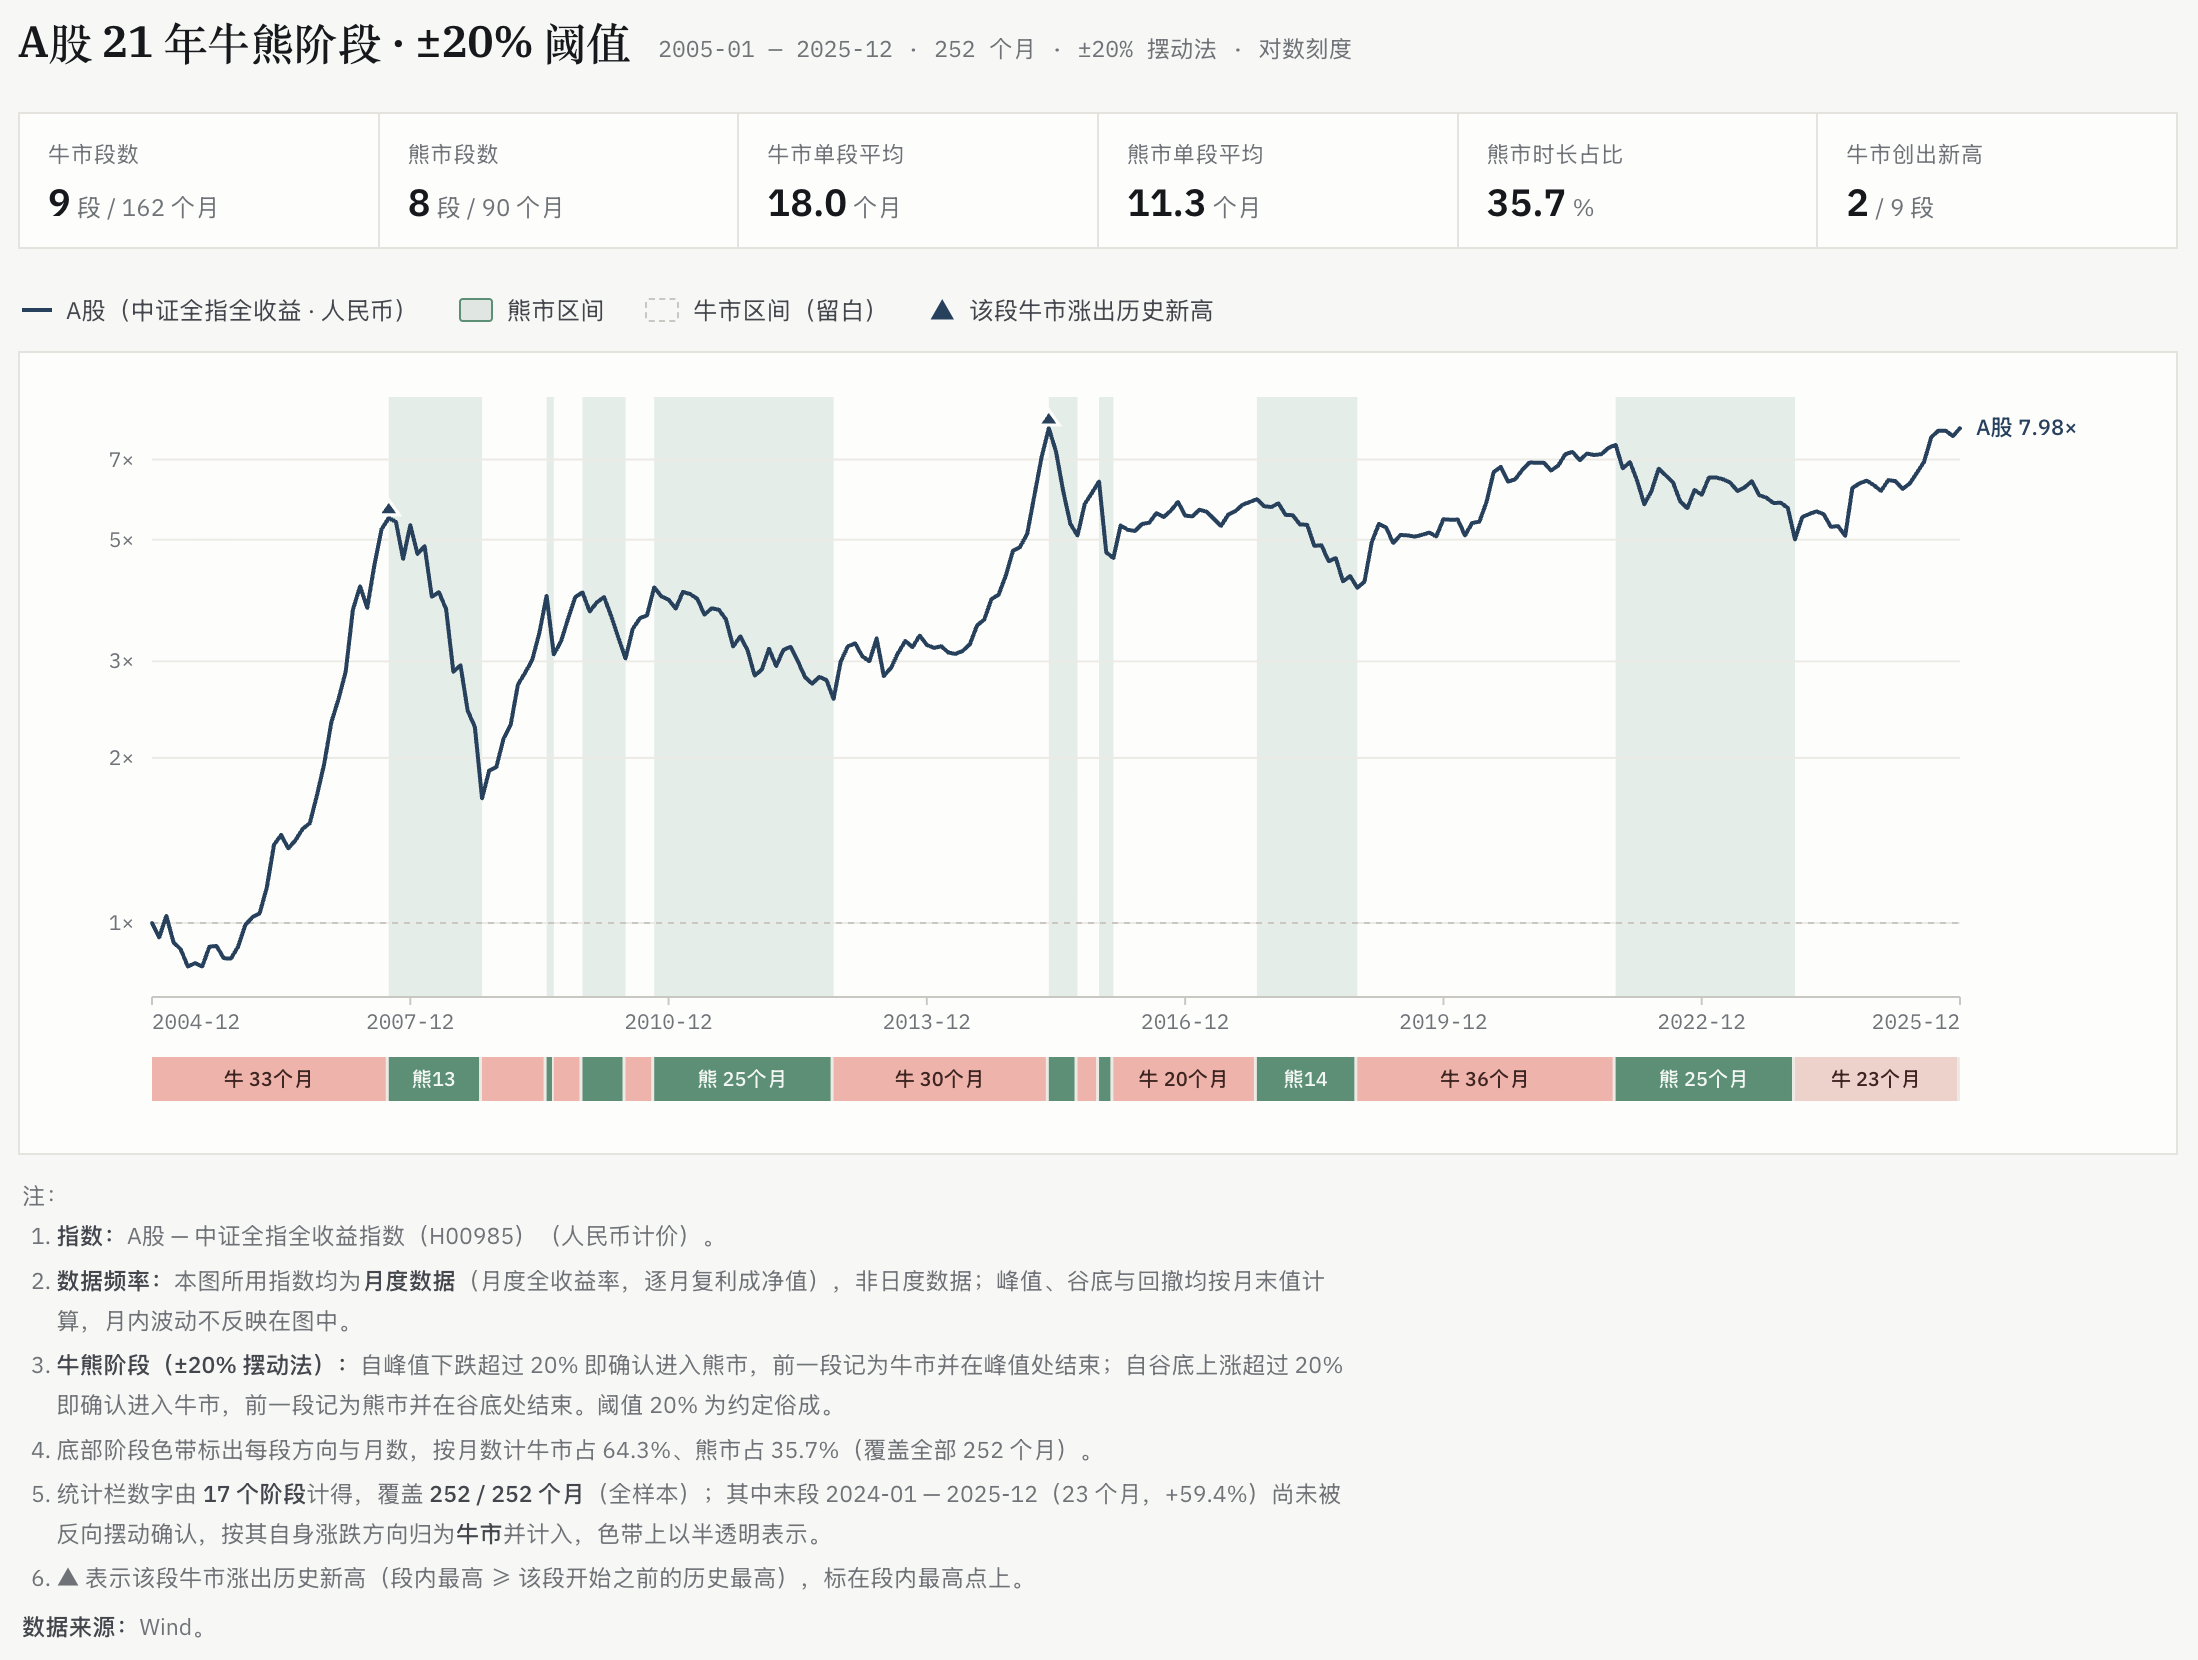
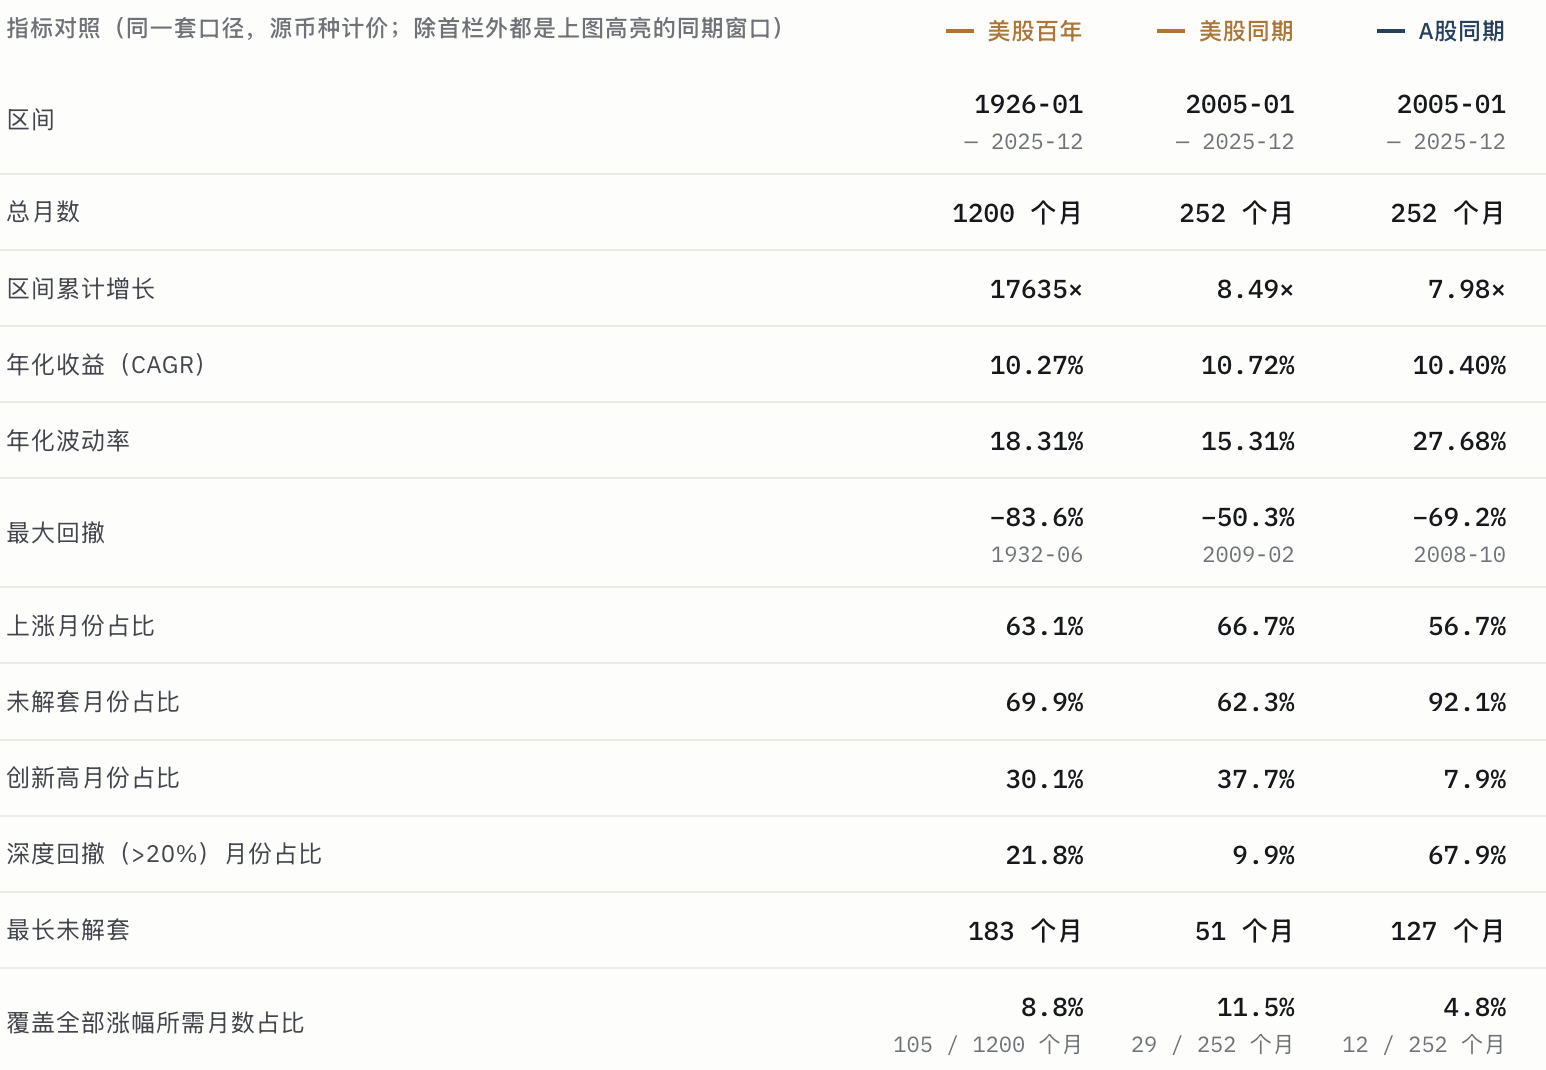
20:33 过去 21 年,A 股年化收益为 10.40%,与同期美股的 10.72% 接近,但年化波动率更高,最大回撤为 -69.2%。虽然 56.7% 的月份上涨,但 92.1% 的月份都处在此前历史高点之下,其中最长一次持续 127 个月。与同期美股相比,A 股单段牛市持续时间相对较短,表现最好的 12 个月即可覆盖全阶段涨幅。这些特征也能帮助我们理解,为什么部分 A 股投资者会有「牛短熊长」的感受。
图表来源:有知有行

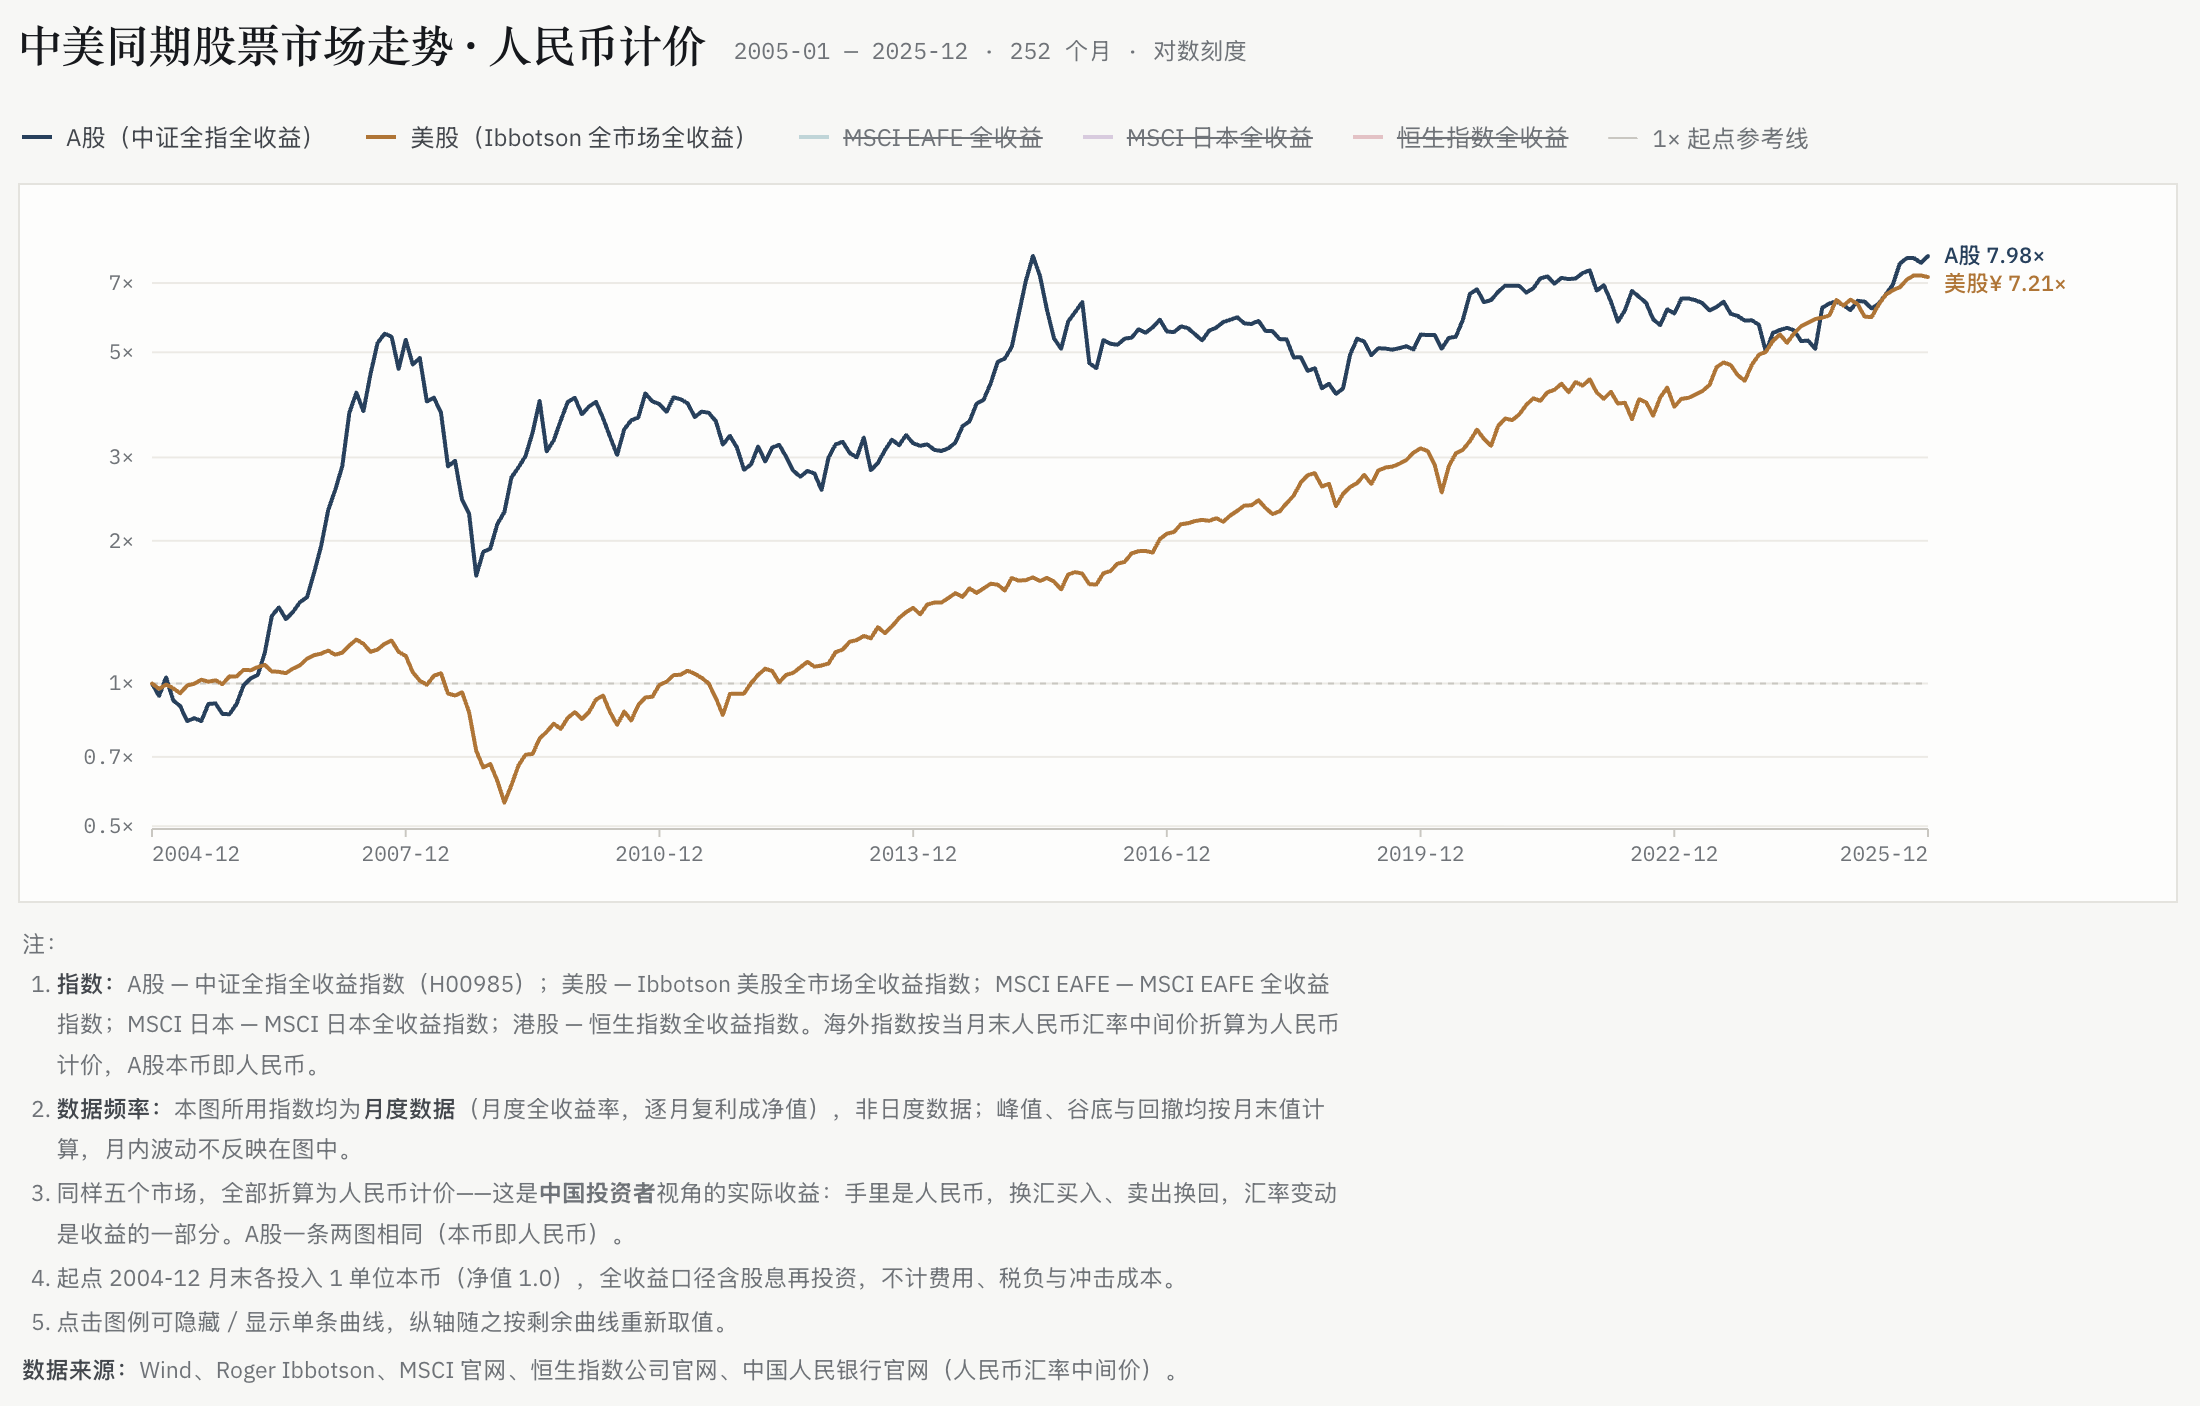
36:16 过去 21 年,美股按美元计价的年化收益为 10.72%,但折算成人民币后为 9.86%。因此,对中国投资者而言,汇率变化也是配置海外资产时需要考虑的一项不确定性。
图表来源:有知有行

43:48 结合 A 股波动较大、回到上一个高点所需时间较长的特征,定投在 A 股市场中的意义更多在于分散投入时点,降低大笔资金集中在市场高位进入的风险。它并不保证获得与一次性投入相同或更高的收益,但有助于缓和波动和回撤对持有体验的影响。
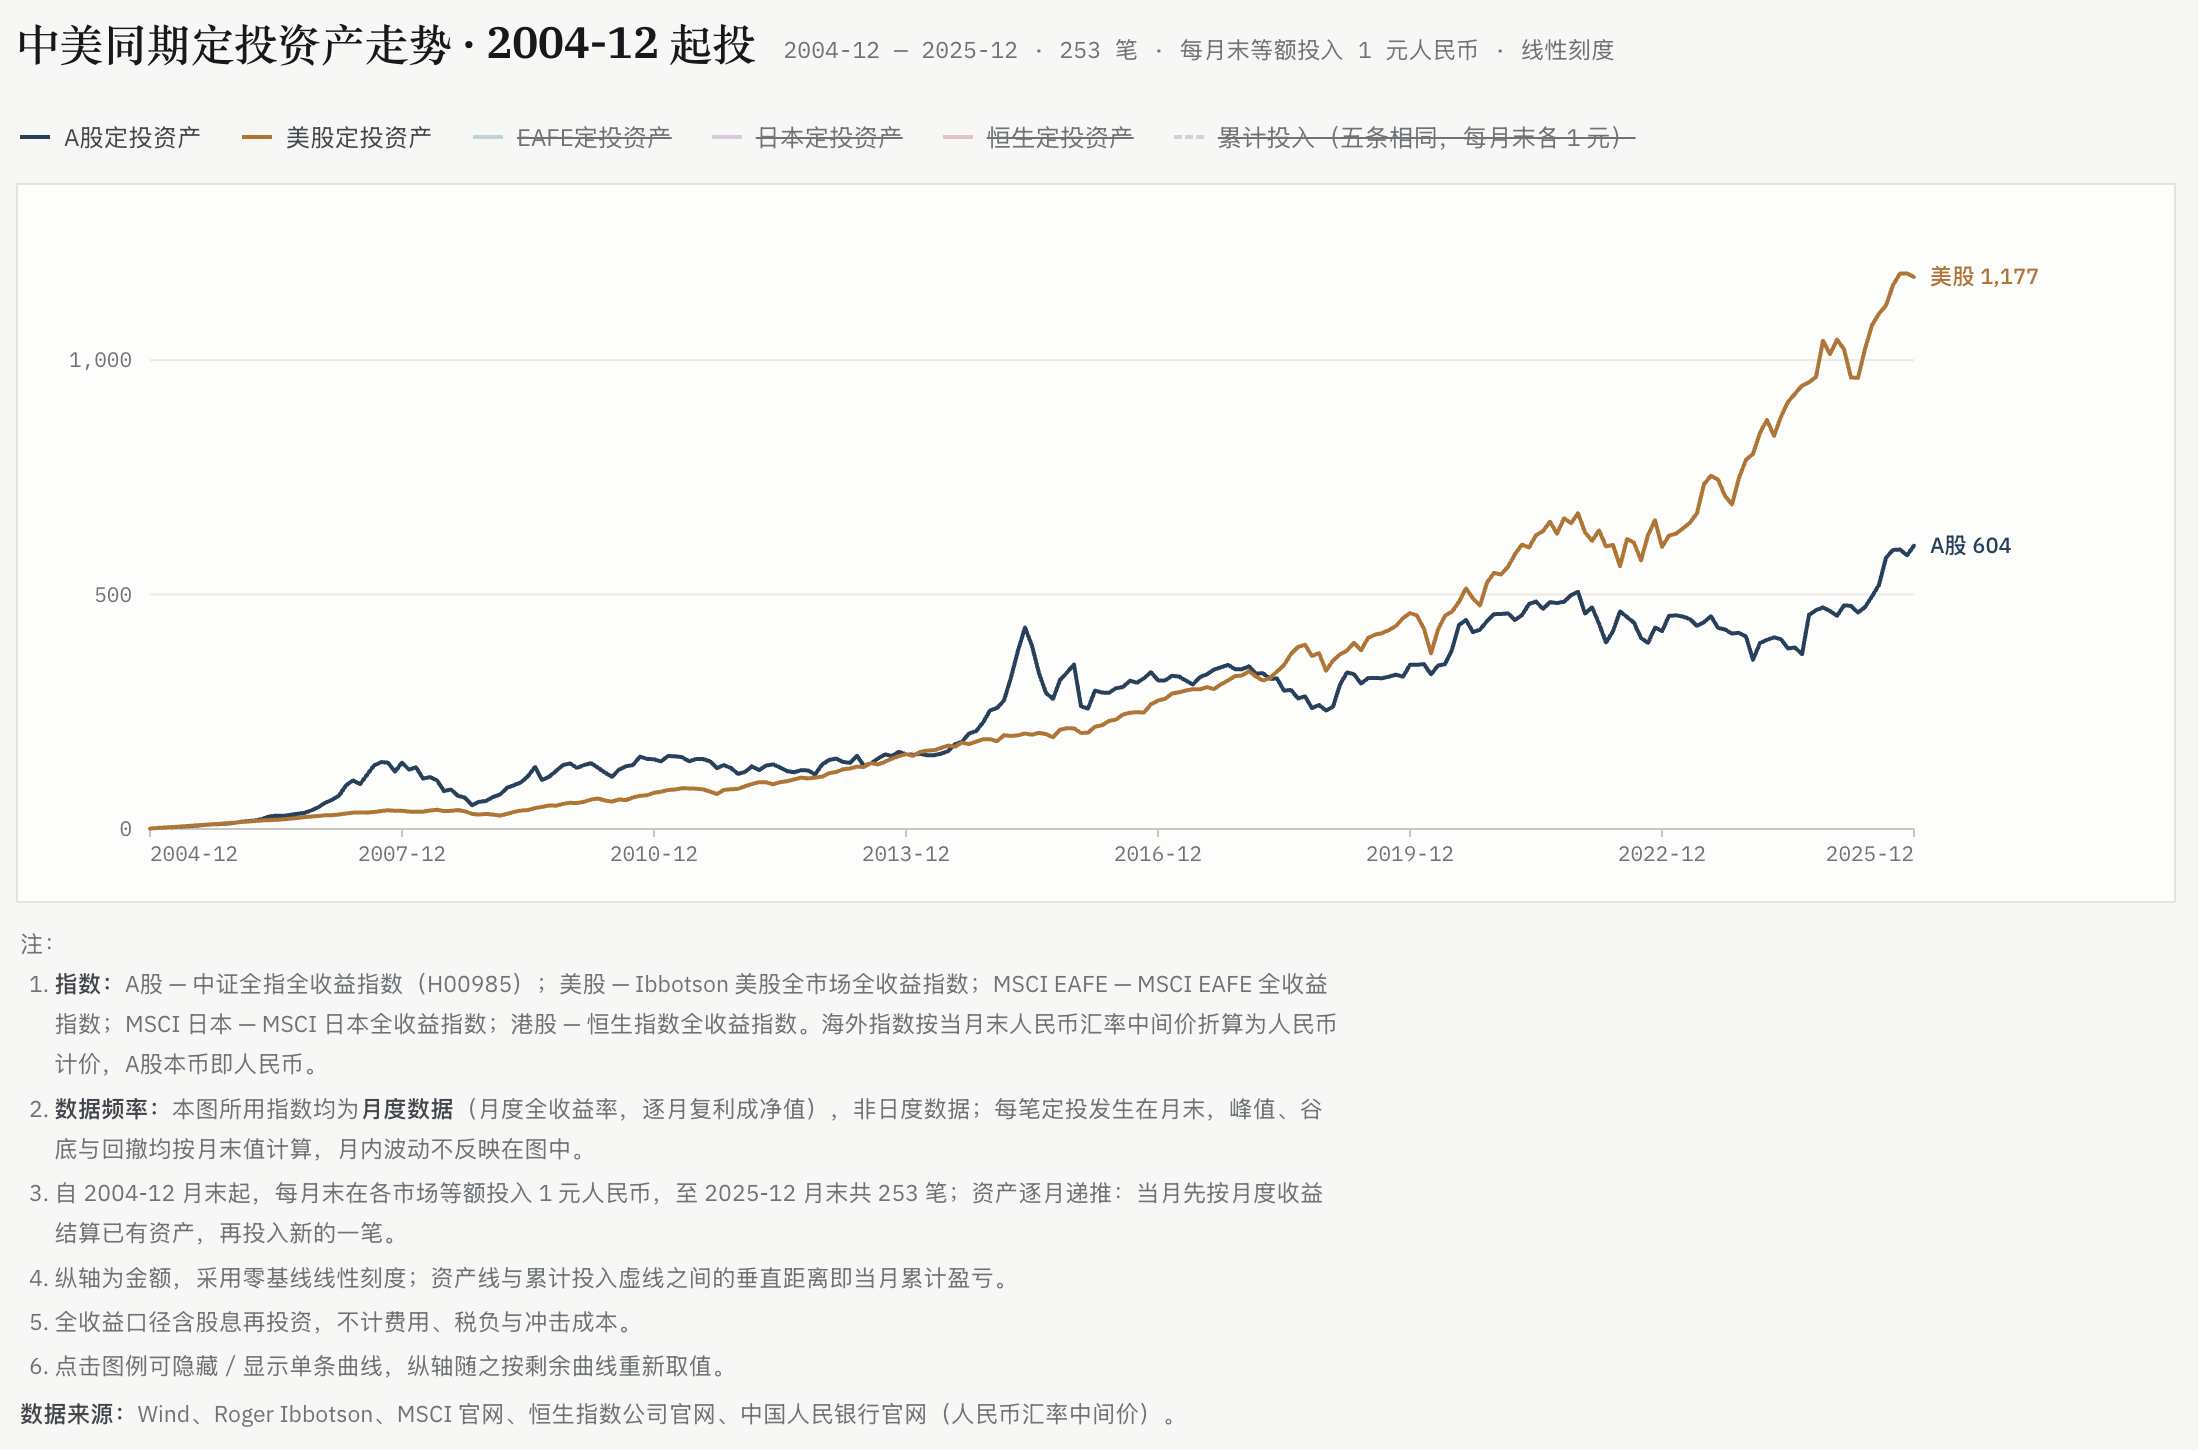
图表来源:有知有行

📖 资料库

06:31 《全球投资回报年鉴》(Global Investment Returns Yearbook):由金融学者 Elroy Dimson、Paul Marsh 和 Mike Staunton 长期编写,通过多个国家股票、债券、短期国债、通货膨胀和汇率的长期数据,比较不同市场的历史收益与风险。

07:09 此处提到的《投资收益百年史》(Triumph of the Optimists):由 Elroy Dimson、Paul Marsh 和 Mike Staunton 合著,通过 16 个国家 1900—2000 年的股票、债券和短期国债数据,比较不同市场一个多世纪的长期投资回报。

10:07 此处提到的《中国大类资产投资 2025 年报》。

21:58 中证全指全收益指数:覆盖上海、深圳和北京证券交易所较广泛股票范围的全收益指数。与只反映股价变化的价格指数不同,它将现金分红视为继续投入,因此反映价格变化与分红再投资共同形成的总回报。

42:31 此处提到的温度计工具。

46:01 《持续买入》(Just Keep Buying):美国作家 Nick Maggiulli 所著,主张通过持续储蓄和规律投资,逐步积累长期财富。

47:14 内部收益率(IRR):用于衡量包含多次资金投入和取出的投资所取得的年化收益率,计算时会考虑每笔资金的金额和发生时间。

🎧 相关内容

投资是怎样赚钱的?

《A 股与闪电》

E55 都说 A 股全是情绪、没有价值,是真的吗?|中国大类资产投资 2025 年报

🎺 创作团队

制作| 有知有行

嘉宾 |陈金栋、陈鹏博士

主持| Amiee

声音设计| 甜食

感谢志愿者步枫、饭粒、小马、小洲对本期节目的协助。

💰有知有行「有知有行」成立于 2020 年,目前在陪伴投资者用正确的方式学习投资,下场实操。凭借在投资领域的良好口碑,有知有行在初创阶段已与一大批忠实用户同行。未来我们希望成为一家财富管理公司,不仅帮助投资者学习投资,也能让大家在有知有行安心交易,踏实赚钱。 欢迎在各大应用商店搜索「有知有行」下载我们的 App。

🎈本播客所述投资相关内容皆以交流分享为目的,仅供参考,不构成任何市场预测、判断,或投资、咨询建议。市场有风险,投资需谨慎。主持人及嘉宾对投资相关内容的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证,并提醒您对相关内容请结合自身情况进行独立评估,依据或使用相关内容所造成的后果由您独自承担。

感谢您对本播客原创内容的青睐。如需转载或引用本播客所述内容,请注明出处。转载前请与有知有行联系并取得同意。


在小宇宙查看该单集文稿
links13